2026年、メモリ株は歴史的な上昇を続けています。
※本記事は広告・PRを含みます。2026年4月時点の情報をもとに作成し、2026年8月と10月に最新情報を追記しています。投資にはリスクが伴います。投資判断は自己責任でお願いします。
▼ メモリ株投資の前に知っておきたい口座開設
※広告・PR
2026年、メモリ株は歴史的な上昇を続けています。その一方で、こんな不安を感じている方もいるのではないでしょうか。
「どこかで天井を打つのはわかっている。でも売るタイミングがわからない」
この記事では、知っておきたい「3つの売り時シグナル」と、HBMに代わる新しい技術の動きを具体的に解説します。長く持つつもりの方も、この3つだけは確認しておくと安心です。
この記事でわかること
- GAFAの設備投資データから読む「減速シグナル」の見方
- サプライチェーン異常を示す5つの指標
- HBMの主な代替技術6つと、本当に脅威になる時期
- そのまま使える「売り時チェックリスト7項目」
CONCLUSION|結論
先に結論:メモリ株の売り時を見極める3つのシグナル
2026年8月時点では、NVIDIA Q2 FY27(売上高962億ドル・前年比+106%)が示す通り、AI/HBM需要は依然として強い状況です。本記事では、「GAFAの設備投資減速」「サプライチェーンの構造的異常」「HBM代替技術の量産接近」の3シグナルが同時に出たときを、長期保有銘柄の利益確定を考える目安としています。
SIGNAL #1
GAFA設備投資の減速
四半期CapExガイダンス下方修正+データセンター投資前年比+30%割れ
SIGNAL #2
サプライチェーン異常
HBM歩留まり急改善・在庫日数上昇・TSMC CoWoS発注減
SIGNAL #3
HBM代替技術の量産接近
SOCAMM2/CXL3.1/HBF量産タイムラインが18ヶ月以内に短縮
現状判断(2026年8月)
シグナルはまだそろっていない
NVIDIA Q2 FY27でAI需要再加速。3シグナルの同時発生を四半期ごとに確認
▼ 売り時を逃さないために:リアルタイム株価+米国株対応の証券会社
▽ 各シグナルの根拠データ・最悪シナリオ・チェックリストは以下で詳しく解説
なお、ここで挙げるシグナルは、売買のタイミングを約束するものではありません。判断材料の一つとして、ご自身の保有方針と照らし合わせてみてください。
なぜ上昇中に「売り時」を考えておくのでしょうか
AI/HBM相場は2024年以降、「需要超過 → 株価上昇」が続いてきました。上昇している時期のうちに売り時の筋書きを用意しておくと、下落してから慌てずに済みます。
2026年メモリ株上昇の歴史的背景
2024年から2026年にかけてのメモリ株の上昇は、AI向けGPUの需要の伸びと強く結びついています。NVIDIAのBlackwellが量産に入り、1枚のGPUあたり最大192GBのHBM3Eを載せるシステムが広がったことで、メモリ需要は過去に例のない規模になりました。
SK Hynixの発表では、2025年通期のHBM売上高は前年の倍以上に伸びました。Samsungも2026年前半にHBM3E 12Hi(36GB)の量産を本格化させ、Micronはコスト競争力を武器にHBM市場のシェアを急拡大させています。
一方で、「いつかは調整が来る」と考えている投資家も多いはずです。シリコンサイクル(半導体の好況と不況の波)の歴史では、急に増えた需要がいったん頭打ちになると、在庫調整の時期に株価が50〜80%下落するケースも珍しくありません。
上昇中に売りを考えるのは、ごく自然なことです
上昇が続いている最中に「売り時」を考えるのは、弱気でも逃げでもありません。リスク管理の基本です。高値圏で保有量を減らしておけるかどうかは、長い目で見た資産の増え方にも関わります。
難しいのは、「どのデータを見ればよいのか」の見極めです。次の3つのシグナルに絞って見ていくと、余計な情報に振り回されにくくなります。
なお、メモリ株が現在抱えるリスクの全体像については2026年メモリ株のリスク5選|AIバブル崩壊で暴落する可能性を冷静に検証も合わせてお読みください。HBMの基本を確認したい方はHBM(高帯域幅メモリ)とは何か?をご参照ください。
売り時シグナル①|GAFA設備投資の減速を見抜く
GAFA4社の四半期CapEx合計が前年比+30%を割り、さらにデータセンター部門のガイダンスが続けて下方修正されたら、「需要ピークアウト」の有力なシグナルです。
メモリ株の需要を最も大きく動かすのは、ハイパースケーラー(GAFA+Microsoft)のデータセンター向け設備投資(CapEx)です。この数字が頭打ちになると、メモリ需要の伸びも鈍くなります。
GAFA 設備投資推移(2024〜2026年)
各社の決算発表・会社見通し(出典は表の下の注記)
| 企業 | 2025 CapEx | 2026 CapEx | 前年比 |
|---|---|---|---|
| Amazon | $128.3B | $200B | +56% |
| Alphabet | $91.4B | $175〜185B | +91〜102% |
| Microsoft | 約$118B | 約$190B | +61% |
| Meta | $72.2B | $115〜135B | +59〜87% |
| Oracle | $21.2B | $55.7B | +163% |
※2025年の値は各社の決算発表によります(Amazon・Alphabet・Metaは2025年12月期、Oracleは2025年5月期)。2026年は、Amazon・Alphabet・Metaが2026年初めに示した会社見通し、Oracleは2026年5月期の実績です。Microsoftは会計年度が6月締めのため、2026年4月の決算で示された暦年2026年の見通し(前年比61%増)を載せ、2025年の値はそこから逆算した試算です(CNBC、2026年4月29日)。(2026年7月にリース会計の変更で約1,750億ドルへ修正)
2026年現在、どの会社も過去最高水準の設備投資を続けています。この「継続」フェーズが終わり「見直し」フェーズに入ることが、シグナル①の本質です。
具体的に見るべき5つのチェック項目
- ガイダンス文言の変化を追う
決算説明会でCFOが使う言葉が「committed to investing」から「reviewing pace」「moderating」「disciplined」へと変わったら、注意を強めるタイミングです。 - NVIDIA次世代GPU(Rubin以降)の出荷ガイダンス下方修正
NVIDIAがRubin/Rubin Ultraの出荷ガイダンスを下方修正すれば、それはHBM需要の直接的な減速を意味します。 - ハイパースケーラーのフリーキャッシュフロー(FCF)がマイナスに転落
Morgan StanleyはAmazonの2026年FCFを-$170億と予測したと報じられています(CNBC、2026年2月6日)。FCFのマイナスが現実になった四半期には、CapExを抑える圧力が高まります。 - データセンター向け電力PPA契約数の鈍化
新規PPA(電力購入契約)の契約数の減速は、数ヶ月先のデータセンター着工を示す先行指標として機能します。 - TrendForce月次レポートでHBM価格が2四半期連続下落
HBM価格が2四半期連続で下落した場合は、需要と供給のバランスが供給過多に傾いたサインです。
AIデータセンター1棟あたりのHBM調達コスト規模についてはAIデータセンター1棟のHBM調達額を試算|Big Tech設備投資はどこへ流れるかで詳しく解説しています。
売り時シグナル②|サプライチェーンの異常を察知する
HBM歩留まり急改善 + TSMC CoWoS発注減 + DRAM在庫日数上昇 が同時に起きたら、「需要側のブレーキ」が掛かったサインです。
HBMの製造工程はとても複雑で、材料から完成品まで数十社が関わっています。上流の複数の会社が同時に悪化のシグナルを出したときは、最終製品(HBM)の需要の鈍化が数ヶ月以内に表れやすくなります。
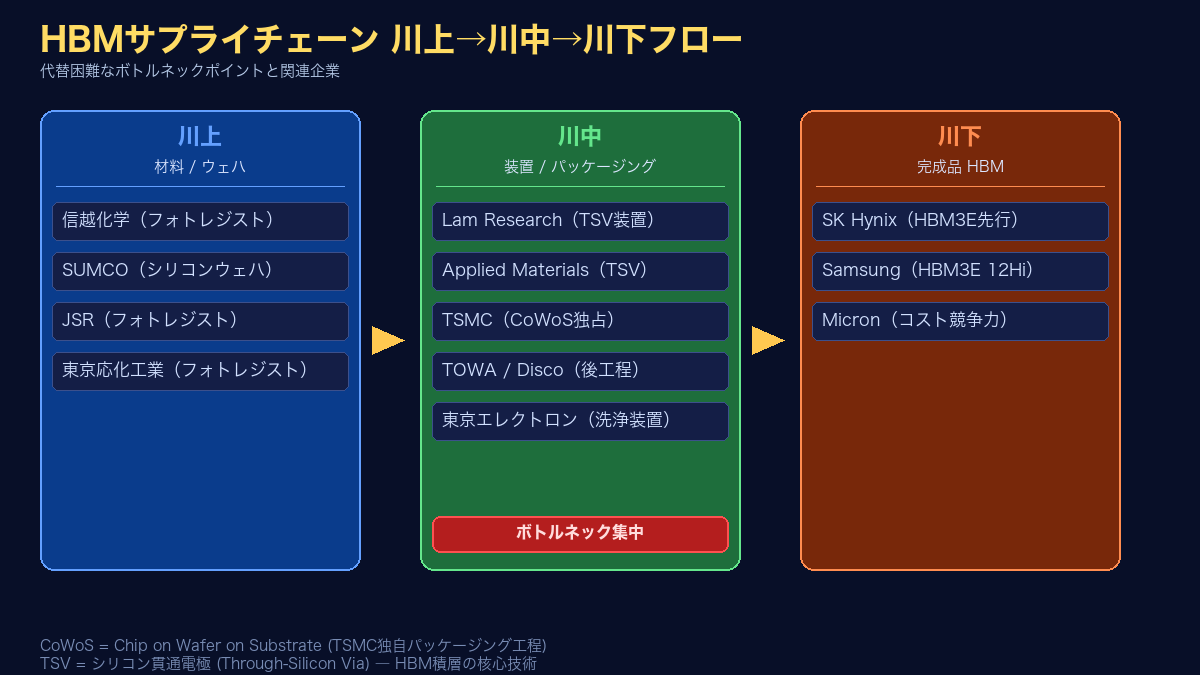
HBMサプライチェーンの5大ボトルネック
HBMの製造工程で代わりが利きにくい5つのボトルネックと、それぞれの先に動く指標を見ていきます。
1. TSV(シリコン貫通電極)製造装置
Lam Research(LRCX)とApplied Materials(AMAT)がほぼ独占しています。この2社の受注残(backlog)の増減が先読み指標です。
2. CoWoSパッケージング(TSMC独占)
TOWA(東証:6315)、Disco(東証:6146)、東京エレクトロン(東証:8035)の受注残と在庫動向が先行指標になります。
3. フォトレジスト(日本企業寡占)
信越化学・JSR・東京応化工業の3社で世界シェアの70〜80%を占めます。
4. 300mmシリコンウェハ(信越化学・SUMCO寡占)
SUMCO(東証:3436)の2025年12月期の営業利益は13億円で、前期から356億円減りました(同社の決算発表)。ウェハの市況はAI向け以外の需要にも左右されるため、HBMの需要とあわせて見ておきたい指標です。
5. 米中輸出規制の拡大(政策リスク)
2024年12月、米商務省(BIS)はHBMをFDPR(米国の技術を使った外国製品にも及ぶ輸出規制の決まり)の対象品目に追加しました。地政学リスクはサプライチェーン全体のコスト構造を変化させます。

売り時シグナル③|HBM代替技術の台頭【最重要セクション】
SOCAMM2(NVIDIA Rubin向け)/HBF(SanDisk)/CXL3.1のいずれかが量産時期を18ヶ月以内に前倒ししたら、HBM一強の構造が崩れる兆しです。
結論から言うと
2026年4月時点で、HBMの帯域幅・量産性に並ぶ即時代替はありません。ただし、下の表の6つのような「代替候補」はあり、その量産時期と採用の動きが売り時を考える鍵になります。
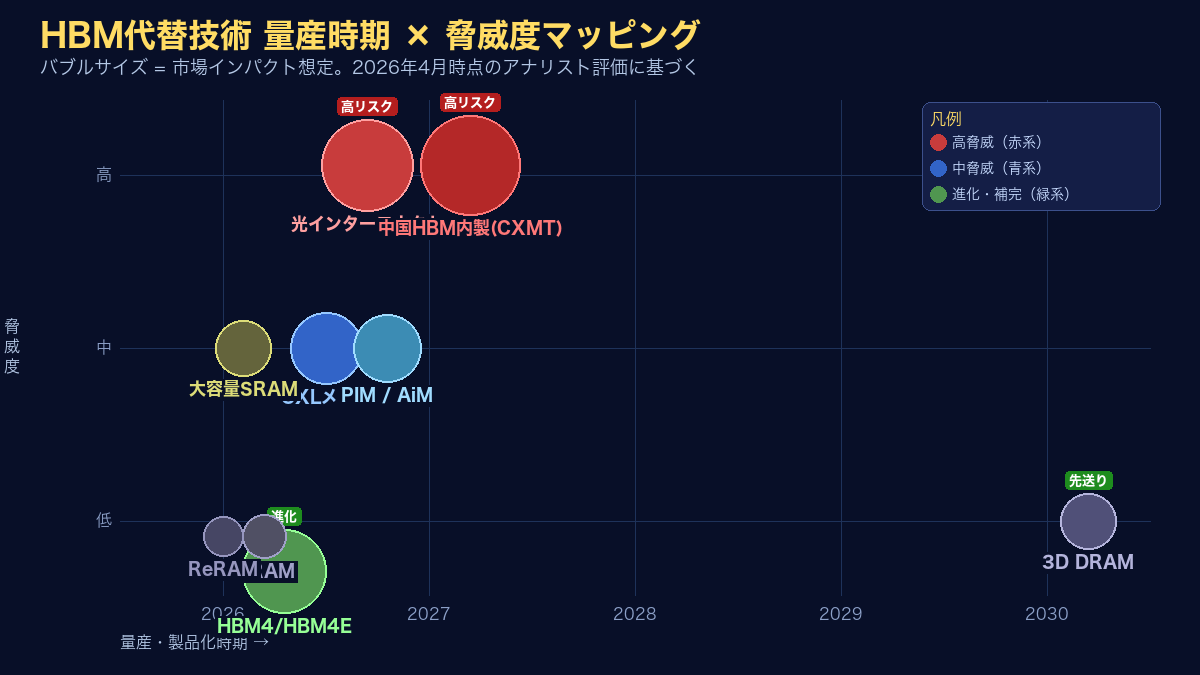
HBM代替技術6つ ― 量産時期と脅威度マッピング
| 技術 | 主要企業 | 量産時期 | 脅威度 |
|---|---|---|---|
| HBM4 / HBM4E | SK Hynix / Samsung / Micron | 2026年前半〜 | 進化(代替ではない) |
| CXLメモリ | Samsung / SK Hynix / CXMT | 2026年本格化 | 中(容量補完) |
| PIM / AiM | SK Hynix(AiM2)/ Samsung(HBM-PIM) | 2026〜2027年 | 中(電力効率7倍) |
| 3D DRAM | Samsung / Micron / Nanya | 2030年以降 | 低(先送り確定) |
| 光インターコネクト(CPO) | Lightmatter(L200)/ Ayar Labs / Celestial AI | 2026年製品化 | 高(NVIDIA採用次第) |
| 中国HBM内製(CXMT) | CXMT / YMTC | 2027年量産 | 高(韓国勢市場縮小) |
特に注目したい3つの代替シグナル
代替シグナル1: NVIDIA次世代GPUへのCXL・CPO採用発表
NVIDIAがRubin Ultra以降のアーキテクチャでCXLや光インターコネクト(CPO)を標準採用した場合、HBMの相対的なポジションは大きく変わる可能性があります。
代替シグナル2: CXMTのHBM3E量産成功と米中規制強化の同時発生
中国のCXMT(長鑫存儲技術)はDRAM国産化を加速させており、HBM3E相当品の2027年量産を目標としているとされています。
代替シグナル3: 大手クラウドのLightmatter L200採用契約
AWS・Google Cloud・Azureのいずれかが「次世代AIクラスター向けにL200を採用する」という発表を行った場合、HBMの独占的地位が崩れる予兆として市場は強く反応するでしょう。
【売り時チェックリスト】保有メモリ株で確認したい7項目
本記事では、7項目中4つ以上が同時にYESになったときを、長期保有銘柄の段階的な利益確定を考える目安としています。1〜2個なら、まだ様子を見る段階と考えられます。
保有メモリ株 売り時チェックリスト(7項目)
あなたに合う証券会社は?投資スタイル別6社比較
売り時を見逃さないためには、リアルタイムの米国株価・四半期決算の速報・アラート機能の3点がそろった証券会社が便利です。投資スタイル別に6社を比べます。
投資を始めるとき、最初に悩むのが「どの証券会社で口座を開くか」です。投資スタイルに合わせて証券会社を選びましょう。口座維持費が無料の会社なら、複数口座の併用もできます。
| こんな投資家向け | おすすめ証券会社 | 強み・特徴 | 口座開設 |
| 米国株(GAFAM/AI関連)を1株から | DMM株 | NISA口座なら米国株の取引手数料0円(課税口座は約定代金×0.495%・上限22ドル)・最短即日開設・NISA成長投資枠OK | 無料で開設 |
| 米国株の分析ツールにこだわりたい | マネックス証券 | 米国株の円→ドル為替手数料0銭(2026年6月時点)・銘柄スカウター好評・NISA成長投資枠で米国株OK | 無料で開設 |
| NISA・つみたて・国内株重視 | 松井証券 | 1日50万円まで取引手数料0円・100年超の老舗・投信1,800本以上 | 無料で開設 |
| CFD/FX/米国株を1社でまとめたい | DMM.com証券(CFD) | CFD・FX・暗号資産を幅広く扱う・1社完結 | 公式サイト |
| 投資信託・つみたてで分散投資したい | ひふみ投信 | レオス・キャピタルワークスの直販ファンド・1,000円から・NISA対応 | 詳細を見る |
| 実績ある選定者の厳選銘柄から始めたい | 藤ノ井俊樹氏の「旬の厳選10銘柄」 | 本体は有料・過去の推奨銘柄はメール登録で無料 | 詳細を見る |
※米国株はDMM株またはマネックス証券、日本株NISAは松井証券の使い分けで両市場をカバーできます。口座維持費はどちらも無料。
まとめ|HBMの即時代替はないが、シグナルは複数同時発生する
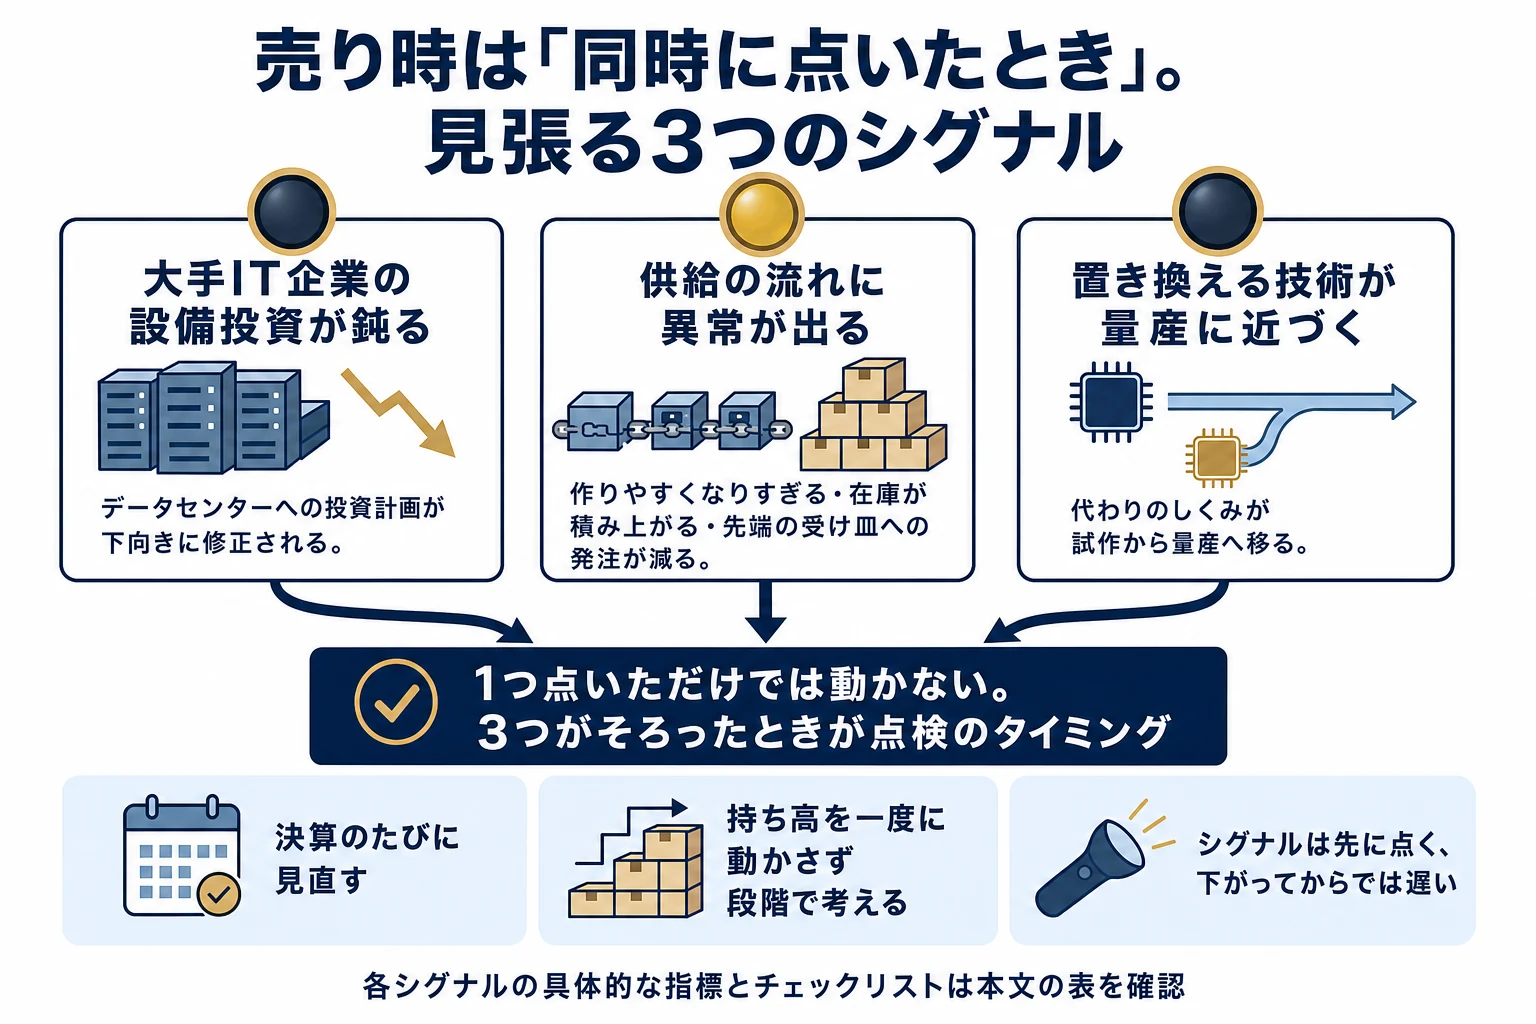
2026年8月時点では、NVIDIA Q2 FY27が示す通り需要は強い状況です。ただ、「3シグナル同時発生」のタイミングがいずれ来る可能性はあります。四半期決算ごとに、チェックリストで確かめ続けることをおすすめします。
2026年4月現在、メモリ株(特にHBM関連)の業績の土台は依然として強い状態です。GAFA各社のCapExは過去最高水準を更新しており、HBMを直接置き換える技術も、量産までには数年かかる見通しです。
ただ、株価を考えるうえで大切なのは、「今」よりも「6〜12ヶ月後」の需給です。本記事で解説した3つのシグナルは、いずれも今の流れが変わるときに事前に点灯する先行指標です。
メモリ株の保有銘柄について、SK HynixとSamsung・Micronの選択に迷っている方はサムスン・SKハイニックス・マイクロン比較|決算とHBM【2026年9月】を参考にしてください。
保有している銘柄の次の決算発表の日付をカレンダーに書き込んでおくと、チェックリストを見直すきっかけになります。
参考・一次ソース
- TrendForce 月次DRAMメモリ価格レポート(2026年1〜4月号)
- JEDEC 公式HBM4規格(JESD238)
- SK Hynix 2026年Q1 Earnings Release
- Samsung Electronics 2026年Q1 Business Results
- Micron Technology FY2026 Q2 Earnings(2026年3月)
- Micron Technology FY2026 Q4 Earnings・決算説明会の原稿(2026年9月30日)
- 東京エレクトロン TELESCOPE magazine 2026年4月号
- 米商務省 BIS 輸出規制改訂テキスト(2024年12月)
※本記事は情報提供を目的としており、特定の銘柄への投資を推奨するものではありません。掲載している情報は2026年4月時点の公開情報・各社IR資料をもとに作成していますが、その正確性・完全性を保証するものではありません。投資にはリスクが伴います。投資判断および売買の最終決定はご自身の責任で行ってください。
【2026年8月追記】最新情報
2026年8月26日に発表されたNVIDIA Q2 FY27決算では、売上高962億ドル(前年比+106%)、データセンター部門890億ドル(同+117%)となり、Q3ガイダンスは1,080億ドル(±2%)、通期FY2028は売上成長 約70%の見通しが示されました。これによりAI/HBM需要のピークアウト懸念は当面後退しています。一方、SK Hynix・Samsung・Micronは2026年2月から12-Hi HBM4の量産供給を開始しており、Samsungは2026年に生産能力を約50%拡大、SK Hynixはインフラ投資を従来計画の4倍以上に増額。本記事の「売り時シグナル」を再確認するうえでは、GAFAの設備投資ガイダンスとHBM4の歩留まり推移を引き続き重点的にウォッチしてください。
(出典: NVIDIA Q2 FY27 決算リリース 2026年8月26日、SK Hynix・Samsung・Micron 各社IR資料)
【2026年10月追記】マイクロンの決算から見た売り時の論点
マイクロンは2026年9月30日、2026年度第4四半期(6〜8月)の決算を発表し、売上は542.3億ドルと会社予想の上限を上回りました。説明会では、2027年と2028年のメモリの需給は2026年よりはるかに引き締まり、需給がいつ釣り合うかは見通せないと述べています。2027年分のHBMの供給量の大部分は、前年より大幅に高い価格で契約済みとも説明しました。需要が弱まっている様子は、この決算の説明からは読み取れません。
一方で、売り時を考えるうえで見ておきたい点もあります。マイクロンは2027年度の設備投資を従来の計画より増やし、上半期だけで約250億ドル、下半期はさらに増える見込みです(2026年度の通期は273.7億ドル)。増やす分の多くは工場の建屋(クリーンルーム)の建設で、2028年後半以降に使える場所を早く用意するためとしています。好況期の増産投資は、数年後の供給増につながります。また、在庫日数は129日と前の四半期より9日増えました(会社は、古い世代の製品の作りだめなどが理由で、今後は下がる見込みと説明)。シグナル②の「在庫日数上昇」と、各社の設備投資の増え方は、次の決算でも確かめておきたい点です。
(出典: Micron 決算発表(SEC 8-K・2026年9月30日)、Micron 決算説明会の原稿(2026年9月30日))