マイクロン(Micron・MU)は2026年9月30日にFQ4’26の決算を発表しました。売上は542.3億ドルと前年同期の約4.8倍で、会社予想の上限も上回りました。決算説明会では、2027年分のHBM(AI向けの高帯域幅メモリ)の大部分を契約済みと説明しています。決算と説明会の中身、この決算の読み方、モルガン・スタンレーの評価の推移、買い方とリスクを、初めての方にも分かるように整理しました。
※本記事は広告・PRを含みます。2026年10月1日時点で確認した情報をもとに更新しています(決算はFQ4’26=2026年9月30日発表分まで)。投資にはリスクが伴います。投資判断は自己責任でお願いします。
本記事では、MicronのFQ4’26決算(2026年9月30日発表)と決算説明会の内容を先にまとめ、そのあとで会社の基本、HBMの世代交代、モルガン・スタンレーの評価の推移、前回(FQ3’26)の決算、DMM株での買い方を順に整理しました。
先に結論:マイクロンが2026年9月30日に発表したFQ4’26の売上は542.3億ドルで、6月時点の会社予想と市場予想(LSEG)をどちらも上回りました。次の四半期の会社予想は615億ドル±15億ドルです。決算説明会では、2027年分のHBMの大部分を契約済みと説明する一方で、設備投資を大きく増やす計画も示しました。値動きが大きいので、決算のたびに数字を確かめながら判断していきたい銘柄です。
※本ページはプロモーションを含みます。アフィリエイト広告を掲載しており、ご紹介するサービスが成約した際に当サイトに報酬が発生することがあります。
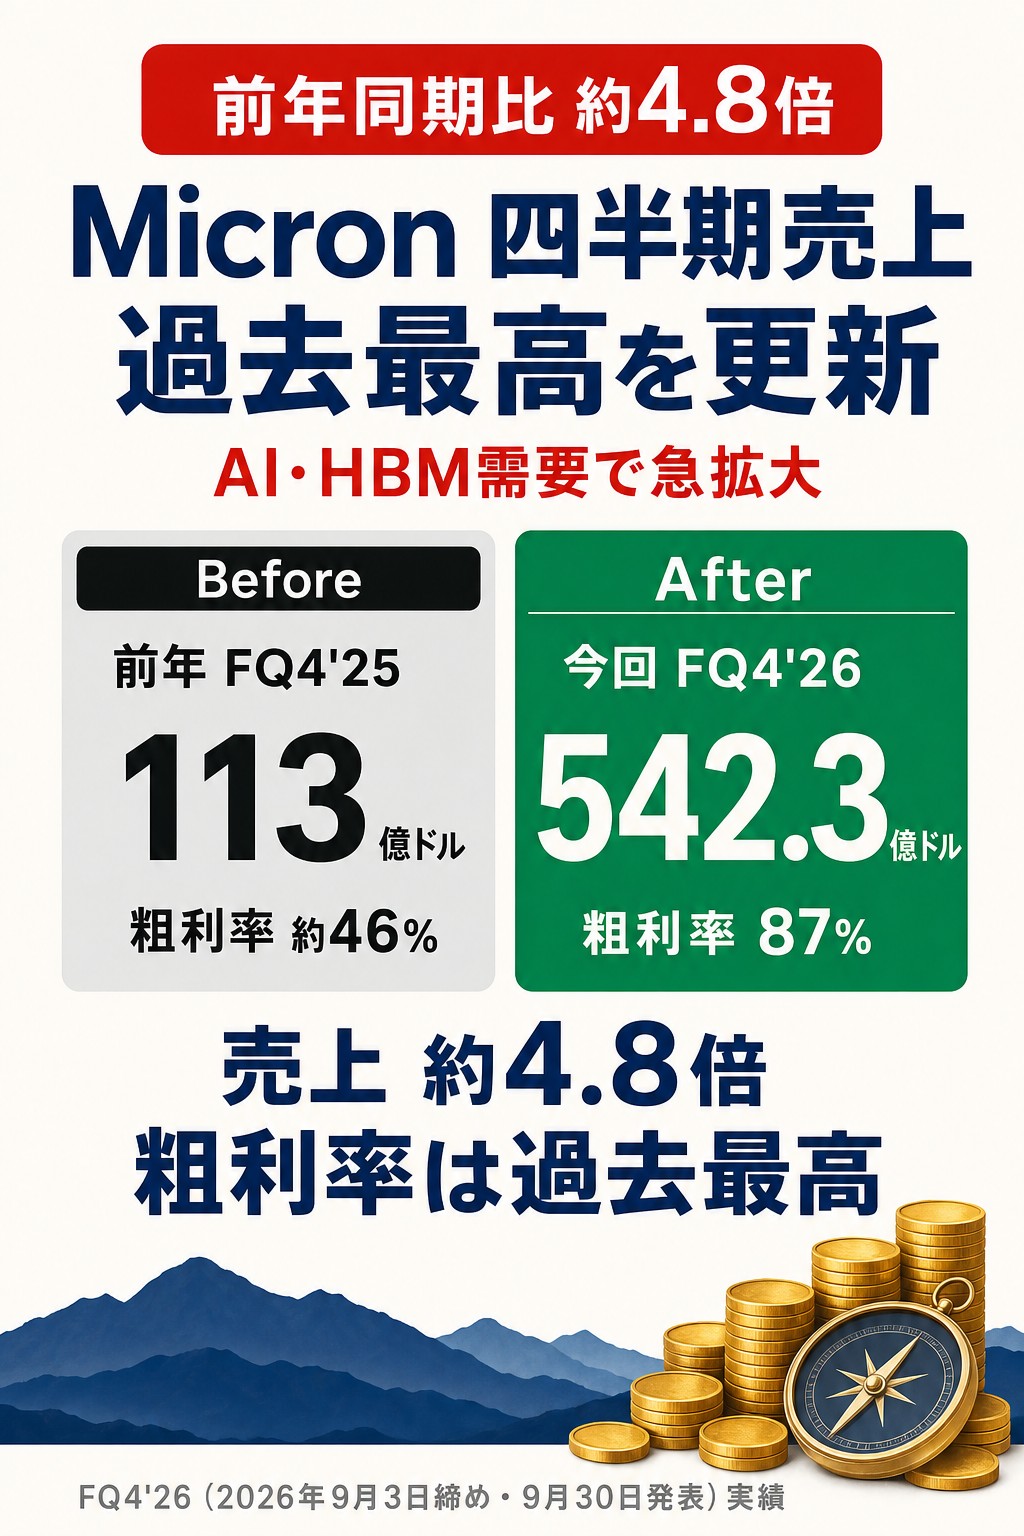
FQ4’26決算ハイライト(2026年9月30日発表)
2026年9月30日発表・売上は会社予想の上限を上回る
Micronの2026会計年度 第4四半期(FQ4’26/2026年9月3日締め)は、売上・利益ともに過去最高を更新しました。6月に出していた会社予想も上回っています。
下の表は、6月24日の決算発表で示されていた会社予想と実績を並べたものです。
| 指標 | 会社予想(6月24日発表) | 実績(FQ4’26) |
|---|---|---|
| 売上高 | 500億ドル±10億ドル | 542.3億ドル |
| 粗利率(Non-GAAP) | 約86% | 87.0% |
| Non-GAAP EPS(希薄化後) | 31.00ドル±1.00ドル | 33.42ドル |
市場予想(LSEGの集計)は売上510.7億ドル・Non-GAAP EPS 31.61ドルで、実績はどちらも約6%上回りました(CNBC 2026年9月30日の報道)。
- 売上は前年同期(113.2億ドル)の約4.8倍で、前の四半期(414.6億ドル)からも約31%増えました。
- 粗利率はGAAPで86.8%、Non-GAAPで87.0%。GAAPの営業利益は437.5億ドル(営業利益率80.7%)です。
- GAAPの純利益は377.0億ドル(EPS 32.87ドル)、Non-GAAPの純利益は384.0億ドル(EPS 33.42ドル)でした。
- データセンター関連(クラウド向けメモリ162.8億ドル+コアデータセンター180.0億ドル)が、売上の約63%を占めました。
- 四半期配当は1株0.15ドル(10月29日支払い予定)で、これまでと同じです。
- 9月30日の株価の終値は1,065.11ドルでした。決算後の株価の動きは、最新の株価で確認してください。
次の四半期(FQ1’27)の会社予想は、次のとおりです。
| 指標 | FQ1’27 会社予想 | 市場予想(LSEG) |
|---|---|---|
| 売上高 | 615億ドル±15億ドル | 約570億ドル |
| 粗利率(Non-GAAP) | 約86.25% | — |
| Non-GAAP EPS(希薄化後) | 38.15ドル±1.00ドル | 35.40ドル |
決算発表文にはHBMの記載はありませんが、同じ日の決算説明会で説明がありました(すぐ下の「決算説明会で分かったこと」)。通期の数字は、下の「株価と業績」の表にあります。
※決算数値はMicronの公式発表(米SECに提出されたプレスリリース・2026年9月30日)に基づきます。市場予想はLSEGの集計(CNBCの報道)、株価はYahoo Financeによります。粗利率の市場予想は確かめられなかったため「—」にしています。
決算説明会で分かったこと(2026年9月30日)
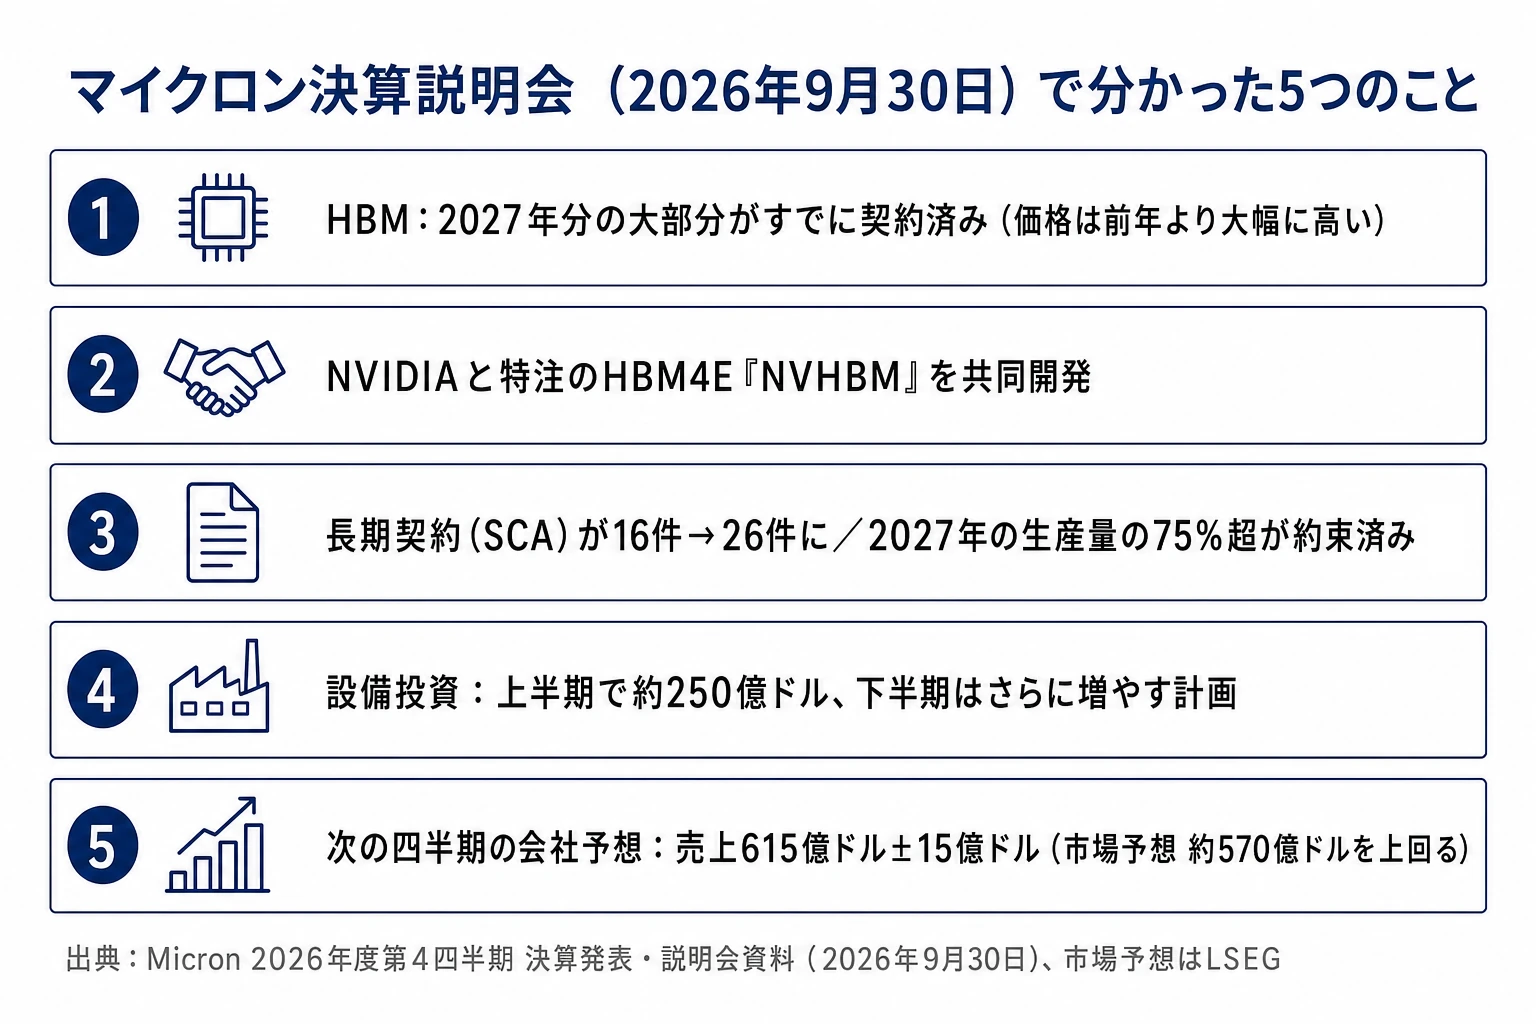
※2番は、会社の説明では「NVIDIAと取り組んでいる」という言い方です。3番の「75%超」は会社の資料には無く、説明会の書き起こしで報じられた発言です。
下の表は、決算と同じ日に開かれた説明会で、経営陣が示した主な内容です。数字は会社の説明会の原稿と決算スライドによります。
| 論点 | 会社の説明 |
|---|---|
| HBM | 2027年分のHBM供給量の大部分は、前年より大幅に高い価格で契約済み。HBMの売上はFQ4’26に全社の売上より速く伸びた(金額は非開示) |
| 次の世代のHBM | NVIDIAと、業界初の特注型HBM4E「NVHBM」に取り組んでいる。次世代のGPUなどに採用予定 |
| 需給の見通し | 2027・2028年は2026年よりはるかに品薄になる見込み。需給がいつ釣り合うかは見通せない |
| 業界の出荷量の伸び | DRAMは2026年が20%台半ば、2027・2028年は約20%台前半。NANDは2026年が20%台前半、2027・2028年は約20%台半ば。両年とも供給不足が続く見込み |
| 長期契約(SCA) | 26件(6月時点は16件)。2030年までの売上の35%超にあたる見込み。受注残(RPO)は約1,500億ドル、顧客からの資金の約束は320億ドル(6月時点は220億ドル) |
| DRAM・NAND(FQ4’26) | DRAMの売上は398億ドル(売上の73%)で、価格は前の四半期より10%台後半の上昇。NANDは141億ドル(26%)で、価格は約30%上昇 |
| 設備投資 | FQ1’27は約115億ドル、FY2027の上半期は約250億ドルで、下半期はさらに増える見込み(FY2026は約273.7億ドル)。DRAMのクリーンルームを増やすため |
| 費用と利益率 | FY2027の営業費用は約25億ドル増える見込み(研究開発と賞与)。粗利益率はFQ1’27がFY2027の底で、その後は値上げのペースが緩やかでも上がる見込み |
| 株主還元 | 2026年12月9日から還元を増やす方針。いずれ余った現金の100%を株主に返すとしている |
| 工場の予定 | アイダホのID1は2027年半ば、ID2は2028年後半にウエハーの出荷開始。日本のDRAM工場の拡張は2028年後半、シンガポールのHBM組み立て工場は2027年初めに出荷開始の見込み |
質疑では、SCA以外の顧客も含めると「2027年の生産量の75%超がすでに約束済み」と述べたと報じられています(Investing.com の書き起こし)。会社は、品薄が2026年よりさらに強まるとみて、契約と増産の両方を進めています。一方で、設備投資と費用は大きく増える見込みです。
※出所:Micron「決算説明会の原稿(Prepared Remarks)」「決算スライド」(2026年9月30日)、Investing.com の書き起こし(75%超の発言)。FY2027の設備投資の通年の金額は、会社は示していません。
この決算から読み取れること(マイクロン株を見ている人へ)
決算と説明会の内容を、株を見るうえでの「強み」と「気をつける点」に分けて整理しました。どちらを重く見るかで判断は変わります。
| 分け方 | 論点 | 中身 |
|---|---|---|
| 強み | HBMの契約 | 2027年分のHBM供給量の大部分を、前年より大幅に高い価格で契約済み(会社の説明) |
| 強み | 品薄の見通し | 2027・2028年は2026年よりはるかに品薄になる見込みで、需給がいつ釣り合うかは見通せないとしている |
| 強み | 長期契約(SCA) | 26件・受注残(RPO)約1,500億ドル。下限の価格でも、過去の好況期のピークを大きく上回る利益率を見込むと説明 |
| 気をつける点 | 設備投資の増加 | FY2027の上半期だけで約250億ドル、下半期はさらに増える見込み(FY2026は約273.7億ドル)。費用も約25億ドル増える見込み |
| 気をつける点 | 在庫日数 | 129日で、前の四半期より9日増えた(会社は、今後の数四半期で減る見込みと説明) |
| 気をつける点 | 値上げのペース | FY2027は値上げのペースが緩やかになる見込み。粗利益率は次の四半期(FQ1’27)がFY2027の底との説明 |
| 気をつける点 | 期待の織り込み | 6月の決算の翌日は約16%上がった。好決算でも、期待をどれだけ上回ったかで株価が上下しやすい |
需要と契約の面では追い風が続く一方で、投資と費用は大きく増えていく段階です。次の決算(FQ1’27)で、会社予想(売上615億ドル±15億ドル)に届いたかを確かめると、この見方が合っているかが分かりやすくなります。
※出所はこの記事の「決算説明会で分かったこと」と同じ(Micronの決算説明会の原稿・決算スライド、2026年9月30日)。6月の決算の翌日の値動きは、Yahoo Finance の株価から計算しました。この節は情報の整理で、売買を勧めるものではありません。決算後の株価の動きは、最新の株価で確認してください。
Micronとは
Micron Technology(マイクロン・テクノロジー)は、米国アイダホ州ボイシに本社を置くメモリ半導体メーカーで、DRAMの売上では世界第3位です(TrendForce調べ・2026年4〜6月期)。DRAMやNAND型フラッシュメモリに加えて、AI向けのHBMも作っています。NASDAQに上場していて、ティッカーシンボルは「MU」です。
米国で唯一の大手DRAMメーカーで、米国内での半導体の製造を後押しする法律(CHIPS法)の補助金の対象でもあります。米国内の製造能力を増やすため、大きな投資を続けています。AI需要が急に広がったことで、データセンター向けメモリの売上が大きく伸びています。
| 項目 | 詳細 |
|---|---|
| 正式名称 | Micron Technology, Inc. |
| 設立 | 1978年 |
| 本社 | 米国アイダホ州ボイシ |
| ティッカー | MU(NASDAQ) |
| 主力製品 | DRAM、NAND、HBM |
| 時価総額 | 株価で大きく変動(最新値は証券会社等で確認) |
HBM3E→HBM4Eへの進化
MicronはHBM3Eに続いて、次の世代のHBM4を2026年1〜3月から大量に出荷しています。その次のHBM4Eも、2027年の量産に向けて開発が進んでいます。
| 世代 | 帯域幅 | 容量 | 積層数 | 量産開始(予定) |
|---|---|---|---|---|
| HBM3E | 1.2 TB/s | 36GB | 12段 | 2024年〜 |
| HBM4 | 2.8 TB/s超 | 36GB(48GBはサンプル) | 12段(16段はサンプル) | 2026年1〜3月に大量出荷を開始 |
| HBM4E | — | — | — | 2027年(予定) |
※HBM4の数値はMicronの公式発表(2026年3月16日)によります。HBM4Eの帯域幅・容量・積層数は、公式で確認できなかったため空欄にしています。
HBMの売上シェアでは、Micronは18%で、SK Hynix(50%)とサムスン(33%)に次ぐ3位です(Counterpoint Research調べ・2026年4〜6月期)。Micronは、HBM4の12段品の立ち上がりがHBM3Eの12段品の2倍の速さで進んでいると説明しています(2026年6月の決算資料・Investing.com報道)。HBMの世代交代は、投資家にとっても大事な見どころです。
Morgan Stanleyの評価の推移(トップピック選出とその後)
大手投資銀行のMorgan Stanley(モルガン・スタンレー)は2025年11月13日、半導体担当のアナリスト、ジョセフ・ムーア氏のリポートで、Micronを「トップピック」(最も推す銘柄)に挙げました。その後、評価の中身は少しずつ変わっています。順番に見ていきます。
1. 選んだ理由はDRAMの品不足(2025年11月)
選んだときに挙げた理由は、DRAMの品不足です。ムーア氏は「2018年のような品不足が、はるかに高い利益の水準から始まろうとしている」と説明し、目標株価を325ドルに引き上げました。約1か月前の格上げのあと、DDR5のスポット価格(その場で取引される値段)が3倍になったことも挙げ、2026暦年のEPS(1株あたり利益)を25ドルと予想していました(CNBC・Investing.com 2025年11月13日)。
2. 株価は上振れをまだ織り込んでいない(選んだ当時の見方)
当時のリポートでは、株価は「これから来る上振れを、まだ十分に織り込んでいない」とも説明していました。いずれも2025年11月時点の分析で、株価はその後、大きく動いています。
3. トップピックはNVIDIAへ(2026年3月)
2026年3月3日、ムーア氏はNVIDIAを半導体のトップピックに戻し、Micronはその座から外れました。メモリ株とAI向けの半導体のどちらに上値があるかという議論について、両方とも同じくらい強いとみている、と報じられています(Yahoo Finance 2026年3月3日)。
4. 目標株価は1,200ドルへ、評価は据え置き(2026年6〜9月)
目標株価はその後も段階的に引き上げられ、2026年6月3日に520ドルから1,050ドルへ、FQ3’26決算の翌日の6月25日には1,200ドルになりました(MT Newswires 6月3日・Investing.com 6月25日の報道)。9月28日の時点でも、モルガン・スタンレーはMicronの評価を「オーバーウェイト」(市場平均より上を見込む)、目標株価を1,200ドルとしていると報じられています。足元の状況は「まだとても良い」としつつ、決算後の業績予想の引き上げは「これまでの四半期ほどではないかもしれない」との見方です(TipRanks〈The Fly〉2026年9月28日・Yahoo Finance 9月29日)。
株価と業績
Micronの業績はメモリ市場のサイクルに大きく左右されますが、AI需要の構造的な成長により、従来のサイクルよりも高い水準で推移しています。
| 会計年度 | 売上高 | 営業利益 | EPS |
|---|---|---|---|
| FY2023(〜2023/8) | 約155億ドル | 赤字 | 赤字 |
| FY2024(〜2024/8) | 約251億ドル | 約13億ドル | 約0.70ドル |
| FY2025(〜2025/8) | 約374億ドル | 約98億ドル | 約7.59ドル |
| FY2026(〜2026/9) | 約1,332億ドル | 約993億ドル | 約74.33ドル |
※実績はMicronの各年度の決算発表(FY2025は2025年9月23日、FY2026は2026年9月30日発表)によります。EPSは希薄化後のGAAPベースです(FY2026のNon-GAAP EPSは75.52ドル)。
FY2023の赤字からFY2024に黒字に戻り、その後はAI向けメモリの需要が急に増えて、業績が一段と大きくなりました。FY2026の売上は約1,332億ドルと、前の年の約3.6倍です。直近のFQ4’26は、1四半期だけで売上が約542.3億ドルに達し、FY2025の1年分の売上(約374億ドル)を1四半期で上回っています(詳しくは上の「FQ4’26決算ハイライト」を参照)。
FQ3’26決算ハイライト(2026年6月24日発表)
2026年6月24日発表・過去最高を更新する記録的決算
2026年のメモリ市場は、AI需要と品不足が重なる「スーパーサイクル」と呼ばれる局面にあります。Micronの2026会計年度 第3四半期(FQ3’26/2026年5月28日締め)は、売上・利益・利益率のいずれも過去最高を更新しました。
| 指標 | FQ3’26実績 | 前年同期(FQ3’25) |
|---|---|---|
| 売上高 | 約414.6億ドル($41.46B) | 約93.0億ドル($9.30B) |
| 前年同期比 | 約4.5倍 | — |
| GAAP EPS(希薄化後) | $24.67 | — |
| Non-GAAP EPS | $25.11 | — |
| 粗利率(GAAP/Non-GAAP) | 84.6%/84.9% | 約39% |
| 営業利益率(GAAP) | 80.4% | — |
事前の市場予想(コンセンサス)との比較は次のとおりで、売上・EPSとも大きく上回る「ビート(上振れ)」となりました。
| 指標 | 事前コンセンサス(市場予想) | 実績(FQ3’26) | 差異 |
|---|---|---|---|
| 売上高 | 約$35.84B(約358.4億ドル) | 約$41.46B(約414.6億ドル) | +約16%上振れ |
| Non-GAAP EPS | 約$20.78 | $25.11 | +約21%上振れ |
※コンセンサス(事前予想)はLSEGの集計(CNBC 2026年6月24日の報道)です。実績はMicron公式発表に基づきます。
ポイントを整理すると次のとおりです。
- 売上は前年同期の約4.5倍($9.30B→$41.46B)に急増しました。
- Non-GAAP EPSは$25.11と過去最高水準でした(事前予想との差は上の表を参照)。
- 粗利率は84%超と過去最高水準でした。メモリの平均販売単価(ASP)の急騰が、利益率を押し上げました。
- データセンター関連(クラウド向けメモリ+コアデータセンター)が売上の約6割を占め、AI需要が業績を牽引しました。
- 発表翌日(6月25日)の終値は、前日比で約16%高くなりました(Yahoo Finance の株価から計算)。
このときの次の四半期(FQ4’26)のガイダンス(会社見通し)は、次のとおりでした。9月30日の実績は、これを上回りました(上の「FQ4’26決算ハイライト」)。
| 指標 | FQ4’26 会社ガイダンス |
|---|---|
| 売上高 | 約$50.0B(約500億ドル)± $1.0B |
| 粗利率(Non-GAAP) | 約86% |
| Non-GAAP EPS(希薄化後) | $31.00 ± $1.00 |
HBM(高帯域幅メモリ)では、最新世代のHBM4を主要顧客向けに大量出荷しています(HBM4の売上はすでに$1B超と報じられています)。2026年分のHBMは、HBM4を含めて価格と数量の契約がすべて決まっていると、会社は2025年12月の決算発表で説明していました(sold out)。AI向けメモリの品不足は続いています。
※決算数値はMicronの公式発表(米SECに提出されたプレスリリース)に基づきます。市場予想との比較とHBM4の売上($1B超)は報道、株価の反応はYahoo Financeの株価からの計算です。本記事は情報提供を目的としたもので、将来の利益を保証するものではありません。投資判断はご自身の責任で、最新の公式情報をご確認ください。
※この節はFQ3’26(2026年6月24日発表)時点の情報です。FQ4’26(2026年9月3日締め)の実績は、上の「FQ4’26決算ハイライト」にまとめています。
DMM株でMicron株を買う手順3ステップ
Micron(MU)は米国のNASDAQに上場している株式なので、米国株を取り扱う証券会社で買えます。DMM株は、スマートフォンで本人確認を済ませると、最短で申し込みの当日から取引を始められます(公式サイト)。
ステップ1:DMM株で口座開設
DMM株の公式サイトから、口座開設を申し込みます。スマートフォンで本人確認を済ませた場合は、最短即日で取引を始められます。
ステップ2:米国株を取引できる状態か確かめる
ログインしたら、米国株の取引画面が使えるかを確認し、取引に使うお金を入金します。米国株のために追加の手続きが必要かどうかは、公式サイトの案内で確かめてください。
ステップ3:Micron(MU)を検索して注文
米国株の検索画面でティッカー「MU」を検索し、株数と注文方法を選んで発注します。成行注文のほか、指値注文もできます。
DMM株でMicron株を購入する
Micron(MU)は、DMM株で1株から購入できます。スマートフォンで本人確認をすれば、最短即日で取引を始められます。
※広告・PR
あなたに合う証券会社は?投資スタイル別に5つの口座・商品を比較
米国メモリ株・半導体株は、米国上場の銘柄と日本株を組み合わせるのが基本です。投資スタイルに合わせて証券会社を選びましょう。口座維持費が無料の会社なら、複数の口座を使い分けることもできます。
| こんな投資家向け | おすすめ証券会社 | 強み・特徴 | 口座開設 |
| 米国株(GAFAM/AI/半導体)を1株から | DMM株 | NISA口座なら米国株の取引手数料0円(課税口座は約定代金×0.495%・上限22ドル)・最短即日開設・NISA成長投資枠OK | 無料で開設 |
| 米国株の分析ツールにこだわりたい | マネックス証券 | 米国株の円→ドル為替手数料0銭(2026年6月時点)・銘柄スカウター好評・NISA成長投資枠で米国株OK | 無料で開設 |
| 日本の半導体装置株 + NISA・つみたて | 松井証券 | 1日50万円まで取引手数料0円・100年超の老舗・投信1,800本以上 | 無料で開設 |
| CFD/FX/米国株を1社でまとめたい | DMM.com証券(CFD) | CFD・FX・暗号資産を幅広く扱う・1社完結 | 公式サイト |
| 投資信託・つみたてで分散投資したい | ひふみ投信 | レオス・キャピタルワークスの直販ファンド・1,000円から・NISA対応 | 詳細を見る |
※米国メモリ株はDMM株またはマネックス証券、日本半導体装置株NISAは松井証券の使い分けで両市場をカバーできます。口座維持費はどちらも無料。
Q&A
Q. Micron株はどこで買えますか?
A. Micron Technology(ティッカー:MU)はNASDAQ上場の米国株です。DMM株、SBI証券、楽天証券など、米国株を取り扱う日本の主要ネット証券で購入可能です。
Q. MicronとSK Hynixの違いは何ですか?
A. 両社ともHBMを製造するメモリ大手です。HBMの売上シェアはSK Hynixが50%で1位、Micronは18%で3位です(Counterpoint Research調べ・2026年4〜6月期)。Micronは米国企業のため、地政学リスクが相対的に低いという利点もあります。
Q. Morgan StanleyはMicronをどう評価していますか?
A. 2025年11月にトップピックに選んだ際は、DRAMの品不足によって利益がこれまでにない水準まで伸びるとみて、目標株価を325ドルに引き上げました。2026年3月にトップピックの座はNVIDIAに移りましたが、2026年9月下旬の時点でも評価は「オーバーウェイト」、目標株価は1,200ドルと報じられています。
Q. Micronの配当はありますか?
A. はい、Micronは四半期配当を実施しています。配当利回りは株価によって変わるため、最新の配当額・利回りは証券会社やMicronのIR情報で確認してください。
まとめ
Micron Technologyは、米国で唯一の大手メモリメーカーです。HBM4の大量出荷とHBM4Eの開発、CHIPS法による後押しなど、中長期で成長を支える材料がいくつかあります。Morgan Stanleyは2025年11月にトップピックに選びました。2026年3月にその座はNVIDIAへ移りましたが、評価は今も「オーバーウェイト」と報じられています。
株価はその後も大きく動いているため、いまの水準はご自身で確認してください。米国株として日本の証券会社で1株から買えますが、値動きの大きいサイクル株である点も踏まえて、ご自身で判断してください。
今日できる小さな一歩として、Micronの投資家向けサイトで最新の決算発表を開き、次の四半期の売上の会社見通しがいくらになっているかを確かめておくだけでも十分です。
マネックス証券でMicron株を購入する
米国株の円→ドル為替手数料0銭(2026年6月時点)、銘柄分析ツール「銘柄スカウター」が好評。NISA成長投資枠でMicron(MU)も購入可能です。
※広告・PR
※本記事は情報提供を目的としており、特定の銘柄への投資を推奨するものではありません。掲載している情報は、2026年10月1日時点で確認した公開情報・各社IR資料(決算はFQ4’26=2026年9月30日発表分まで)をもとに作成していますが、その正確性・完全性を保証するものではありません。投資にはリスクが伴います。投資判断および売買の最終決定はご自身の責任で行ってください。