「半導体株が熱い」という言葉は聞いたことがあっても、なぜ今なのか、どの会社が何をしているのかは、よくわからない。そんな方のために書いた記事です。日本の国家予算を超える規模のお金が、AIインフラに流れ込もうとしています。
本記事にはアフィリエイト広告(PR)が含まれています。証券会社のリンクをご利用いただくと、運営者に紹介料が支払われる場合があります。投資判断はご自身の責任でお願いいたします。
AI半導体4社決算 完全分析【2026年2〜4月発表分】|NVIDIA・Broadcom・Micron・SK Hynix
※この記事は2026年2〜4月に発表された決算までの内容です(2026年5月時点)
扱っているのは、NVIDIAの2026年度第4四半期(2月25日発表)、Broadcomの2026年度第1四半期(3月4日)、Micronの2026年度第2四半期(3月18日)、SK Hynixの2026年1〜3月期(4月23日)の決算です。4社とも、その後に新しい決算を発表しています。
マイクロンはその後、2026年6月24日に2026年度第3四半期を、2026年9月30日(米国時間)に第4四半期(FQ4’26・2026年9月3日まで)の決算を発表しました。FQ4’26の売上は542.3億ドルで前年同期の約4.8倍となり、6四半期続けて過去最高を更新し、6月に出していた会社予想の上限も上回りました。次の四半期(FQ1’27)の会社予想は売上615億ドル±15億ドルです。決算説明会では、2027年分のHBMの供給量の大部分について前年より大幅に高い価格で契約を済ませたことや、メモリの品不足は2027〜2028年に2026年よりさらに強まる見通しが示されました。詳しくは「マイクロン(Micron・MU)株分析|売上542億ドルの決算とHBM4、モルガン・スタンレーの評価の推移」をご覧ください。SK Hynixの2026年4〜6月期は「2026年4〜6月期の半導体決算まとめ|メモリ・ファウンドリ・CPU・装置を予想と比較」で整理しています。
📊 数字の見方(米ドル → 日本円換算の目安)
本記事には、米ドル建て($)の金額がたくさん出てきます。日本円での大きさをつかみながら読めるように、下記を目安にしてください(為替レート1ドル=148円換算)。
- $1B(ビリオン)= 10億ドル ≒ 約1,480億円
- $10B = 100億ドル ≒ 約1.5兆円
- $100B = 1,000億ドル ≒ 約14.8兆円
- $1T(トリリオン)= 1兆ドル ≒ 約148兆円
※「$10B(約1.5兆円)超」「$100B(約14.8兆円)規模」などの数字は、日本のGDP(約4.2兆ドル)の何%に相当するかを意識すると規模感がつかみやすくなります。
2026年、Microsoft・Alphabet(Google)・Amazon・Metaの4社(Apple除くGAFAM)だけで合計$695B(約102.9兆円)〜$725B(約107.3兆円)を設備投資(CapEx:データセンターやAIインフラへの大規模投資)に費やす計画です。そのお金はどこへ行くのか。答えはシンプルです。GPU・カスタムAIチップ・メモリを作る半導体メーカーに直接流れ込みます。
本記事では、GAFAMの設備投資を多く受け取っている「AIマネーの受け皿」4社、NVIDIA・Broadcom・Micron・SK Hynixの決算を読み解きます。メモリ価格が急騰した理由、HBM(高帯域幅メモリ)が2026年分すでに全量予約済みである事実、そして「決算は絶好調なのに株価が下がった」理由まで、できるだけやさしい言葉で解説します。
この記事で分かること
- NVIDIA・Broadcom・Micron・SK Hynixの直近決算の実数値と市場評価
- GAFAMの設備投資$700B(約103.6兆円)超のうち約45%がNVIDIAのData Center売上に直結する構造
- HBMなどのメモリ価格が急騰し、品不足が続いている理由
- Broadcomに顧客として確定したOpenAIの衝撃と2027年のAI売上$100B(約14.8兆円)超予測
- SK Hynixが営業利益率72%という史上最高値を記録した仕組み
- これら4社の株式を日本から購入するための具体的な証券会社と方法
- 結論|半導体4社決算スコアカード
- AIマネーフローのリアル|設備投資 → 半導体への直結関係
- NVIDIA|Data Center +75%・通年3.7B(約28.7兆円)・「compute is revenues」
- Broadcom|カスタムAIチップ顧客6社確定・2027年AI売上0B(約14.8兆円)超
- Micron|DRAM +207%・粗利率74.9%・需要の50〜66%しか応えられない
- SK Hynix|営業利益率72%・売上+198%・KOSPIを動かした主役
- 4社共通の教訓|半導体は「絶好調 = 株価上昇」ではない
- AI半導体で何が買えるか【証券口座の選び方】
- リスクと注意点
- まとめ|AIマネーの蛇口を握る4社
結論|半導体4社決算スコアカード
先に結論:4社はいずれも、売上・EPS(一株あたりの利益)ともに市場予想(コンセンサス)を上回りました。「AI需要に支えられた構造的な成長」が、数字として確認できた決算です。数字の多い記事なので、気になる会社の章から読んでいただいてもかまいません。
| 企業 | 決算期 | 売上実績 | コンセンサス比 | 非GAAP EPS | 主要AI指標 | 株価反応 |
|---|---|---|---|---|---|---|
| NVIDIA | FY26 Q4 | $68.13B(約10.1兆円) | Beat +3.9% | $1.62(予想比+6.5〜7.3%) | Data Center +75% / 通年$193.7B(約28.7兆円) | -5.46%($260B(約38.5兆円)消失) |
| Broadcom | FY26 Q1 | $19.31B(約2.9兆円) | Beat | $2.05(予想比+9%) | AI半導体 +106% / 顧客6社確定 | +6.0% |
| Micron | FY26 Q2 | $23.86B(約3.5兆円) | Beat +24〜25% | $12.20(予想比+31〜39%) | DRAM +207% / HBM全量予約済 | -3.8% |
| SK Hynix | 2026 Q1 | 52.6兆ウォン(約$355億) | Beat +2.7% | — | 営業利益率72% / HBM比率倍増 | -0.9% |
注目したいのは、株価反応が二極化している点です。Broadcomだけが+6.0%上昇した一方で、NVIDIA・Micron・SK Hynixは、決算が予想を上回ったにもかかわらず下落しました。この「絶好調なのに株価が下がる」理由は、後半の「4社共通の教訓」の章で詳しく解説します。
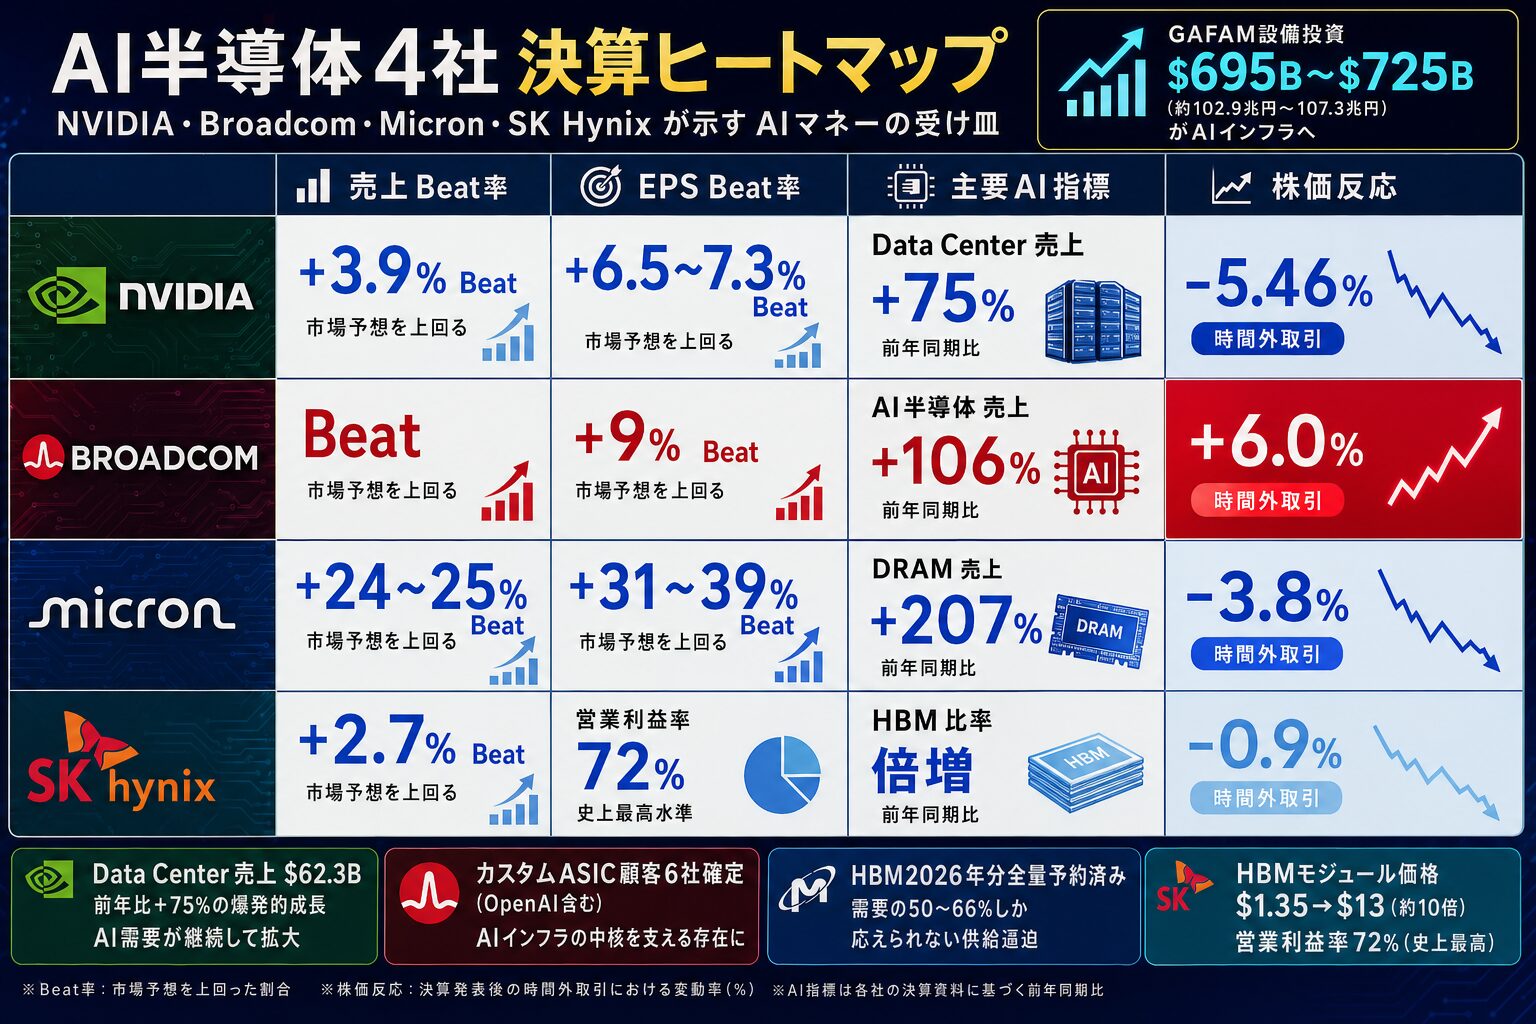
※図は2026年5月時点の内容です(Micronは2026年3月18日発表の2026年度第2四半期)。その後の決算は、記事冒頭の囲みをご覧ください。
AIマネーフローのリアル|設備投資 → 半導体への直結関係
「GAFAMが設備投資を増やすと、なぜ半導体メーカーが潤うのか」。この基本的な仕組みを知っておくだけで、AI半導体株の見え方がだいぶ変わってきます。
NVIDIAが受け取る設備投資の割合
NVIDIAのFY26 Q4 Data Center売上は$62.3B(約9.2兆円)です。一方、NVIDIAが言及したハイパースケーラー4社(Google $185B(約27.4兆円) / Amazon $200B(約29.6兆円) / Microsoft $140B(約20.7兆円) / Meta $135B(約20兆円))の2026年AI 設備投資合計は$600〜660B超とされています。
単純に計算すると、NVIDIAのData Center売上 ÷ ハイパースケーラーの設備投資 ≒ 45%という比率になります。GAFAMが使うAI設備投資のほぼ半分が、NVIDIA製品の購入に充てられている、ということです。
メモリ価格高騰が設備投資引き上げの「犯人」
2026年4月29日のMeta決算発表で、Mark Zuckerberg CEOは、設備投資を前回ガイダンス(会社が示す見通し)から$10B(約1.5兆円)引き上げた理由を、次のように説明しました。
“We are increasing our infrastructure CapEx forecast for this year. Most of that is due to higher component costs, particularly memory pricing.”
— Mark Zuckerberg(Meta CEO、2026年4月29日決算説明会)
訳:「今年の設備投資予測を引き上げています。その大部分はコンポーネントコストの上昇によるもので、特にメモリ価格の高騰が主な要因です。」
つまり、GAFAMが設備投資を積み増す大きな理由の一つが、「メモリが高すぎる」ことなのです。そして、そのメモリを作っているのがMicronとSK Hynixです。
HBMの品不足と価格高騰の構造
HBM(High Bandwidth Memory、高帯域幅メモリ)は、AIの学習・推論に使われる特殊なメモリです。通常のDRAMとは違い、GPU(特にNVIDIAのBlackwell)のすぐそばに積み重ねる構造になっていて、処理速度が桁違いに速いのが特徴です。
そのHBMの価格が、大きく跳ね上がっています。需要が急に増える一方で、生産能力を増やすには時間がかかるため、完全な売り手市場です。SK Hynixが「向こう3年分の顧客需要が供給能力を超過している」と公言するほど、品不足が続いています。
この設備投資とメモリ価格の仕組みを頭に入れたうえで、各社の決算を見ていきましょう。
NVIDIA|Data Center +75%・通年3.7B(約28.7兆円)・「compute is revenues」
AIインフラの中心にいるのは、NVIDIAです。まずは、2026年2月25日に発表されたFY26 Q4(2025年11月〜2026年1月)の決算から見ていきます。
FY2026 Q4 ハイライト(発表日: 2026年2月25日 / 対象期間: 2025年11月〜2026年1月)
表A: 主要KPI(実績 vs コンセンサス)
| 指標 | コンセンサス予想 | 実績 | 差分・評価 |
|---|---|---|---|
| 売上高 | $65.56〜66.0B | $68.13B(約10.1兆円) | +3.9% Beat |
| 非GAAP EPS | $1.51〜1.53 | $1.62 | +6.5〜7.3% Beat |
| 売上高 YoY成長率 | — | — | — |
| 粗利率 | — | 75.0% | — |
| 営業利益 | — | — | — |
表B: 主要部門の業績
| 部門 | 売上 | YoY成長率 | QoQ成長率 | 備考 |
|---|---|---|---|---|
| Data Center | $62.3B(約9.2兆円) | +75% | +22% | 売上全体の91%・ChatGPT登場以来13倍(通年$193.7B(約28.7兆円)) |
| ネットワーキング(NVLinkなど) | $10.98B(約1.6兆円) | +263% | — | Data Center売上に含まれる |
| Sovereign AI(政府向け) | 通年$30B(約4.4兆円)超 | 前年比約3倍 | — | 各国政府のAI主権確保目的 |
| Physical AI(自動運転等) | 通年$6B(約8,880億円)超 | — | — | Waymo・Tesla等が主要顧客 |
表C: 次期ガイダンス vs コンセンサス(FY2027 Q1/2026年5月20日発表予定。2026年5月時点)
| 指標 | コンセンサス予想 | ガイダンス(実績) | 差分・評価 |
|---|---|---|---|
| 売上高 | $72.6B(約10.7兆円) | $78.0B(約11.5兆円)(±2%) | +7.4% Beat / 中国向けゼロ前提 |
Sovereign AI と Physical AI という新成長軸
NVIDIAの成長を語るときに見落とされがちなのが、ハイパースケーラー以外の需要です。各国政府がAI主権(Sovereign AI)を確保するために購入するGPUは、通年で$30B(約4.4兆円)超(前年比3倍)に達しました。自動運転(WaymoやTesla向けなど)を中心とするPhysical AI需要も、通年$6B(約8,880億円)超まで育っています。
Blackwellと次世代Vera Rubin
現世代製品のBlackwellは、史上最速のプロダクトランプ(量産の立ち上がり)を達成しており、約9GWがすでに稼働中です。次世代のVera Rubinはサンプル出荷が完了しており、量産は2026年後半の予定です(2026年5月時点)。
サプライチェーンへの発注コミットがほぼ倍増
NVIDIAがサプライヤーに発注済みのコミット金額は、Q3末の$50.3B(約7.4兆円)から、Q4末には$95.2B(約14.1兆円)へほぼ倍増しました。将来の需要に強い確信がなければ、できない判断です。また、AI企業のAnthropicへの$10B(約1.5兆円)投資も明らかになっています。
リスク1:顧客集中
ハイパースケーラー5社で、NVIDIA売上の50%強を占めています。上位2社だけでも36%です。特定の顧客への依存度が高いので、その顧客が設備投資を減らした場合のリスクは、知っておく必要があります。
リスク2:中国規制(H20ゼロ化)
米国政府の輸出規制により、中国向けに設計されたGPU「H20」は、事実上の販売停止になっています。FY27 Q1ガイダンスは、中国向けゼロを前提にしながらも$78.0B(約11.5兆円)(±2%)という強気の数字で、Beat幅(予想を上回った幅)は+7.4%でした。
好決算なのに、なぜ株価は-5.46%下落したのでしょうか
決算の翌日、NVIDIAの時価総額は約$260B(約38.5兆円)失われました。理由をひとことで言うと、「2027年の成長が、すでに株価に織り込まれていた」ためです。これについては、「4社共通の教訓」の章で改めて解説します。
Jensen Huangの3つの名言
“In this new world of AI, compute is revenues.”
— Jensen Huang(NVIDIA CEO、FY26 Q4 決算説明会)
訳:「AIの新しい世界では、コンピュート(GPU)そのものが収益になる。」
“The ChatGPT moment of agentic AI has arrived.”
— Jensen Huang(NVIDIA CEO、FY26 Q4 決算説明会)
訳:「エージェント型AIのChatGPTモーメントが到来した。」ChatGPTが生成AIの一般普及を引き起こしたように、AIエージェント(自律的に行動するAI)の普及がいよいよ始まったという宣言です。
“Inference performance equals revenues for our customers.”
— Jensen Huang(NVIDIA CEO、FY26 Q4 決算説明会)
訳:「推論性能がそのまま顧客の収益に直結する。」AIサービスを提供する企業にとって、GPU性能=売上に直結するため、投資を続けざるを得ないという構造を説明したものです。
NVIDIAの株式は日本の多くの証券会社で1株から購入できます。DMM株は、米国株の取引手数料がNISA口座で0円、課税口座は約定代金×0.495%(税込・上限22ドル)で、少額からNVIDIAに投資できます。
Broadcom|カスタムAIチップ顧客6社確定・2027年AI売上0B(約14.8兆円)超
NVIDIAが汎用GPU市場を押さえているとすれば、Broadcomはカスタム設計チップ(ASIC)市場の代表格です。Google・Meta・Anthropic・OpenAIといった主要AI企業が、「NVIDIAのGPUではなく、Broadcomと共同設計した専用チップ」を使い始めています。これは、AI半導体市場が多様になってきていることを示す大事なサインです。
FY2026 Q1 ハイライト(発表日: 2026年3月4日 / 対象期間: 2025年11月〜2026年2月)
表A: 主要KPI(実績 vs コンセンサス)
| 指標 | コンセンサス予想 | 実績 | 差分・評価 |
|---|---|---|---|
| 売上高 | $19.18B(約2.8兆円) | $19.31B(約2.9兆円) | Beat / YoY +29% |
| 非GAAP EPS | $1.88 | $2.05 | +9% Beat |
| 売上高 YoY成長率 | — | +29% | — |
| 粗利率 | — | — | — |
| 営業利益 | — | — | — |
表B: 主要部門の業績
| 部門 | 売上 | YoY成長率 | 備考 |
|---|---|---|---|
| AI半導体(カスタムASIC) | $8.4B(約1.2兆円) | +106% | 売上全体の43%・AI受注残$73B(約10.8兆円)(18ヶ月以内出荷) |
| AI Networking(Tomahawk等) | AI半導体の約1/3 | +60% | Tomahawk 6(102.4 Tbps)量産出荷中 |
| VMware(エンタープライズSW) | Q1 TCV $9.2B(約1.4兆円)超 | ARR +19% | クラウド企業需要で好調 |
表C: 次期ガイダンス vs コンセンサス(FY2026 Q2)
| 指標 | コンセンサス予想 | ガイダンス | 差分・評価 |
|---|---|---|---|
| 売上高(Q2) | $20.4〜20.56B | $22.0B(約3.3兆円) | +7% Beat |
| AI半導体売上(Q2見込み) | — | $10.7B(約1.6兆円) | YoY +140%見込み |
カスタムAIチップ顧客6社の全貌
Broadcomの強みは、AIチップを共同開発する「ハイパースケーラー顧客」の顔ぶれです。2026年3月の決算で、6社目の顧客としてOpenAIが公式に確定しました。
| 顧客 | チップ | 規模と動向 |
|---|---|---|
| Ironwood TPU(第7世代) | 最大顧客。長年の共同開発パートナー | |
| Anthropic | 専用ASICチップ | 2026年に1GW、2027年に3GW超の展開予定 |
| Meta | MTIA(Meta Training and Inference Accelerator) | 出荷中。Broadcomと2nmカスタムASIC共同開発 |
| 顧客4・5(非公開) | 非公開 | 2027年に倍増規模へ拡大予定 |
| OpenAI(新規・6社目) | XPU(第1世代) | 2027年1GW超での量産出荷予定。6社目として確定 |
Hock Tan CEOは、決算説明会で次のように述べました。
“We also now have a sixth customer. We expect OpenAI to be deploying in volume their first generation XPU in 2027.”
— Hock Tan(Broadcom CEO、FY26 Q1 決算説明会、2026年3月4日)
訳:「6社目の顧客が加わりました。OpenAIが2027年に第1世代XPUを大規模展開する見込みです。」
AI受注残B(約10.8兆円)・2027年には0B(約14.8兆円)超
Broadcomがいま受注している未出荷のAI半導体は、$73B(約10.8兆円)(18ヶ月以内に出荷予定)に達します。さらにTan CEOは、踏み込んだ発言もしています。
“We have line of sight to achieve AI revenue from chips, just chips, in excess of $100 billion in 2027.”
— Hock Tan(Broadcom CEO、FY26 Q1 決算説明会)
訳:「チップだけで2027年のAI売上が$100B(約14.8兆円)を超える見通しが立っています。」
製造能力は2028年まで全量確保済み
Broadcomは、2026〜2028年分の製造能力を全量確保済みです。AI需要の急増を見込んで、台湾TSMCなどのファウンドリーの生産ラインを長期で押さえています。ネットワーク向けの高速スイッチングチップ「Tomahawk 6(102.4 Tbps)」も量産出荷が始まっており、AI向けネットワーク市場でも強い地位を保っています。
VMware事業(ARR +19% YoY、Q1 TCV $9.2B(約1.4兆円)超)も、クラウド企業の需要に乗って順調です。AI半導体とエンタープライズソフトウェアという二本柱が、うまくかみ合っています。
Broadcom株が+6.0%上昇した理由
NVIDIAが下落するなかでBroadcomが上昇したのは、「OpenAIという6社目の新顧客確定」という、具体的なうれしい驚きがあったからです。未来の需要が目に見える形になった点を、市場は高く評価しました。強い業績がすでに株価に織り込まれていたNVIDIAとは、対照的な結果です。
Micron|DRAM +207%・粗利率74.9%・需要の50〜66%しか応えられない
Micronは、米国で唯一のメモリ半導体大手です。DRAMとNANDフラッシュを製造していて、AI時代に入ってからは、特にHBM(高帯域幅メモリ)の供給でNVIDIAと深い関係を築いています。
FY2026 Q2 ハイライト(発表日: 2026年3月18日 / 対象期間: 2025年12月〜2026年2月)
表A: 主要KPI(実績 vs コンセンサス)
| 指標 | コンセンサス予想 | 実績 | 差分・評価 |
|---|---|---|---|
| 売上高 | $19.19〜20.07B | $23.86B(約3.5兆円) | +24〜25% Beat(大幅超過) |
| 非GAAP EPS | $8.79〜9.31 | $12.20 | +31〜39% Beat |
| 売上高 YoY成長率 | — | — | — |
| 粗利率 | — | 74.9% | 自社過去記録を更新 |
| 営業利益 | — | — | — |
表B: 主要部門の業績
| 部門 | 売上 | YoY成長率 | QoQ成長率 | 備考 |
|---|---|---|---|---|
| DRAM | $18.8B(約2.8兆円) | +207% | +74% | 総売上の79% / ASP前四半期比+60%台中盤 |
| NAND | 約$5.0B(約7,400億円) | — | +82% | ASP前四半期比+70%台後半 |
| Cloud Memory BU | $7.75B(約1.1兆円) | +163%超 | — | HBM4 36GB 12-Hi(Vera Rubin向け)量産出荷開始 |
| Core Data Center BU | $5.69B(約8,421億円) | — | — | — |
| データセンター関連合計 | 約$13.44B(約2兆円) | — | — | 売上全体の56% |
表C: 次期ガイダンス vs コンセンサス(FY2026 Q3)
| 指標 | コンセンサス予想 | ガイダンス | 差分・評価 |
|---|---|---|---|
| 売上高(FQ3) | — | $33.5B(約5兆円) | 前年同期比+260%超 |
| 粗利率(FQ3) | — | 約81% | さらなる改善見込み |
| EPS(FQ3) | — | $19.15 | — |
「売り切れ状態」のHBM市場
Micronの2026年分のHBM供給は、価格・数量ともに全量の契約締結が済んでいます(「sold out相当」)。さらに深刻なのは、主要顧客からの需要に対して、50〜66%しか応えられないという品不足の現実です。どれだけ作っても足りない状況が続いています。
Sanjay Mehrotra CEOは、決算説明会で次のように述べました。
“We have completed agreements on price and volume for our entire calendar 2026 HBM supply.”
— Sanjay Mehrotra(Micron CEO、FY26 Q2 決算説明会)
訳:「2026年暦年の全HBM供給分について、価格および数量の契約を完了しました。」
DRAM・NAND価格の急騰
一般的なDRAMの平均販売価格(ASP)は、前の四半期と比べて+60%台中盤、NANDは+70%台後半と、大きく値上がりしています。これが、Meta CEO Zuckerbergの「メモリ価格の高騰で設備投資を引き上げた」という発言につながっています。
HBM市場の将来規模と投資計画
Micronが予測するHBMの市場規模(TAM)は、2025年の$35B(約5.2兆円)から、2028年には$100B(約14.8兆円)を超える見通しです(年平均成長率約40%)。この成長に対応するため、FY2026の設備投資は、当初ガイダンスの$20B(約3兆円)から$25B(約3.7兆円)超に上方修正されました。
特に注目したいのがHBM4です。NVIDIAの次世代GPU「Vera Rubin」向けのHBM4 36GB 12-Hiは、Micronがすでに量産出荷を始めています。
FQ3ガイダンスは前年同期比+260%超
次の四半期(FY26 Q3)のガイダンスは、売上$33.5B(約5兆円)(前年同期比+260%超)、粗利率約81%、EPS$19.15です。さらなる加速が示されています。
“Memory makes AI smarter and more capable.”
— Sanjay Mehrotra(Micron CEO)
訳:「メモリがAIをより賢く、より高性能にする。」
Micronの株式は米国市場(NASDAQ: MU)に上場しており、日本の証券会社から購入できます。韓国のSK Hynixも視野に入れるなら、SBI証券が選択肢に入ります。
SK Hynix|営業利益率72%・売上+198%・KOSPIを動かした主役
SK Hynixは、韓国の総合半導体メーカーで、DRAMとNANDの世界2位のサプライヤーです。ただ現在は、「AI memory company(AIメモリ企業)」と自ら名乗るほど、HBMに特化した色合いが強くなっています。
2026年Q1(暦年)ハイライト(発表日: 2026年4月23日 / 対象期間: 2026年1月〜3月)
表A: 主要KPI(実績 vs コンセンサス)
※ドル換算: 1ウォン=約$0.000727($355億÷52.6兆ウォンから逆算) ※円換算: 1ウォン=0.108円
| 指標 | コンセンサス予想 | 実績(ウォン) | 実績(ドル換算) | 実績(円換算) | 差分・評価 |
|---|---|---|---|---|---|
| 売上高 | 51.2兆ウォン | 52.6兆ウォン | 約$355億 | 約5.7兆円 | +2.7% Beat / YoY +198% / QoQ +60% |
| 営業利益 | 35.9兆ウォン | 37.6兆ウォン | 約$254億 | 約4.1兆円 | +4.7% Beat / YoY +405% |
| 純利益 | — | 40.3兆ウォン | 約$293億 | 約4.4兆円 | YoY +398〜460% |
| EPS(非GAAP) | — | — | — | — | — |
| 売上高 YoY成長率 | — | +198% | — | — | — |
| 営業利益率 | — | 72.0% | — | — | 四半期史上最高 |
表B: 主要部門・製品の業績
| 指標 | 実績 | 備考 |
|---|---|---|
| HBM比率(DRAM売上内) | 12%(Q4: 6%→Q1: 12%) | 1四半期で倍増。高単価製品ミックス改善が利益率を押し上げ |
| DRAM ASP | +60%台中盤 QoQ | — |
| NAND ASP | +70%台中盤 QoQ | NAND市場シェア22.1%(Samsung次ぎ2位) |
| HBM3E(現主力) | 2026年出荷の約65% | — |
| HBM4(次世代) | Q3量産化見込み | NVIDIA Vera Rubin向けに共同開発 |
| HBM4E(次々世代) | 2026年後半サンプル・2027年量産 | — |
表C: 次期ガイダンス vs コンセンサス
| 指標 | コンセンサス予想 | ガイダンス | 差分・評価 |
|---|---|---|---|
| 売上高(Q2 2026) | — | — | 「向こう3年分の需要が供給能力を超過」と言及 |
| 設備投資(2026年) | — | 2025年比大幅増(具体額非開示) | 清州パッケージング棟19兆ウォン・米インディアナ$38.7億を公表 |
営業利益率72%がどれほど高い数字なのか、一例で説明します。日本の製造業大手、トヨタ自動車の営業利益率は、おおむね10〜12%です。SK Hynixは、その6倍超の利益率を四半期で達成したことになります。
HBM比率が1四半期で倍増
SK HynixのDRAM売上に占めるHBMの割合が、Q4の6%からQ1の12%へと1四半期で倍増しました。HBMは通常のDRAMより大幅に高い価格で売れるため、製品の組み合わせが良くなり、利益率を押し上げています。
HBMモジュール価格の急騰と3年分の需要超過
メモリ価格の上昇は、Micronで見たDRAMの値上がりとも一致する構造的な変化です。
需要の見通しについて、HBM営業責任者のKim Ki-tae氏は、次のように述べています。
“Customer demand over the next three years already far exceeds our production capacity.”
— Kim Ki-tae(SK Hynix HBM営業責任者、2026年4月23日)
訳:「向こう3年間の顧客需要は、すでに我々の生産能力を大幅に超えています。」
需要がただの短期的な盛り上がりではなく、少なくとも3年先まで続く構造的なものだと、当事者がはっきり語っている点で、とても大事な発言です。
次世代HBMの開発状況
いまの主力製品HBM3Eが、2026年出荷の約65%を占めています。次世代のHBM4はNVIDIAのVera Rubin向けに共同開発が進んでおり、2026年Q3の量産化が見込まれています(2026年5月時点の予定)。その次のHBM4Eは、2026年後半にサンプル出荷、2027年に量産の予定です。
マイクロソフト・グーグルとの大型供給交渉
MicrosoftおよびGoogleとは、数百億ドル規模の長期DRAM供給契約の交渉が進んでいます。また、米国インディアナ州への$38.7億の拠点投資(2028年後半生産開始目標)も発表されており、地政学リスクを分散する生産体制づくりも進んでいます。
史上最高値後の株価と韓国市場への影響
SK Hynixの株価は、決算当日の朝に+3.6%上昇し、1,267,000ウォンという史上最高値を付けました。ただし、同日の大引けには利益確定売りが入り、終値は-0.9%でした。韓国総合株価指数のKOSPIが史上最高値を更新する場面でも、SK Hynixが最大のけん引役となりました。
4社共通の教訓|半導体は「絶好調 = 株価上昇」ではない
今回の4社決算の株価反応をまとめると、以下のとおりです。
| 企業 | 決算評価 | 株価反応 | 主な理由 |
|---|---|---|---|
| Broadcom | Beat + OpenAI新規確定 | +6.0% | 新規顧客という「サプライズ」が評価された |
| SK Hynix | Beat + 史上最高益 | -0.9% | 好業績は既に織り込み済みで利確売りが入った |
| Micron | 大幅Beat | -3.8% | 「Buy the rumor, sell the news」典型例 |
| NVIDIA | Beat + 強気ガイダンス | -5.46% | 2027年の強い成長が既に株価に先取りされていた |
「織り込み済み」とは何か
株式市場では、将来の業績への期待が、先に「今の株価」に反映されます。これを「織り込む」と言います。NVIDIAやMicronのように、好調な決算が事前に予想されていた場合、実際に発表されても「やっぱり良かったね」という反応になります。むしろ、出尽くし感から売りが入ることもあります。
一方のBroadcomでは、「OpenAIが6社目の顧客として確定」というサプライズがあり、市場の予想を上回る情報が出ました。「知らなかった好材料」が出た銘柄は上がり、「知っていた好材料」の確認に終わった銘柄は下がる。これが、市場の基本的な考え方です。
評価サイクルと投資タイミング
AI半導体への投資を考えるとき、「決算発表日に飛びつくと、高値でつかみやすい」という教訓が、このデータから読み取れます。決算前に上がり、発表後に下がるというパターンは、特に人気銘柄でよく起きます。この値動きのくせを知ったうえで、長い目で判断することが大切です。
AI半導体で何が買えるか【証券口座の選び方】
本記事で紹介した4社のうち、NVIDIA・Broadcom・Micronは、米国株として日本の証券会社から購入できます。SK Hynixは韓国証券取引所(KRX)に上場しているので、韓国株の取引に対応した証券会社が必要です。
各社の購入先まとめ
- NVIDIA(NVDA)・Broadcom(AVGO)・Micron(MU):米国株対応の全証券会社で購入可能
- SK Hynix(韓国KS:000660):韓国株取引に対応した証券会社が必要(SBI証券など)
用途別おすすめ証券会社
NVIDIAやBroadcomに1株から少額で投資したい初心者の方には、DMM株が向いています。米国株の取引手数料はNISA口座で0円、課税口座は約定代金×0.495%(税込・上限22ドル)で、1株単位から購入できるため、まずは試してみたいという方に合います。
10年分の決算推移を一覧で確認できる「銘柄スカウター」機能が強力なマネックス証券は、決算分析を深く行いたい方に向いています。米国株の情報量では国内トップクラスです。
SK Hynix(韓国株)への投資や、米国株5,000銘柄以上の幅広い選択肢を求めるならSBI証券です。為替コストも業界最安水準で、新NISA成長投資枠での米国株積立にも対応しています。
リスクと注意点
AI半導体への投資には多くの魅力がありますが、同時に見過ごせないリスクもあります。投資判断の前に、以下の点を押さえておいてください。
1. AIバブル懸念
NVIDIAが絶好調の決算にもかかわらず-5.46%下落したことは、市場が「成長期待の先取り」に警戒し始めていることを示しているのかもしれません。AI需要が一時的な過剰投資によるものだった場合、半導体銘柄は大きな調整を受ける可能性があります。
2. 顧客集中リスク
NVIDIAの場合、ハイパースケーラー上位2社だけで、売上の36%を占めています。特定の顧客の設備投資削減や方針転換が、NVIDIAの業績に直接響くリスクがあります。同じように、Broadcomの顧客6社でも、主力のGoogleへの依存度に注意が必要です。
3. 中国規制リスク
米国政府の半導体輸出規制は、いつ変わってもおかしくありません。現在はNVIDIAの中国向けH20が販売停止となっており、さらなる規制強化が各社の売上に影響する可能性も否定できません。
4. 在庫調整サイクル
半導体業界は、歴史的に好況と不況の波(シリコンサイクル)を繰り返してきました。いまはAI需要による異例の強さが続いていますが、顧客の在庫の積み増しが一段落したあとに、調整局面が来るリスクは常にあります。
5. 為替リスク
米国株は米ドル建て、SK Hynixは韓国ウォン建てです。円高が進むと、現地の株価が上がっても、円に換算した利益が目減りすることがあります。特に長期で持つ場合は、為替の動きが投資の成果に大きく影響します。
まとめ|AIマネーの蛇口を握る4社
今回の4社決算から見えてくる共通のメッセージは、はっきりしています。
- GAFAM(Apple除く4社)が2026年に合計$695B(約102.9兆円)〜$725B(約107.3兆円)の設備投資を投じる
- その約45%がNVIDIAのData Center売上に直結する
- メモリ価格は大きく値上がりしており、HBMの供給は2026年分すでに完売
- Broadcomは顧客6社(Google・Anthropic・Meta・OpenAIなど)でカスタムAIチップ市場を独占しつつあり、2027年にはAIチップだけで$100B(約14.8兆円)を超える見通し
- SK Hynixは「向こう3年間の需要が供給能力を超える」という前代未聞の需給状況の中、営業利益率72%という史上最高値を記録した
「AIが熱い」という漠然とした言葉の裏側には、このような具体的な数字とお金の流れがあります。GAFAMが投じる巨額の設備投資は、半導体メーカーの売上として着地し、やがて株主への還元につながることもあります。
米国株を少額で試すなら、使う予定の口座がNISA口座か課税口座かで手数料が変わるので、先に口座の種類を確かめてみてください。
次のステップとして、ぜひ以下の関連記事もご覧ください。
- 2026年Q1 AI企業決算まとめ|GAFAM・半導体・非上場AI 12社の数字と株価反応
- GAFAM 2026年Q1決算|AI ARRと設備投資100兆円超、株価が分かれた理由
- Anthropic・OpenAI・SpaceXへの間接投資ルート|2026年5月時点の整理
【免責事項】本記事は情報提供を目的としたものであり、特定の金融商品への投資を勧誘するものではありません。投資にはリスクが伴い、元本が保証されるものではありません。過去の実績は将来の結果を保証するものではありません。投資判断はご自身の責任で行ってください。記事内の数値・データは各社決算発表資料など(取得日:2026年5月1日)に基づいており、その後変更される可能性があります。