毎月1万円を宝くじに使った場合と、投資に回した場合。30年後にどれだけ差がつくのかを数字で比べました。2026年の年末ジャンボ(1等7億円)の当せん金の表と期待値から、落ち着いて確かめます。
※本記事はアフィリエイト広告を含みます(PR)
※本記事は広告・PRを含みます。2026年11月11日に、年末ジャンボ(2026年)とNISAの数字を公式の情報で確かめ、積立の試算を計算し直しました。投資には元本割れのおそれがあります。
この記事でわかること
- 2026年の年末ジャンボの発売期間・当せん金と、1枚あたりの期待値
- 同じ金額を宝くじと積立投資に回したときの試算の違い
- NISAの今の上限と、投資にも元本保証がないこと
先に結論:宝くじは、買い続けると平均して投入額の半分ほどしか戻らない計算です。同じお金を長く積み立てて投資に回した試算のほうが、期待される結果は大きく上回ります。ただし投資にも元本保証はなく、途中で値下がりする期間もあります。宝くじと投資のどちらにお金を回すかで迷っている方は、数字を一つずつ確かめながら読み進めてみてください。
「宝くじで一攫千金」と「投資でコツコツ」。この2つを落ち着いて数字で比べると、はっきりした差が見えてきます。
宝くじの期待値を冷静に計算する
宝くじの魅力は、「少額で億万長者になれるかもしれない」ことです。では、その確率を見てみましょう。2026年の年末ジャンボは、2,000万枚をひと組(1ユニット)として、その中に1等が1本入ります。1等が当たる確率は2,000万分の1で、前後賞まで入れても約667万分の1にとどまります。
もっと大切なのが「期待値」という考え方です。期待値とは、宝くじを1枚買ったときに、平均するといくら戻ってくるかを示す数字です。宝くじの当せん金の合計は、法律で発売総額の5割までと決まっています(当せん金付証票法 第5条)。2026年の年末ジャンボの当せん金の表で計算すると、1枚300円に対して、平均の戻りは約150円です。
2026年の年末ジャンボ・年末ジャンボミニのきほん
| 項目 | 年末ジャンボ | 年末ジャンボミニ |
| 売り場での発売 | 2026年11月24日〜12月25日 | |
| 抽せん日 | 2026年12月31日(当せん金の支払いは2027年1月8日から) | |
| 1枚の値段 | 300円 | |
| 1等 | 7億円(前後賞と合わせて10億円) | 3,000万円(前後賞と合わせて5,000万円) |
| 1等の確率 | 2,000万分の1 | 100万分の1 |
| 1枚の期待値 | 約150円 | 約150円 |
出典:みずほ銀行「インターネット宝くじサービスでの販売予定の宝くじ」(2026年11月4日現在)。確率と期待値は、公式の当せん金と本数から計算しました(2026年11月11日)。宝くじ公式サイトは11月6日から一時停止中です(11月11日時点・公式のお知らせ(PDF))。
1等が当たりやすいミニも、1枚あたりの期待値は同じ約150円になります。しかも、年末ジャンボの期待値150円のうち、50円は1等と前後賞の分です。比べれば当たりやすい5等(1万円)・6等(3,000円)・7等(300円)を合わせると90円で、買った金額の3割ほどです。
戻りが買った金額の約半分というのは、競馬(JRAの払戻率は馬券の種類により70〜80%)と比べても低い水準です(出典:JRA「勝馬投票法ごとの払戻率について」)。
毎月1万円を宝くじに使い続けた場合
毎月1万円は、1日にすると約330円。ちょうど宝くじ1枚ぶんくらいです。これを30年続けると、総投入額は360万円(1万2,000枚)。期待値どおりなら、戻ってくるのはおよそ180万円で、約180万円が消えてしまう計算です。
1万2,000枚買っても、1等が1回でも当たる確率は約0.06%(約1,700分の1)です。高い賞が当たらず、5〜7等だけだった場合の戻りは、平均で約108万円になります。
宝くじには「夢を買う」楽しみがあるので、娯楽として少額を楽しむ分には問題ありません。けれども、資産形成の手段として宝くじに頼るのは、数字の上ではとても効率の悪い選択といえます。
毎月1万円を投資に回した場合
同じ毎月1万円を投資に回した場合はどうでしょうか。いくつかの利回りを仮定して試算してみます。前提は、毎月1万円を30年(360回)積み立て、年利を12で割った利回りで毎月ふえる計算です。利回りは仮定で、約束された数字ではありません。
| 毎月1万円・30年(元本360万円) | 30年後の金額 |
| 宝くじ(期待値) | 約180万円 |
| 年0%(増えも減りもしない・たんす預金と同じ) | 360万円 |
| 年3% | 約583万円 |
| 年5% | 約832万円 |
| 年7% | 約1,220万円 |
※積立は税金と手数料を入れない試算です(2026年11月11日に計算し直しました)。
増えた分には、複利(増えた分にも利益がつく仕組み)が効いています。宝くじの期待値約180万円と比べると、年利3%の試算でも約3.2倍、年利7%なら約6.8倍です。しかも、投資では値下がりしていなければ元本が残りますが、宝くじは購入代金の大半が戻ってきません。差はとても大きいといえます。
公平に書いておくと、宝くじの当せん金には所得税がかかりません(当せん金付証票法 第13条)。一方、投資の利益には、ふつうの口座だと約20%の税金がかかります(年5%の試算なら、増えた約472万円の約2割)。そこで知っておきたいのがNISAです。
NISAの今の決まり(2026年11月時点)
- 1年に使える枠:つみたて投資枠120万円・成長投資枠240万円(合わせて360万円)
- 生涯で使える枠:1,800万円(成長投資枠はそのうち1,200万円まで)
- 利益に税金がかからない期間:無期限
- 2027年1月から:0〜17歳も、つみたて投資枠を使える(1年60万円・合計600万円まで)
毎月1万円(1年12万円)なら、つみたて投資枠の中におさまります(出典:金融庁 NISA特設ウェブサイト「NISAを知る」)。ただし、NISAでも元本は保証されません。
なぜ人は宝くじを買ってしまうのか──心理学的な分析
数字で見れば投資の試算のほうが上回るのに、なぜ多くの人が宝くじを買い続けるのでしょうか。理由は、だれにでもある心のくせです。
- 確率の過大評価:2,000万分の1のような小さな確率を、人は実際より大きく感じてしまいます。
- 現在バイアス:年5%の試算で30年後に800万円ほどになるより、年末に7億円が手に入る(かもしれない)ほうに心が引かれるのは、自然な反応です。
- 社会的証明:周りの人が買っている・当せん者の話を耳にする、といったことが「買うのが普通」という空気をつくります。
投資で利益が出る確率は、宝くじとどう違う?
宝くじの1等は2,000万分の1と、確率を数字ひとつで言えます。投資で利益が出る確率は、そうはいきません。金融庁も、投資は預貯金より高いリターンを期待できる一方で、元本割れのおそれもあると説明しています。そのうえで「長期・積立・分散」を、値動きの不安と上手に付き合う工夫として紹介しています(金融庁「資産形成の基本」)。
また、月1万円の積立で億万長者になるのは簡単ではありません。投資は「一攫千金」ではなく、「着実な資産形成」のための手段だと考えておくことが大切です。
宝くじと投資の「いいとこ取り」という考え方
宝くじを完全にやめる必要はありません。たとえば「1万円の予算のうち9,000円を投資に、1,000円を宝くじに」という配分なら、投資による資産形成を進めながら、年末ジャンボの楽しみも残せます。このバランスも、お金との上手な付き合い方の一つといえるでしょう。
あなたに合う証券会社は?投資スタイル別4つの選び方
投資を始めるとき、最初に迷うのが「どの証券会社で口座を開くか」です。投資スタイルに合わせて選びましょう。口座維持費が無料の会社なら、複数の口座を使い分けることもできます。
| こんな投資家向け | おすすめの口座・サービス | 強み・特徴 | 口座開設 |
| 米国株(GAFAM/AI関連)を1株から | DMM株 | NISA口座なら米国株の取引手数料0円(課税口座は約定代金×0.495%・上限22ドル)・最短即日開設・NISA成長投資枠OK | 口座を開設する |
| NISA・つみたて・国内株重視 | 松井証券 | 1日50万円まで取引手数料0円・100年超の老舗・投信1,800本以上 |
口座を開設する
|
| CFD/FX/米国株を1社でまとめたい | DMM.com証券(CFD) | FX・CFD(株価指数・原油など)を扱う・米国株のDMM株も同じDMM.com証券 | 公式サイトを見る |
| 投資信託・つみたてで分散投資したい | ひふみ投信 | レオス・キャピタルワークスの直販ファンド・1,000円から・NISA対応 | 公式で詳細を見る |
※迷ったらDMM株+松井証券の併用がおすすめ。米国株(DMM)と日本株NISA(松井)を使い分けることで両市場をカバーできます。口座維持費はどちらも無料。
▼ 宝くじ代を投資に回す第一歩を踏み出す

松井証券の公式ページへ移動します。口座開設は無料です。
まとめ──数字は嘘をつかない
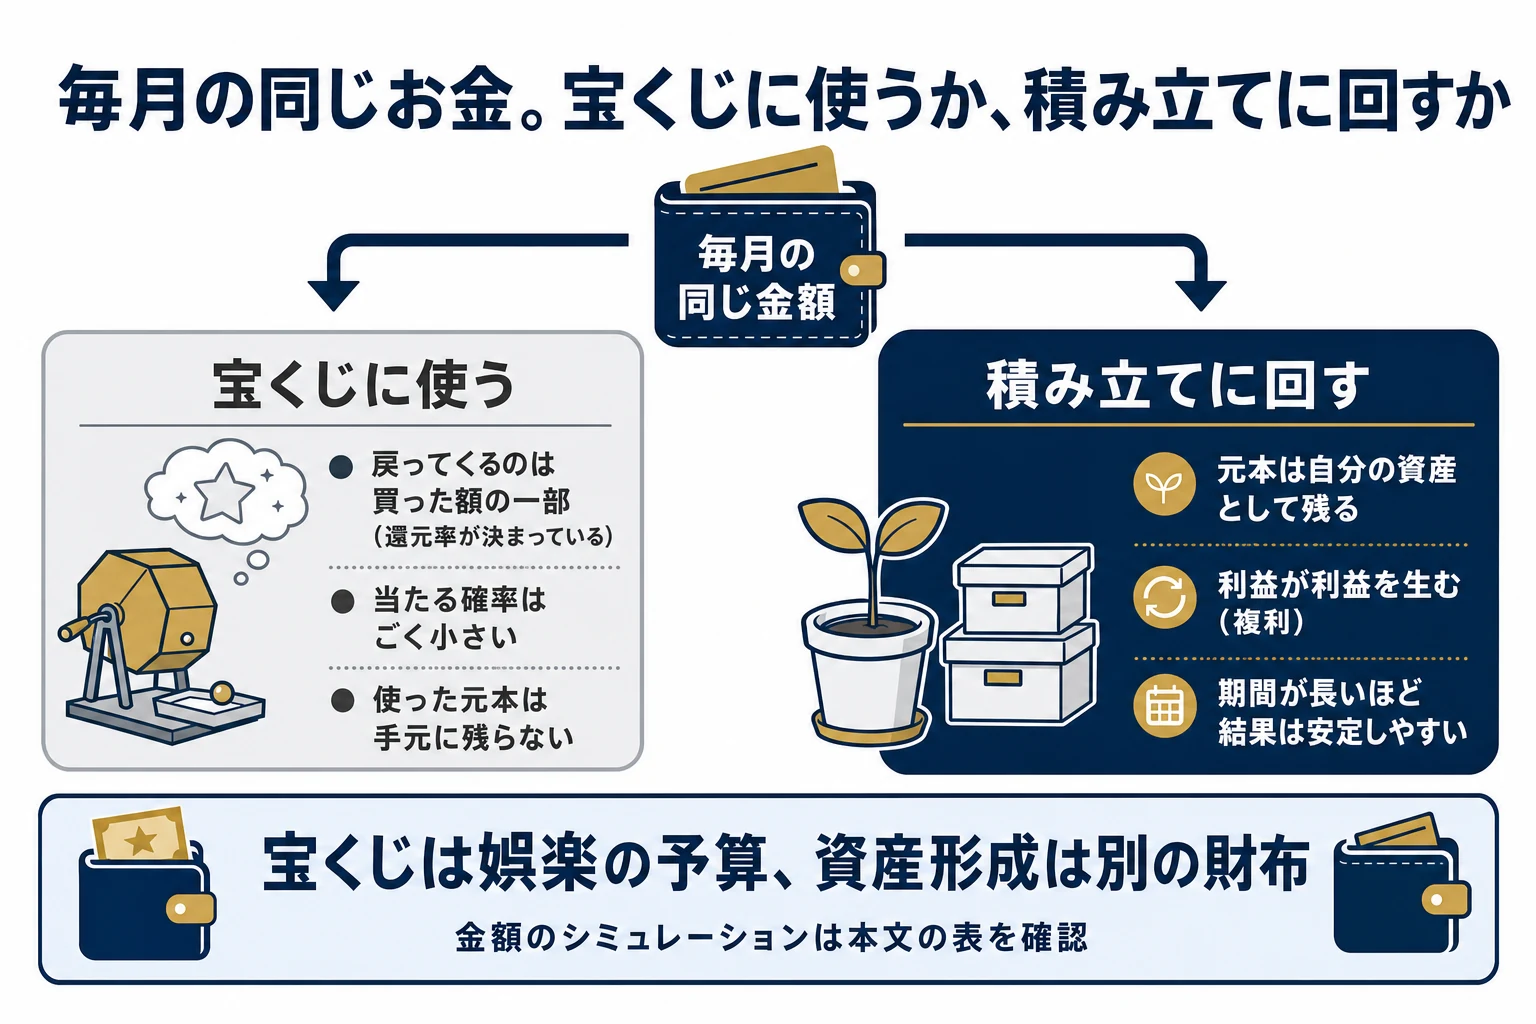
毎月1万円を30年間、宝くじに使うか投資に回すかで、期待される結果には数百万円以上の差が生まれます。宝くじの期待値約180万円に対し、年利5%の投資の試算なら約832万円。この差を決めるのは「運」ではなく「数学」です。
「いつか当たるかもしれない」という夢に賭けるのも悪くはありませんが、宝くじと違って、投資は、試算の上では「期待値がプラス側にある選択肢」です。ただし元本が保証されているわけではなく、途中で値下がりする期間もあります。
証券口座の候補としては、筆者自身が米国株とS&P500のETFの運用に使っているマネックス証券もあります。
※マネックス証券は、2026年10月19日から、ウェブとアプリでの新しい口座の申し込みを一時停止しています。郵送での申し込みは10月29日に再開しました(マネックス証券のお知らせ・10月29日更新)。ウェブの受付が再開したら、この記事の案内も元に戻します。
まずは、自分が1年に宝くじに使っている金額を家計簿やレシートで確かめ、金融庁のつみたてシミュレーターに入れてみてください。比べる材料が、自分の数字になります。
※本記事は情報提供を目的としており、特定の銘柄への投資を推奨するものではありません。掲載している情報は、2026年11月8日〜11日に確かめた公式の情報(宝くじの販売予定・法令・金融庁・各社の公式ページ)をもとにしていますが、その正確性・完全性を保証するものではありません。投資にはリスクが伴います。投資判断および売買の最終決定はご自身の責任で行ってください。