子どもに投資をどう教えるか、お小遣いを使って家庭でできる方法を年齢別にまとめました。2022年から高校の家庭科で金融教育が必修化され、子どもへのお金の教育に関心を持つ親が増えています。
この記事でわかること
- 年齢別に、家庭でできる投資教育の進め方
- お小遣いの分け方や架空の投資ゲームなど、具体的な方法
- 投資教育で親が気をつけたいこと
※本記事は広告・PRを含みます。2026年4月時点の情報をもとに作成しています。投資にはリスクが伴います。投資判断は自己責任でお願いします。
▼ 親子で一緒に投資の基礎を学ぶ
※広告・PR
先に結論:子どもへの投資教育は、お小遣いを「使う・貯める・増やす」に分けるところから始め、年齢に合わせて少しずつ本物の投資に近づけていくのが進めやすい方法です。いきなり本物の株を買わなくても、架空の投資ゲームで仕組みは学べます。難しく考えすぎず、できそうな年齢のところから読んでみてください。
「投資を子どもにどう教えればいいかわからない」と迷っている方も多いのではないでしょうか。この記事では、お小遣いを活用して家庭で実践できる投資教育の方法を、年齢別に紹介します。
なぜ今、子どもに投資教育が必要なのか
日本ではこれまで、「お金の話は子どもの前でしない」という文化がありました。けれども、少子高齢化による年金への不安、インフレによる現金の実質的な目減り、そして新NISAの登場によって、投資の知識は大人だけでなく、子どもにとっても必要なものになっています。
海外では、イギリス(イングランド)の学校で、中学生にあたる年代からお金の管理や予算の立て方などを学ぶ金融教育が行われています。米国でも、個人のお金について学ぶ授業を高校で必修にする州が増えています。日本でも2022年から高校での金融教育が必修化されましたが、家庭での教育はまだ十分とはいえません。
子どもの頃から投資の基本を知っていれば、大人になって「何から始めればいいかわからない」と迷うことは減るでしょう。早いうちに「お金は働かせるもの」という感覚を身につけることが、将来の資産形成で大きな強みになるはずです。
小学校低学年(6〜8歳)──お金の3つの使い方を教える
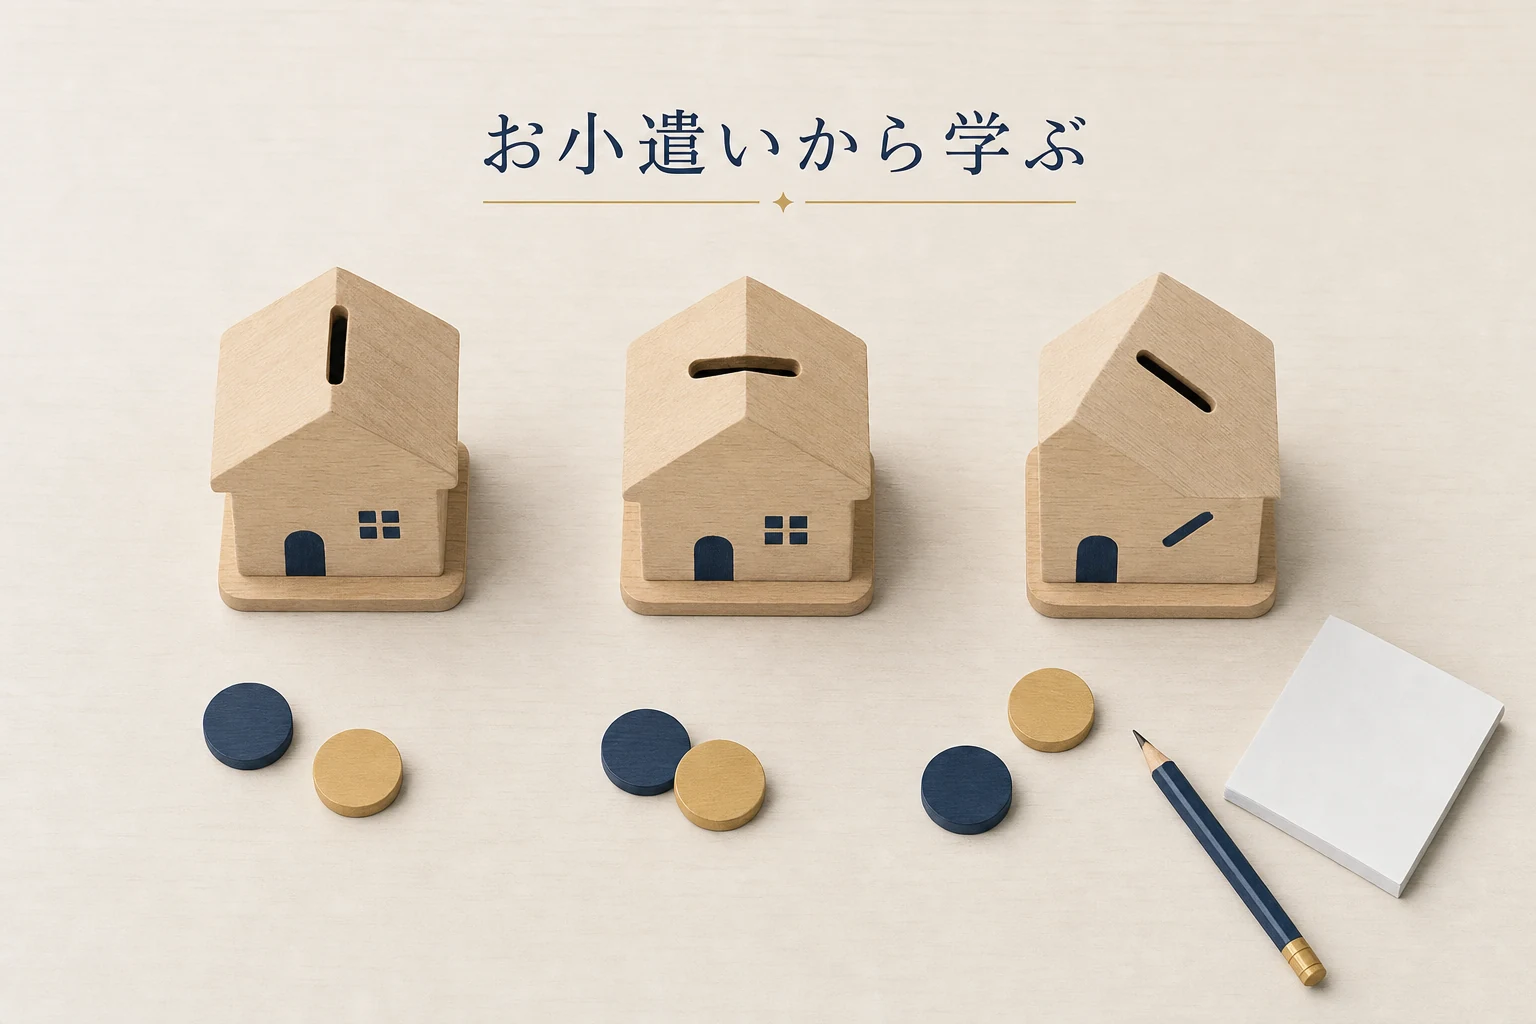
この年齢では、まず「お金には3つの使い方がある」ことを伝えましょう。「使う」「貯める」「増やす(投資する)」の3つです。透明な瓶やケースを3つ用意し、お小遣いをもらったら、この3つに分けてもらう方法がわかりやすいです。
たとえば、お小遣い300円をもらったら、「使う:150円」「貯める:100円」「増やす:50円」のように分けます。「増やす」の瓶に入ったお金には、親が銀行の代わりになって、簡単な利息をつけてあげましょう。
月末に「増やす」の瓶へ5%の利息(親が追加する)をつけると、子どもは「使わずに置いておくと、お金が増える」ことを体験できます。この小さな成功体験が、投資への自然な入り口になります。
小学校高学年(9〜12歳)──ゲームで学ぶ株式投資の仕組み
小学校高学年になったら、株式投資の基本的な仕組みを教えてみましょう。といっても、いきなり本物の株を買う必要はありません。ゲーム感覚で学べる方法がいくつかあります。
取り入れやすいのが「架空の投資ゲーム」です。子どもが知っている企業(任天堂、ソニー、マクドナルドなど)の中から3〜5社を選び、架空の10万円でどの株を買うか決めてもらいます。そのあと週に1回、実際の株価をチェックして、自分のポートフォリオ(持っている株の組み合わせ)がどう動いたかを記録します。
その中で「なぜこの会社の株は上がったのか」「なぜ下がったのか」を親子で話し合うと、企業の業績と株価の関係や、ニュースが市場に与える影響など、投資の基本的な考え方を自然に学べます。

中学生(13〜15歳)──複利とリスクを数字で理解する
中学生になると数学の力がついてくるので、複利(利息にも利息がつく仕組み)の計算や、リスクとリターンの関係を具体的な数字で教えられます。
まずは「72の法則」を教えましょう。72を利回りで割ると、お金が2倍になるまでのおおよその年数がわかる、というシンプルな法則です。年利3%なら24年、年利7%なら約10年で2倍になります。この計算を通して、利回りの違いが長い目で見てどれだけ大きな差を生むかを実感できます。
次に、リスクとリターンの関係を教えます。「高いリターンを狙うと、高いリスクを負う」「リスクを低くすると、リターンも低くなる」という基本を、預金・債券・株式を比べながら説明しましょう。
この年齢では、実際の少額投資を体験させるのも選択肢の一つです。ジュニアNISAは2023年末で新しい買付けが終わったため、今は証券会社の未成年口座(課税口座)を使う形になります。親の管理のもとで、実際のお金が増えたり減ったりする経験は、架空のゲームよりもずっと強い学びになります。
高校生(16〜18歳)──実践的な投資の入り口へ
高校では金融教育が必修化されているので、学校で基本的な知識を学ぶ機会があります。家庭ではそれを補って、より実践的な内容に踏み込みましょう。
具体的には、インデックスファンド(株価指数に連動する投資信託)とアクティブファンド(指数を上回る成績を目指す投資信託)の違い、手数料が長い目で見たリターンに与える影響、分散投資の大切さといったテーマを、親子で話し合うとよいでしょう。
ニュースの読み方も大切な力です。経済ニュースを一緒に見て、「このニュースは株価にどう影響すると思う?」と問いかけると、経済と投資のつながりを考える力が育ちやすくなります。
18歳になれば成人として、親の同意がなくても自分名義で証券口座を開設できるようになります。それまでに基本的な知識と判断力を身につけておくことが、将来の資産形成の土台になります。
投資教育で親がやってはいけないこと
子どもへの投資教育には、気をつけたい点もあります。まず、「お金がすべて」という価値観を植えつけないことです。投資教育は、お金の上手な扱い方を学ぶためのもので、お金がいちばん大事だと教えるものではありません。
次に、「失敗を怒らない」ことです。架空の投資ゲームで損が出たときに叱ってしまうと、子どもはリスクを取ることを怖がるようになるかもしれません。失敗は学びのチャンスです。なぜうまくいかなかったのかを、一緒に考えることが大切です。
最後に、「親自身が学ぶ姿勢を見せる」ことです。親が投資をまったく知らないまま教えようとしても、なかなか伝わりません。親子で一緒に学ぶ姿勢そのものが、子どもへの投資教育になります。
あなたに合う証券会社は?投資スタイル別6つの選び方
投資を始めるとき、最初に迷うのが「どの証券会社で口座を開くか」です。投資スタイルに合わせて選びましょう。口座維持費が無料の会社なら、複数の口座を使い分けることもできます。
| こんな投資家向け | おすすめ証券会社 | 強み・特徴 | 口座開設 |
| 米国株(GAFAM/AI関連)を1株から | DMM株 | NISA口座なら米国株の取引手数料0円(課税口座は約定代金×0.495%・上限22ドル)・最短即日開設・NISA成長投資枠OK | 無料で開設 |
| NISA・つみたて・国内株重視 | 松井証券 | 1日50万円まで取引手数料0円・100年超の老舗・投信1,800本以上 | 無料で開設 |
| 米国株の為替コストを抑えたい | マネックス証券 | 買付時の円→ドル為替手数料0銭(2026年9月27日時点・『円で買う』は定期的に見直し)・銘柄スカウター・NISA対応 | 無料で開設 ※広告・PR |
| CFD/FX/米国株を1社でまとめたい | DMM.com証券(CFD) | CFD・FX・暗号資産を幅広く扱う・1社完結 | 公式サイト |
| 投資信託・つみたてで分散投資したい | ひふみ投信 | レオス・キャピタルワークスの直販ファンド・1,000円から・NISA対応 | 詳細を見る |
| プロが厳選した銘柄から投資を始めたい | 藤ノ井俊樹氏の「旬の厳選10銘柄」 | 本体は有料・過去の推奨銘柄はメール登録で無料 | 詳細を見る |
※迷ったらDMM株と松井証券の併用がおすすめ。米国株(DMM)と日本株NISA(松井)を使い分けることで両市場をカバーできます。口座維持費はどちらも無料。
まとめ──投資教育は最高の贈り物
子どもに投資を教えることは、目に見えない大きな贈り物です。複利の力は時間が長いほど効果を発揮するので、若いうちから投資を始められることは、人生の大きな強みになり得ます。
難しく考える必要はありません。お小遣いの3分割から始め、架空の投資ゲームを楽しみ、少しずつ本物の投資に触れていきます。この段階を踏んだ進め方なら、子どもはお金と投資の知識を自然に身につけやすくなります。
今日は、次のお小遣いをどう分けるかを親子で決めておくと、来月から始めやすくなります。
親子で投資の基礎を学ぶなら
松井証券・マネックス証券で、親子の資産形成を始めましょう。
※広告・PR

※本記事は情報提供を目的としており、特定の銘柄への投資を推奨するものではありません。掲載している情報は2026年4月時点の公開情報・各社IR資料をもとに作成していますが、その正確性・完全性を保証するものではありません。投資にはリスクが伴います。投資判断および売買の最終決定はご自身の責任で行ってください。