ムーアの法則が限界に近づいた2020年代、半導体業界が選んだ答えは「垂直・水平への展開」でした。
※本記事は広告・PRを含みます。2026年5月時点の情報をもとに作成しています。投資にはリスクが伴います。投資判断は自己責任でお願いします。
▼ 先端パッケージング関連株を買える証券会社
※広告・PR
ムーアの法則が限界に近づいた2020年代、半導体業界が選んだ答えは「垂直・水平への展開」です。チップを単一ダイ(半導体の小片ひとつ)で作り続けるのではなく、複数の「チップレット」を一つのパッケージにまとめる。この「先端パッケージング」が、NVIDIA・AMD・Appleが競争優位を作り出す主戦場になっています。
NVIDIAのBlackwellは、CoWoS-Lで2枚のダイを連結しています。TSMCのCoWoS月産能力は、2026年末に130,000枚規模に達する計画です。ハイブリッドボンディング、ガラス基板、チップレット/UCIeもあわせて、この記事では6つの次世代技術と12の関連企業を順に取り上げ、2026〜2030年の量産化の見通しを整理します。
関連記事:HBMとは?|AI時代のメモリ革命を初心者向けに解説
CONCLUSION|結論
先に結論:先端パッケージングは「CoWoS×TSMC」「HBM周辺の日本勢(Disco/TOWA/アドバンテスト)」「基板のイビデン」の3つが軸
NVIDIA Blackwell以降のAI GPUはCoWoS-Lで複数ダイを連結し、TSMCのCoWoS月産能力は2026年末に約130,000枚(2024年比約4倍)まで拡張される計画。さらにHBM4E以降ではハイブリッドボンディングの本格採用が見込まれ、ガラス基板は2026〜2028年で試験供給→量産入りへ。関連企業は「CoWoSを担うTSMC」「HBM装置の日本勢(Disco/TOWA/アドバンテスト)」「AI基板のイビデン」の3つに分けて整理できる。
CORE|世界の主役
TSMC(TSM)
CoWoS/SoIC量産を唯一こなすファウンドリ。CoWoS月産能力は2026年末に約130k枚へ拡張、AI GPUの「橋」を独占
CORE|HBM装置の本命
Disco(6146)
HBMグラインダ・ダイサーで実質独占。FY2026予想 営業利益率40%超の高収益モデル
SATELLITE|AI基板
イビデン(4062)
AIサーバー向けハイエンド基板の大手。3年5,000億円投資で2027年に2024年比2.5倍へ
SATELLITE|HBM4テスト
アドバンテスト(6857)
HBM4テスト需要が2026年後半から本格化。チップレット化が進むほど個別ダイ検査が増え事業機会拡大
▼ 先端パッケージング関連株を実際に買える証券会社
※広告・PR|2026年5月時点の情報。最新数値は各社IRをご確認ください
▽ 6つの技術と12の関連企業は以下で1社/技術ずつ解説します
ただし、ここに並ぶ増産や量産の時期は、どれも各社の計画や予測の段階です。その前提で読み進めてください。
なぜ今、「先端パッケージング」が半導体投資の主戦場なのでしょうか
ムーアの法則の鈍化で「微細化」一本足は終わり、市場規模も伸び続けるとの試算がある。AI半導体の差別化はパッケージング側にシフトしている
📊 NVIDIA Q2 FY27 決算速報(2026年8月26日発表)
売上 962億ドル(+106% Y/Y)、Data Center売上 890億ドル(+117% Y/Y)。Q3見通しは1,080億ドル、通期FY2028は売上成長 約70%の見通しです。
ムーアの法則の限界と「もう一つの道」
ムーアの法則は、「18〜24ヶ月でトランジスタ密度が倍増する」という経験則です。1970年代から約50年にわたり、シリコン産業の成長を引っぱってきました。
ところが2020年代に入ると、この法則は「続いてはいるが、コストが急に上がっている」段階に入りました。2nmプロセスのウェーハ1枚のコストは、かつての28nmの6〜8倍とも言われます。TSMCのファブ建設コストも、1棟あたり200億ドルを超えています。
そこで業界が選んだのが、「垂直方向・水平方向への展開」です。複数の「チップレット」を一つのパッケージに統合し、まるで一枚のチップのように動かします。この「パッケージの中で性能を高める」考え方が、先端パッケージングの中心にあります。
市場規模は、今後も大きく伸びるとの試算です
ブルームバーグ・インテリジェンスは、「先端半導体パッケージング市場は2033年までに805億ドルへ、CAGR 26%で成長」と試算しています(2025年公表)。より控えめなGrand View Researchの試算でも、2025年の約400億ドルから2030年に550億ドルへの成長を見込んでいます。
NVIDIA・AMD・Appleが「差別化」にパッケージングを使う理由
NVIDIAのBlackwellアーキテクチャは、2枚のB100ダイをCoWoS-Lで連結した「デュアルダイ」構成です。単一ダイでは作るのが難しい大きさのチップを、パッケージングの工夫で実現しています。発想を逆にした作り方といえます。
AMDはMCM(マルチチップモジュール)設計を早くから取り入れ、Zen 4以降はチップレット戦略を前面に出しています。
ハイパースケーラーにとって、パッケージングは「ファブを持たなくても差別化できる最後の砦」になっています。
関連記事:NVIDIA Blackwellを分解|GPU 1枚に載るHBMの正体と価格の秘密【2026年版】
注目したい次世代パッケージング技術6選
本命はCoWoS(AI GPUの橋)とハイブリッドボンディング(HBM4世代の本命接合)。ガラス基板は2026〜2028年に試験供給→量産入りで「先物枠」
[1] CoWoS(Chip-on-Wafer-on-Substrate)– TSMCが独占する「AI最速の橋」
CoWoSは、TSMCが独自に開発した2.5D実装技術です。GPUダイとHBMメモリを、「シリコンインターポーザ」という中間層の上に並べます。これにより、従来の有機基板では難しかった高密度・広帯域の配線ができるようになります。
2026年の量産体制:
- 2024年末: 月産約38,000枚
- 2025年末: 約75,000枚に倍増(TrendForce, 2025年12月)
- 2026年末: 130,000枚規模を目標(FinancialContent, 2026年2月)
2026年のCoWoS割当は、NVIDIAが約60%、Broadcomが約15%を確保しています。
| 種別 | 特徴 | 主な用途 |
|---|---|---|
| CoWoS-S | シリコンインターポーザ | 大型GPUパッケージ |
| CoWoS-L | RDLインターポーザ(より大面積) | NVIDIA Blackwell型デュアルダイ |
| CoWoS-R | 有機RDL | コスト重視の中規模AIチップ |
[2] SoIC(System on Integrated Chips)
SoICは、TSMCの3D積層技術です。CoWoSが「横に並べる」技術なのに対し、SoICは「縦に重ねる」技術です。ハイブリッドボンディングを使い、チップ同士をバンプなしで、銅と銅を直接つなぎます。
2026年前半の時点で、商用のボンドピッチは6マイクロメートル以下まで縮小しています。NVIDIAの次世代「Rubin」プラットフォームでは、CoWoS-LとSoICを組み合わせる構成が報告されており、HBM4との統合に使われる見込みです。
[3] ハイブリッドボンディング — 10μm以下の「バンプなし接合」
市場の注目企業:
- BESI(オランダ): ハイブリッドボンダー市場での世界トップシェア
- ASMPT: BESIに次ぐ主要プレイヤー
- Applied Materials: 接合前の表面平坦化工程(CMP)や洗浄装置を供給
HBM4との関係: 当初は、HBM4でのハイブリッドボンディング採用が期待されていました。ただ、コスト競争力の観点から、HBM4世代はマイクロバンプを続ける可能性が高まっています(SemiEngineering報告)。HBM4E(2027年以降)や次世代ロジックでの本格採用の見通しは、変わっていません。
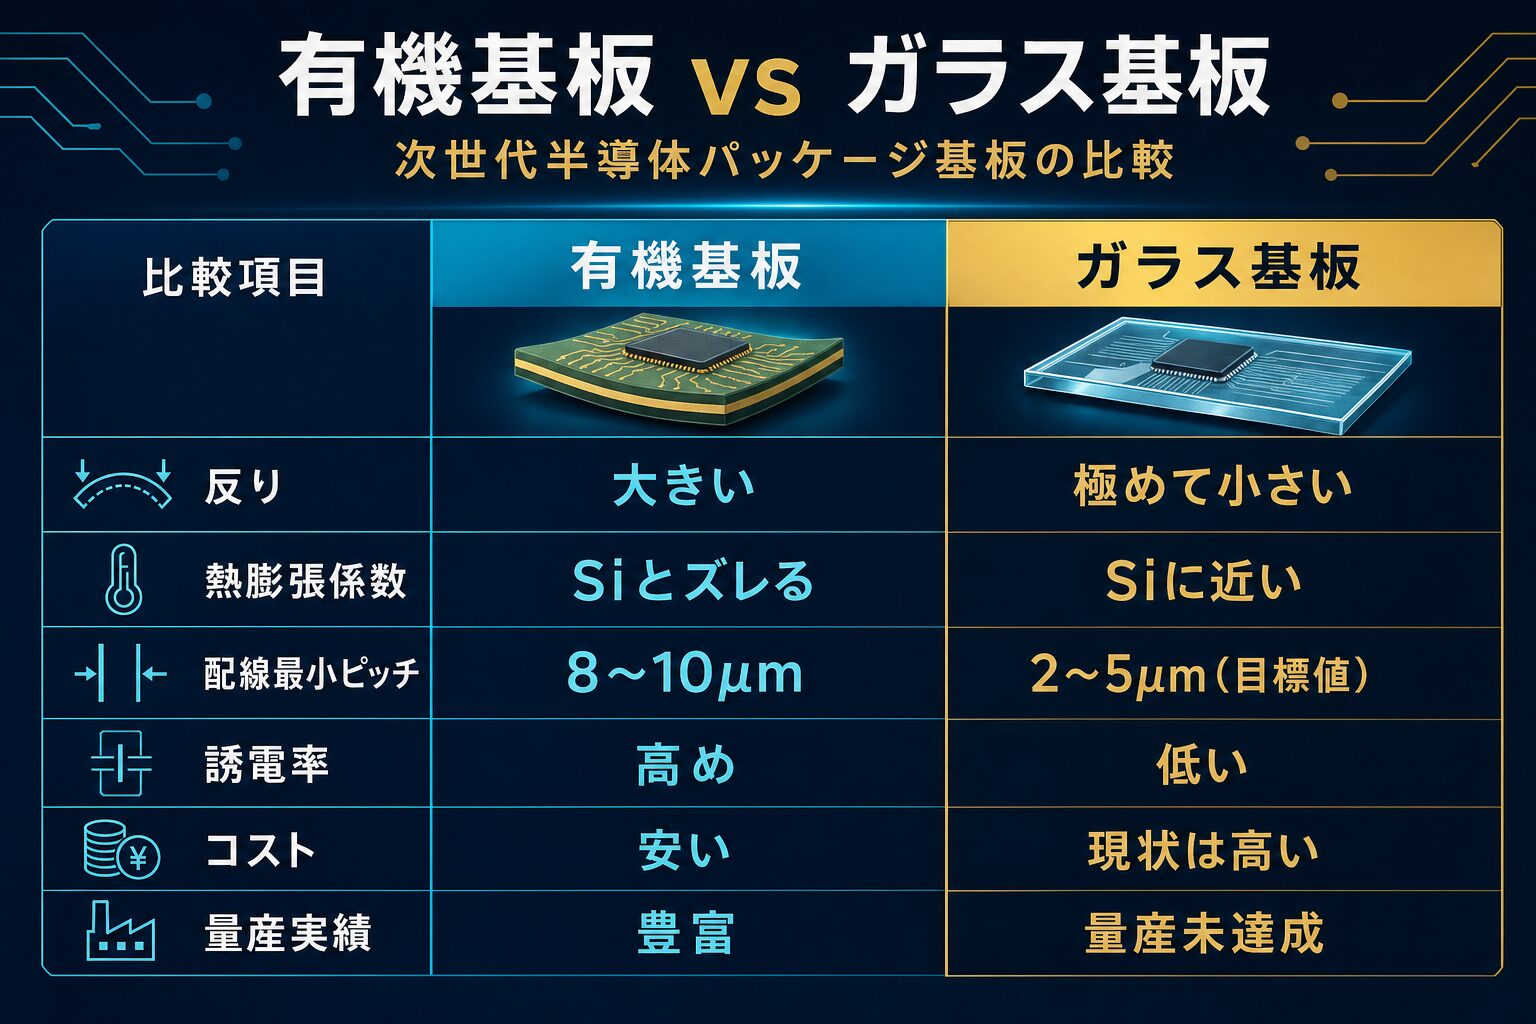
[4] ガラス基板(Glass Substrate)
| 項目 | 有機基板 | ガラス基板 |
|---|---|---|
| 反り | 大きい | 極めて小さい |
| 熱膨張係数 | 半導体Siと大きくズレる | Siに近い |
| 配線最小ピッチ | 約8〜10μm | 2〜5μm(目標値) |
| 誘電率 | 高め | 低い |
| コスト | 安い | 現状は高い |
| 製造実績 | 豊富 | 量産未達成 |
主要プレイヤーの動向(2025〜2026年):
- Intel: 2026〜2030年戦略技術として再確認、2025年パイロットライン稼働
- Samsung Electro-Mechanics: 韓国・世宗市に設備整備、2026年量産化計画→2027年に後ろ倒し(TrendForce 2026-02)
- AGC(5201): 低熱膨張係数のホウケイ酸ガラスシートを試験供給中
- 日本電気硝子(5214): AGCと並ぶ候補材料サプライヤー
投資家への注意点: ガラス基板は「本命」として期待が高まっていますが、量産化はいまも2027〜2028年が現実的なメインシナリオです。AGCや日本電気硝子の業績に表れるのは、2〜3年先になる可能性があります。
[5] チップレット / UCIe
UCIe(Universal Chiplet Interconnect Express)は、2022年に策定されたオープン規格です。Intel・AMD・ARM・Samsung・TSMCなど、主要企業が参画しています。2025年8月にはUCIe 3.0が公表され、データレートが最大64 GT/sに上がりました。
チップレットの市場規模について、SNS Insiderは2032年までに1,720億ドル規模になると予測しています(CAGR=年平均成長率は44%)。
[6] CPO(Co-Packaged Optics)
CPOは、スイッチASICと光トランシーバーを同じパッケージにまとめる技術です。データセンター内の消費電力を減らすことに直結します。くわしくは、別記事「CPO関連株の全体地図」で取り上げています。

主要プレイヤーを企業ごとに見ていきます
世界の主役はTSMC(CoWoS独占)、装置勢はBESI(ハイブリッドボンダー世界トップ)とDisco/TOWA/アドバンテスト、基板はイビデン(新光電気は2025年6月上場廃止/投資対象外)
TSMC(TSM)– CoWoSを担う最大手
| 項目 | 詳細 |
|---|---|
| 2026年設備投資計画 | 520〜560億ドル |
| パッケージング投資 | 52〜112億ドル規模 |
| CoWoS月産計画 | 2026年末: 130,000枚 |
| 主要顧客 | NVIDIA(60%)、Broadcom(15%) |
見方: AI需要が続けば、CoWoSの増産計画は進みやすくなります。一方で、TSMCの株価はすでに高く評価されているとの見方もあり、装置・材料側の企業にも目を向ける投資家がいます。
ASE Technology(ASX)– OSATの雄
| 項目 | 詳細 |
|---|---|
| 市場シェア | OSAT市場の約44.6%(世界最大) |
| 先端パッケージ売上目標 | 2026年: 32億ドル |
| 2026年設備投資計画 | 70億ドル(前年比27%増) |
| CoWoP対応容量 | 月産25,000枚体制へ増強中 |
TSMCがCoWoS-Sの中低階層をOSAT(半導体の組み立てと検査を請け負う会社)に外注する流れが強まっており、ASEの「CoWoP」技術が立ち上がってきています。
Applied Materials(AMAT)
ウェーハ製造装置の最大手です。先端パッケージング向けに、物理蒸着(PVD)、化学気相堆積(CVD)、CMP装置を展開しています。ハイブリッドボンディング前の表面活性化・平坦化の工程で、欠かせない存在です。
KLA Corporation(KLAC)
チップレット化や3D積層が進むほど、「欠陥チップを早く見つける」ことの大切さは増していきます。KLACは、ウェーハ検査・計測装置でトップシェアを持つ企業です。
BESI(BE Semiconductor、AEX上場)– ハイブリッドボンディングの世界トップ
ハイブリッドボンディング量産装置の市場で、もっとも純粋な投資対象といえる企業です。2026〜2027年に見込まれる「HBM4E・次世代ロジック向けハイブリッドボンディング本格化」という波を、もっとも直接的に受ける立場にあります。
日本株(重点分析)
TOWA(6315)
モールディング装置で、世界シェア約6割を持つとされます(日経ヴェリタス報道)。HBM4向けの新しいパッケージング技術を2025年3月に確立し、2026年8月から新装置を販売する計画です。先端パッケージング関連の中でも、特に注目度の高い銘柄の一つです。
Disco(6146)
HBM専用グラインダを実質的に独占しています。FY2026の予想は売上4,190億円、営業利益1,721億円で、営業利益率は40%超です。グラインダ・ダイサー・ポリッシャーの3製品で、HBMのバリューチェーンを支えています。
東京エレクトロン(8035)
先端パッケージ用のエッチャーやCVD装置が、CoWoSやSoICで使われています。
アドバンテスト(6857)
HBM4のテスト需要は、2026年後半から本格化します。チップレット化が進むほど「個別ダイ検査」の需要が増え、同社の事業機会は広がると考えられます。
イビデン(4062)
2026〜2028年の3年間で5,000億円設備投資(日経 2026-04)。AI向けサーバー基板の大手で、2027年の生産規模を2024年比2.5倍へ広げる計画です。
新光電気工業(6967)
※注意: 2025年6月に上場廃止(産業革新投資機構によるTOB完了)。現在は投資対象外。 イビデンと並ぶABF基板の国内2強でしたが、すでに株式市場からは退いています。
AGC(5201)
ガラス基板の素材供給者として、試験評価に参加しています。低熱膨張係数のホウケイ酸ガラスシートを試験供給中です。ガラス基板が量産の段階に入れば、受注につながる可能性のある位置にいます。
日本電気硝子(5214)
AGCと並ぶ、半導体向けガラス基板素材の候補サプライヤーです。ガラス基板というテーマの中核銘柄として、知られるようになってきました。
荏原製作所(6361)
CMP装置で世界2位の企業です。2025年9月には、次世代パッケージのコンソーシアム「JOINT3」に参画しました。パネルレベル化に対応したCMP技術を開発しています。2025年12月期の営業利益は1,138億円で、過去最高でした。
三菱ガス化学(4182)
BT樹脂で、世界シェアの大部分を占めています。2026年4月には、CCL・プリプレグ等を30%値上げしました。「価格転嫁力」を得る転換点とも言える動きです。
Resonac(4004)
旧昭和電工マテリアルズで、ABFを生産しています。FY2025は売上1兆3,471億円、営業利益1,091億円(+18.4%)でした。AI関連材料でCAGR 25〜50%を目標に掲げ、JOINT3コンソーシアムを主導しています。
JX金属(5016)
2024年9月に上場しました。ICパッケージ基板向けの超薄銅箔や、InP基板を手がけています。先端パッケージングの素材系銘柄として、注目が集まっています。
関連企業を3つの層で整理します
役割と時間軸で3つに分けた整理(コア=Disco/東京エレクトロン/TSMC、サテライト=イビデン/TOWA/アドバンテスト/ASE/BESI、先物=AGC/三菱ガス化学/Resonac/JX金属)。買う銘柄や比率を勧めるものではありません
先端パッケージング関連企業12社の整理
| カテゴリ | 銘柄名 | コード | 役割 |
|---|---|---|---|
| コア(安定高成長) | Disco | 6146 | HBMグラインダ実質独占・営業利益率40%超 |
| コア(安定高成長) | 東京エレクトロン | 8035 | エッチャー・CVD装置でCoWoS/SoIC対応 |
| コア(安定高成長) | TSMC | TSM | CoWoS・SoIC量産の唯一の主体 |
| サテライト(高成長・中リスク) | イビデン | 4062 | AIサーバー向け基板の大手・5,000億円投資 |
| サテライト(高成長・中リスク) | TOWA | 6315 | モールディング装置世界シェア約6割 |
| サテライト(高成長・中リスク) | アドバンテスト | 6857 | HBM4テスト需要2026年後半から本格化 |
| サテライト(高成長・中リスク) | ASE Technology | ASX | OSAT世界最大・CoWoP技術拡大 |
| サテライト(高成長・中リスク) | BESI | — | ハイブリッドボンダー世界トップ |
| 先物型(2〜3年先の布石) | AGC | 5201 | ガラス基板素材・試験供給中 |
| 先物型(2〜3年先の布石) | 三菱ガス化学 | 4182 | BT樹脂世界シェア・価格転嫁力獲得 |
| 先物型(2〜3年先の布石) | Resonac | 4004 | ABF生産・JOINT3主導・AI材料CAGR 25〜50% |
| 先物型(2〜3年先の布石) | JX金属 | 5016 | 超薄銅箔・InP基板・2024年上場 |
短期・中期・長期で注目されやすい企業の目安
短期(2026年内): CoWoS増産が業績に表れやすいのは、Disco・TEL・アドバンテスト・ASEなどです。
中期(2027〜2028年): ハイブリッドボンディングの本格普及と、パネルレベルパッケージングの商業化が重なる時期です。BESI・Resonac・荏原製作所などが、この領域に関わります。
長期(2029〜2030年): ガラス基板の量産化が現実になれば、AGC・日本電気硝子・JX金属といった素材系銘柄が評価される可能性があります。
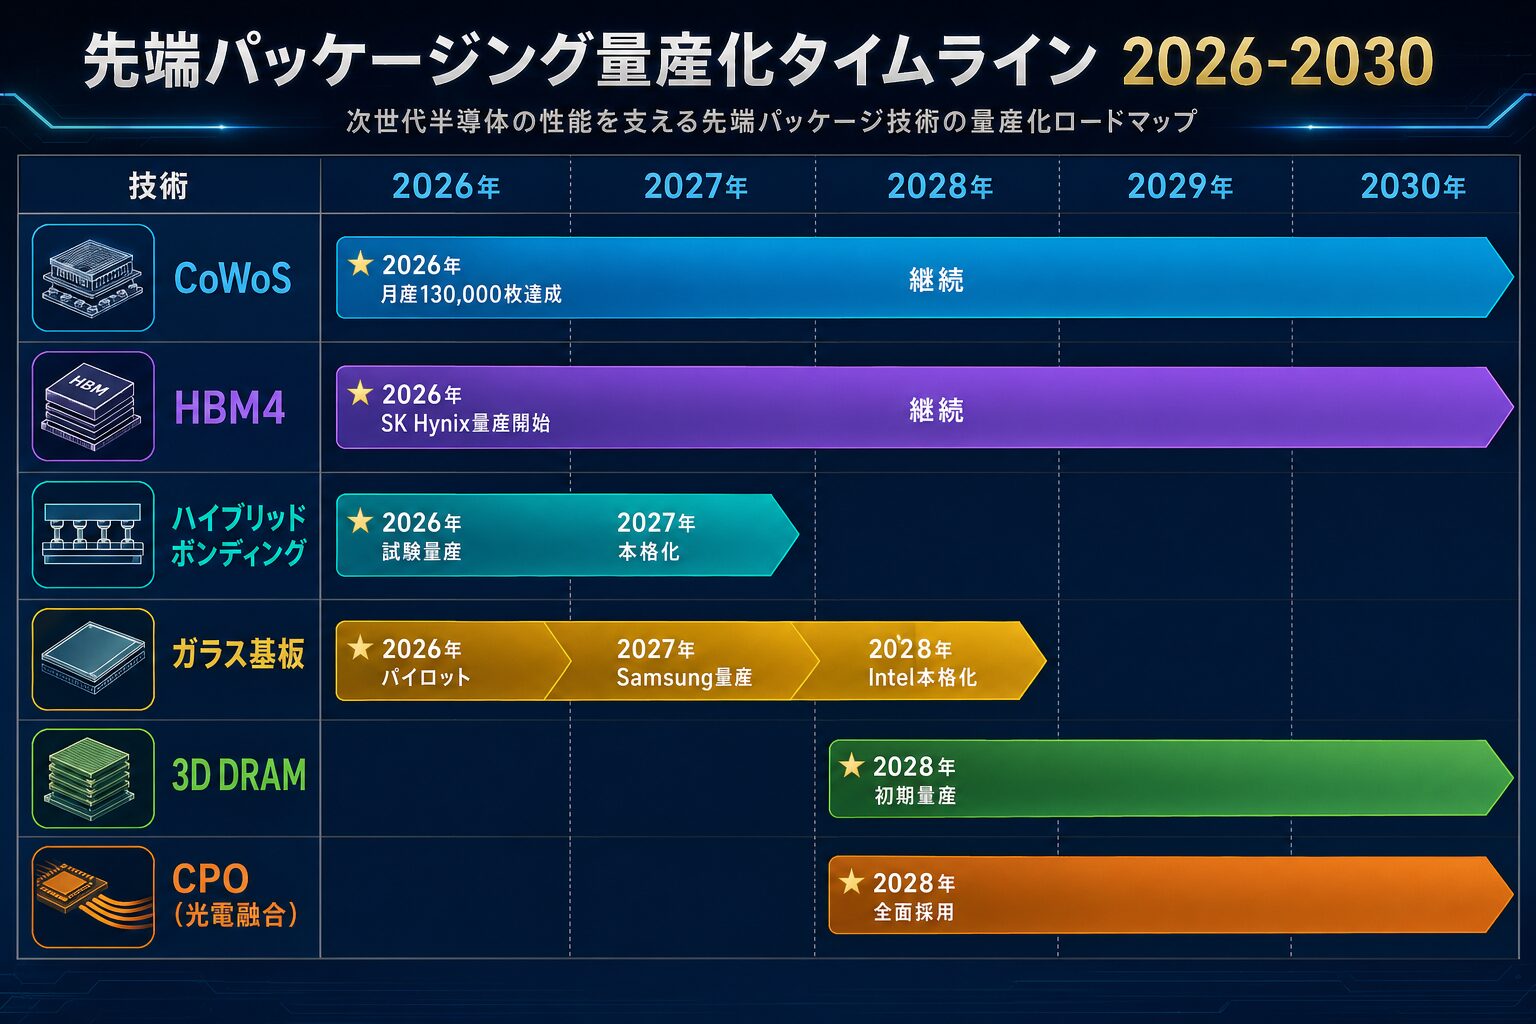
各技術の量産化タイムライン(2026〜2030年)
2026年=CoWoS増産&HBM4立ち上がり、2027〜2028年=ハイブリッドボンディング本格量産、2028〜2030年=ガラス基板量産入りという見通し(いずれも計画・予測で、遅れる可能性がある)
| 時期 | 主要イベント |
|---|---|
| 2026年 | CoWoS月産130,000枚達成(TSMC目標) |
| 2026年 | HBM4量産開始(SK Hynix主導、マイクロバンプ接合) |
| 2026年 | ハイブリッドボンディング: ロジック+HBM試験量産 |
| 2026年 | SoIC: NVIDIA Rubin向け先行量産 |
| 2026年 | ガラス基板: Intelパイロットライン・Samsung量産準備 |
| 2026年 | Resonac APLICパネルレベル試験ライン稼働 |
| 2027年 | HBM4E量産開始(ハイブリッドボンディング採用可能性) |
| 2027年 | ガラス基板: Samsung量産化(現在の最速シナリオ) |
| 2027年 | CoPoS(TSMC): パイロット評価フェーズ |
| 2027年 | チップレット/UCIe: データセンターASICへの普及加速 |
| 2028〜2030年 | ガラス基板: Intel本格量産・業界標準化 |
| 2028〜2030年 | 3D DRAM: 初期量産 |
| 2028〜2030年 | CPO: データセンタースイッチへの全面採用 |
| 2028〜2030年 | パネルレベルパッケージング: 量産コスト最適化フェーズ |
関連記事:HBM4量産の現在地|3社の出荷・16段・日本の関連銘柄【2026年9月】
知っておきたいリスク要因
(1) 歩留まり・量産化遅延(CoWoS-L/ハイブリッドボンディングは依然難易度高)、(2) AI需要の踊り場リスク、(3) 地政学(台湾集中・米国輸出規制)。銘柄をどう選び、どう組み合わせるかは、これらのリスクをふまえてご自身で判断を
TSMC一極依存のジレンマ — CoWoS・SoICを量産できるのは、ほぼTSMCだけです。地政学リスクが表に出た場合、TSMCに頼る銘柄はすべて影響を受けます。
中国の追い上げ — 中国のJCET・Tongfu Microelectronics等も、CoWoSに近い2.5D実装技術を手がけていると報じられています(DigiTimes Asia報道)。中国のメモリ大手CXMTの動きは、別記事「中国CXMTは脅威か」をご覧ください。
技術選択リスク — ガラス基板の量産コストや、ハイブリッドボンディングとマイクロバンプの優劣など、技術が切り替わるタイミングの予測を過信しないことが大切です。
あなたに合う証券会社は?投資スタイル別比較
米国半導体株(NVDA/TSM等)中心ならDMM 株(NISAなら手数料0円)、日本株中心なら松井証券。体系学習なら投資スクール併用
メモリ株・半導体株には米国上場の銘柄と日本株があり、どちらを買うかで使いやすい証券会社が変わります。投資スタイルに合わせて選びましょう。
| こんな投資家向け | おすすめ証券会社 | 強み・特徴 | 口座開設 |
| 米国メモリ株(MU/SK Hynix)を1株から | DMM株 | NISA口座なら米国株の取引手数料0円(課税口座は約定代金×0.495%・上限22ドル)・最短即日開設・NISA成長投資枠OK | 無料で開設 |
| 日本の半導体装置株 + NISA・つみたて | 松井証券 | 1日50万円まで取引手数料0円・100年超の老舗・投信1,800本以上 |
無料で開設

|
| CFD/FX/米国株を1社でまとめたい | DMM.com証券(CFD) | CFD・FX・暗号資産を幅広く扱う・1社完結 | 公式サイト |
| 投資信託・つみたてで分散投資したい | ひふみ投信 | レオス・キャピタルワークスの直販ファンド・1,000円から・NISA対応 | 詳細を見る |
※迷ったらDMM株+松井証券の併用がおすすめ。米国株(DMM)と日本株NISA(松井)を使い分けることでメモリ・半導体の日米両方をカバーできます。口座維持費はどちらも無料。
📊 CPO銘柄の決算スコアカード(成長度合いと伸びしろを12社で比較): CPO関連10社の決算スコアカード|2026年5月時点の成長度合いと伸びしろを比較
まとめ:3つの視点
(1) CoWoSはTSMC一強、(2) HBM周辺の日本勢(Disco/TOWA/アドバンテスト)が量で潤う、(3) 基板はイビデン、先物はガラス基板(AGC等)。この3つの視点が、関連企業を調べるときの手がかりになる。どの銘柄を選ぶかはご自身の判断で
1. 「誰が供給ボトルネックを握っているか」を見る
CoWoSはTSMC、HBMグラインダはDisco、ハイブリッドボンダーはBESI、ABF基板はイビデン。供給の制約を握る側が、価格決定力と利益率を左右します。
2. 「技術転換のタイミング」を読む
2026年はCoWoS増産とHBM4の立ち上がり、2027年はガラス基板とハイブリッドボンディングの本格化、2028〜2030年は3D DRAMとCPOが中心になる見通しです。
3. 日本の材料・装置企業の「隠れた独占」に注目する
TOWA・Disco・三菱ガス化学・イビデン。半導体サプライチェーンの「不可欠な部品」を握るこうした企業群は、先端パッケージングを理解するうえでの要点になります。
ニュースで先端パッケージングの話題を見かけたら、上の「短期・中期・長期」のどこに当たる話かを確かめる習慣をつけると、期待と現実を分けて読むのに役立ちます。
先端パッケージング関連株への投資を始めるには
米国・日本双方の先端パッケージング関連株(TSMC・Disco・イビデン等)に投資するなら証券口座の開設から。

※広告・PR
関連記事
- HBMとは?|AI時代のメモリ革命を初心者向けに解説
- NVIDIA Blackwellを分解|GPU 1枚に載るHBMの正体と価格の秘密【2026年版】
- 東京エレクトロンとアドバンテストの違いとは?強み・業績・買い方を比較【2026年版】
- HBM4量産の現在地|3社の出荷・16段・日本の関連銘柄【2026年9月】
- メモリ株の売り時はいつ?3つのシグナルと最悪シナリオを徹底解説【2026年最新】
- CXLメモリとは何か|HBMとの違いと主要企業の動き【2026年版】
- HBMを支える日本の半導体株8社|工程別に決算と株価を比較【2026年9月】
- 中国CXMTは脅威か|上場・HBM・米規制とメモリ3強【2026年9月】
- CPO関連株の全体地図【2026年9月】光インターコネクト日米13社を工程別に
免責事項
本記事は情報提供を目的としたものであり、特定の銘柄への投資を推奨するものではありません。掲載している株価・時価総額・業績数値は2026年5月時点の公開情報および各社IR資料をもとに作成しておりますが、その正確性・完全性を保証するものではありません。投資判断および売買の最終決定はご自身の責任で行ってください。