2026年4月29〜30日に発表された、GAFAM5社(Microsoft・Alphabet・Amazon・Meta・Apple)の2026年Q1(暦年第1四半期)決算を整理します。売上は5社そろってコンセンサス(市場予想)を上回りましたが、株価の反応は大きく分かれました。
※本記事には広告(PR)が含まれます。証券会社のリンクをご利用いただくと、運営者に紹介料が支払われる場合があります。投資判断はご自身の責任でお願いいたします。
📊 数字の見方(米ドル → 日本円換算の目安)
本記事には米ドル建て($)の金額が多数登場します。日本円のスケール感を持って読めるよう、下記を目安にしてください(為替レート1ドル=148円換算)。
- $1B(ビリオン)= 10億ドル ≒ 約1,480億円
- $10B = 100億ドル ≒ 約1.5兆円
- $100B = 1,000億ドル ≒ 約14.8兆円
- $1T(トリリオン)= 1兆ドル ≒ 約148兆円
※「$10B(約1.5兆円)超」「$100B(約14.8兆円)規模」などの数字は、日本のGDP(約4.2兆ドル)の何%に相当するかを意識すると規模感がつかみやすくなります。
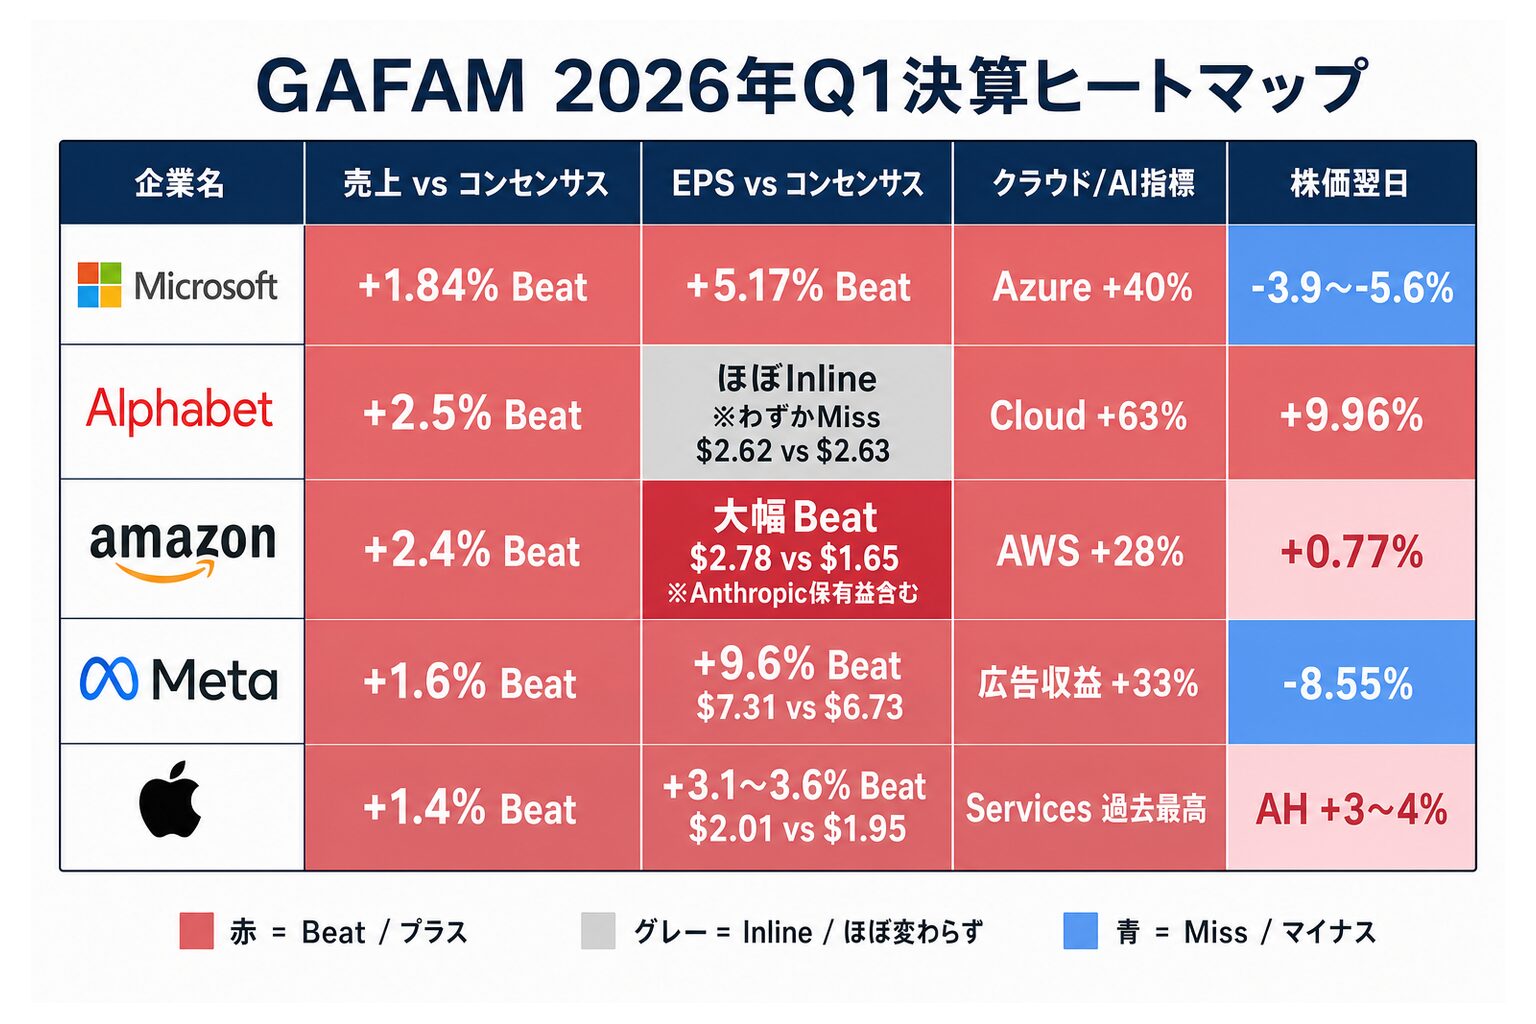
2026年4月29〜30日、GAFAM5社(Microsoft・Alphabet・Amazon・Meta・Apple)が一斉に2026年Q1(暦年第1四半期)の決算を発表しました。結果は、5社すべてが売上でコンセンサスを上回る「全社Beat」でした(EPSはAlphabetのみほぼ予想どおり)。それでも、市場の反応ははっきり分かれています。Alphabet(Google)は翌日+9.96%と急騰した一方、Metaは-8.55%と急落しました。Microsoftも、設備投資(CapEx:データセンターやAIインフラへの大規模投資)の大幅な増額が嫌われ、-3.9〜-5.6%下落しています。
Appleを除く4社合計の2026年通期設備投資ガイダンス(会社が示す見通し)は約$695B(約102.9兆円)〜$725B(約107.3兆円)です。日本のGDP(約4.2兆ドル)の約17%に相当する規模のAIインフラ投資が、わずか4社の1年間の計画として示されています。
この記事では、GAFAM5社の決算を個社ごとに整理し、「なぜ全社Beatなのに株価が分かれたのか」「$700B(約103.6兆円)超の設備投資が何を意味するのか」「日本から米国株に投資するには何が必要か」を順に説明します。米国株に興味はあるけれど何から始めればいいかわからない方にも、数字の読み方から口座開設の方法までお伝えします。
先に結論:今回の決算は、各社とも売上で予想を上回った一方、株価の反応は設備投資の増やし方と、その投資が利益につながる見通しで分かれました。Cloudの利益が大きく伸びたAlphabetが買われ、設備投資を大きく引き上げたMicrosoftとMetaは売られています。数字が多い記事なので、気になる会社の章から読んでいただいてもかまいません。
- GAFAM 2026年Q1 スコアカード|全社Beatでも株価が二極化した理由
- Microsoft|AI関連売上 年5.5兆円ペース・Copilot 2,000万人が利用
- Alphabet|Google Cloud +63%の衝撃とGenAI +800%
- Amazon|AWS +28% 過去15四半期最速・AI関連売上 約2.2兆円ペース
- Meta|広告+33%圧勝なのに株価-8.55%の真相
- Apple|Services 過去最高 約4.6兆円・大中華圏+28%の意外な強さ
- 5社共通テーマ|設備投資引き上げの背景に「メモリ価格の高騰」
- 個人投資家として何を読み取るか|3つの示唆
- GAFAM銘柄を「日本から」買うには|証券会社3社を比較
- リスクと注意点
- まとめ|GAFAM 2026年Q1決算から読み取れること
GAFAM 2026年Q1 スコアカード|全社Beatでも株価が二極化した理由
まず5社の決算結果を一覧で確認しましょう。
| 企業 | 売上 | コンセンサス比 | EPS | 主要AI指標 | 株価翌日 |
|---|---|---|---|---|---|
| Microsoft | $82.89B(約12.3兆円) | +1.84% Beat | $4.27(予$4.06) | AI ARR $37B(約5.5兆円) +123% | -3.9〜-5.6% |
| Alphabet | $109.9B(約16.3兆円) | +2.5% Beat | $2.62(ほぼInline) | Google Cloud +63% | +9.96% |
| Amazon | $181.5B(約26.9兆円) | +2.4% Beat | $2.78(予$1.63〜1.66) | AWS +28% | +0.77% |
| Meta | $56.31B(約8.3兆円) | +1.6% Beat | $7.31(予$6.67〜6.79) | 広告+33% / Business AI +10倍 | -8.55% |
| Apple | $111.18B(約16.5兆円) | +1.4% Beat | $2.01(予$1.94〜1.95) | Services 過去最高 +16% | AH +3〜4% |
全社が売上でコンセンサスを上回り、EPSもAlphabet以外は上回っているにもかかわらず、株価反応は大きく異なります。この違いを生み出したのは、主に2つの要因です。
- 設備投資ガイダンスの上方修正幅:投資家が期待していた水準を大きく超える設備投資増額は、将来の利益圧迫を懸念させます。MicrosoftとMetaは、特にこの点を理由に売られました。
- ユーザー指標のMiss:Metaはデイリーアクティブユーザー数(DAP)がコンセンサスを下回ったことで、成長鈍化懸念が生じました。
反対にAlphabetは、Google Cloudの急成長と利益改善が評価されて株価が大きく上昇しました。「決算Beat = 株価上昇」という単純な図式は通用しにくくなっており、「何にどれだけ投資し、それが収益にどう結びつくか」が問われています。
Microsoft|AI関連売上 年5.5兆円ペース・Copilot 2,000万人が利用
FY2026 Q3 ハイライト(発表日: 2026年4月29日)
表A:主要KPI(実績 vs コンセンサス)
| 指標 | コンセンサス予想 | 実績 | 差分・評価 |
|---|---|---|---|
| 売上高 | $81.39B(約12兆円) | $82.89B(約12.3兆円) | +$1.5B(約2,220億円) (+1.84%) Beat |
| EPS(調整後) | $4.06 | $4.27 | +$0.21 (+5.17%) Beat |
| 売上高 YoY成長率 | — | — | — |
| 営業利益 | — | $38.4B(約5.7兆円) | YoY成長率 — |
| 粗利率 | — | 67.6% | — |
表B:主要部門の業績(実績 vs コンセンサス)
| 部門 | コンセンサス予想 | 実績 | YoY成長率 | 備考 |
|---|---|---|---|---|
| Microsoft Cloud(合計) | — | $54.5B(約8.1兆円) | +29% YoY | — |
| Intelligent Cloud | — | $34.68B(約5.1兆円) | +30% YoY | Azure含む主力部門 |
| Azure(クラウドインフラ) | +37〜38% YoY | +40% YoY(定数通貨 +39%) | +40% YoY | +2〜3ポイント超過 Beat |
| AI ARR(年間収益ランレート) | — | $37B(約5.5兆円)超 | +123% YoY | Copilot・Foundry等含む |
| Microsoft 365 Copilot 有料利用者数(ライセンス) | — | 2,000万人超 | +250% YoY | 社員1人につき1契約 |
| Q3 設備投資 | — | $30.9B(約4.6兆円)(リース込 $31.9B(約4.7兆円)) | +49% YoY | — |
表C:次期(Q4)ガイダンス vs コンセンサス
| 指標 | コンセンサス予想 | 会社ガイダンス | 評価 |
|---|---|---|---|
| Q4 売上高ガイダンス | $87.53B(約13兆円) | $86.7B(約12.8兆円)〜$87.8B(約13兆円) | ガイダンス中央値 $87.25B(約12.9兆円):わずかMiss |
| 2026年通期 設備投資 | $154.6B(約22.9兆円)(コンセンサス) | 約$190B(約28.1兆円) | +$35.4B(約5.2兆円) 大幅超過 |
| Q4 設備投資見通し | — | $40B(約5.9兆円)超 | — |
| 前期会社ガイダンスとの比較 | ※前期会社ガイダンスとの比較は本記事では割愛— | ||
Azure +40%:コンセンサスを2〜3ポイント超過した意味
Microsoft最大の注目指標は、クラウドサービス「Azure」の成長率でした。市場予想は+37〜38%でしたが、実績は+40%(定数通貨ベース+39%)と上回りました。クラウド市場でAWS(Amazon)・Google Cloudとシェアを争う中で予想を超えたことは、AIの処理需要を順調に取り込んでいることを示しています。
Intelligent Cloud部門全体では売上$34.68B(約5.1兆円)、Microsoft Cloudの合計は$54.5B(約8.1兆円)です。
AI関連売上 約5.5兆円ペース(前年比+123%)が示す構造的成長
CEO Satya Nadellaは決算コメントでこう述べています。
“AI business surpassed an annual revenue run rate of $37 billion, up 123%.”
Satya Nadella(Microsoft CEO、2026年4月29日決算発表)
(和訳)「AIビジネスの年間収益ランレートが$37B(約5.5兆円)を超え、前年比123%増となりました」
年間収益ランレート(ARR)$37B(約5.5兆円)は、前年比で倍以上のペースで増加しています。これはAzureのAIサービス利用料、Copilotのサブスクリプション収入、Foundryのトークン処理収入などを合算したものです。
Microsoft 365 Copilot 2,000万人が利用:Fortune 500の90%がAIエージェント構築
企業向けAIアシスタント「Microsoft 365 Copilot」を有料で使う利用者数(契約ライセンス数)が2,000万人を突破しました(前年比+250%)。ここでいうライセンスとは、1人が使うための利用権のことで、ふつう社員1人につき1つ契約します。つまり世界中の企業で2,000万人分の有料契約が結ばれている、という意味です。Fortune 500企業(米国の大企業上位500社)の90%がすでにエージェント(AIが自律的に業務を実行する仕組み)を構築済みであることも明かされています。また「Foundry」プログラムでは300社以上が年間1兆トークン超を処理する見込みです。
Nadellaはこの時代を「agentic computing era(エージェント型コンピューティングの時代)」と呼び、AIが人間の指示を待つだけでなく、自律的にタスクをこなす段階に入ったと宣言しています。
OpenAIとの関係:Azure独占から非独占へ
2026年4月27日、MicrosoftとOpenAIの契約が改定されました。主な変更点は2点です。1点目は、OpenAIのAIサービスをAzureのみで提供するという独占条項が廃止され、非独占の優先パートナー関係へと変わったことです。2点目は、OpenAIのIPライセンスが2032年まで継続されることです。この変更によりOpenAIは他のクラウドプロバイダーとも自由に提携できるようになりますが、Microsoftの27%持分(評価額約$135B(約20兆円)相当)は維持されます。
株価が-3.9〜-5.6%となった理由
売上・EPSともにBeatしたにもかかわらず、翌日の株価は下落しました。主因は通期設備投資ガイダンスの大幅な上方修正です。Microsoftは2026年の通期設備投資を約$190B(約28.1兆円)と示しましたが、これは市場コンセンサスの$154.6B(約22.9兆円)を$35.4B(約5.2兆円)も上回るものでした。加えてQ4(次期)の売上ガイダンスが$86.7B(約12.8兆円)〜$87.8B(約13兆円)とコンセンサスの$87.53B(約13兆円)にやや届かなかったことも重なり、売りが優勢となりました。受注残は$627B(約92.8兆円)(+99% YoY=前年比)と大きく積み上がっていますが、投資家は短期的な費用増加を懸念しました。
Alphabet|Google Cloud +63%の衝撃とGenAI +800%
Q1 2026 ハイライト(発表日: 2026年4月29日)
表A:主要KPI(実績 vs コンセンサス)
| 指標 | コンセンサス予想 | 実績 | 差分・評価 |
|---|---|---|---|
| 売上高 | $107.1〜107.2B | $109.9B(約16.3兆円) | +2.5% Beat |
| EPS(調整後) | $2.63 | $2.62 | ほぼInline(わずかMiss) |
| EPS(GAAP) | — | $5.11 | 株式評価益$36.9B(約5.5兆円)含む一時項目 |
| 売上高 YoY成長率 | — | — | — |
| 営業利益 | — | $39.7B(約5.9兆円) | YoY成長率 — |
| 純利益 | — | $62.6B(約9.3兆円) | Anthropic評価益$36.9B(約5.5兆円)含む |
表B:主要部門の業績(実績 vs コンセンサス)
| 部門 | コンセンサス予想 | 実績 | YoY成長率 | 備考 |
|---|---|---|---|---|
| Google Search & Other | — | $60.4B(約8.9兆円) | +19% YoY | AI Overviews効果で検索クエリ史上最高 |
| YouTube広告 | — | $9.88B(約1.5兆円) | +11% YoY | — |
| Network広告 | — | $6.97B(約1兆円) | -4% YoY | 外部サイト遷移減少の影響 |
| Google Cloud | $18.05〜18.4B | $20.03B(約3兆円) | +63% YoY | 初の四半期$20B(約3兆円)超 / 大幅Beat |
| Cloud営業利益 | — | $6.6B(約9,768億円) | 前年$2.2B(約3,256億円)→3倍 | Cloud受注残$462B(約68.4兆円)(前四半期比約2倍) |
| Cloud営業利益率 | — | 32.9% | — | — |
| Q1 設備投資 | — | $35.7B(約5.3兆円) | — | — |
表C:次期ガイダンス vs コンセンサス
| 指標 | コンセンサス予想 | 会社ガイダンス | 評価 |
|---|---|---|---|
| 2026年通期 設備投資 | — | $180B(約26.6兆円)〜$190B(約28.1兆円) | 前回ガイダンス$175〜185Bから上方修正 |
| 2027年 設備投資見通し | — | 「significantly increase」 | 具体額非開示 |
| 次期売上ガイダンス | — | — | — |
| 前期会社ガイダンスとの比較 | ※前期会社ガイダンスとの比較は本記事では割愛— | ||
Google Cloud、初めて四半期 約3兆円を突破
今回の決算で最も注目すべき数字はGoogle Cloudです。売上$20.03B(約3兆円)と、市場コンセンサスの下限と比べて10%以上上回り、初めて四半期で$20B(約3兆円)の大台を超えました。AWS・Azureに続く3番手から急追する形で、特にAIワークロード需要の取り込みが加速しています。
もう一つはCloud受注残(バックログ)です。$462B(約68.4兆円)と前四半期比でほぼ2倍に膨れ上がっており、今後の売上の土台になるとみられています。Cloud営業利益は前年の$2.2B(約3,256億円)から$6.6B(約9,768億円)と3倍に拡大し、利益率も32.9%と急改善しました。
GenAI売上 +800% YoY / Gemini API 16B tokens/分
CEO Sundar Pichaiは決算で「GenAI(生成AI)関連売上が前年比+800%」と明かしました。具体的な金額は非開示ですが、成長率の桁が違います。Gemini APIの処理量は毎分160億トークン(16B tokens/分)と前四半期比+60%増で拡大しており、有料エンタープライズユーザーも前四半期比+40% QoQと急増しています。
“It’s clear that our AI investments and full-stack approach are driving performance.”
Sundar Pichai(Alphabet CEO、2026年4月29日決算発表)
(和訳)「私たちのAI投資とフルスタックアプローチが業績を牽引していることは明らかです」
Search広告 +19%・Network広告 -4%の背景
Search & Other(検索広告等)は$60.4B(約8.9兆円)(+19% YoY)と健全な成長を維持しています。YouTube広告も$9.88B(約1.5兆円)(+11% YoY)と増加しました。一方でNetwork広告(他サイトへの広告配信)は$6.97B(約1兆円)(-4% YoY)と減少しました。これはAI Overviews(AIによる検索結果の要約)が表示されることで、ユーザーが外部サイトへ遷移する機会が減少している影響と見られています。ただしPichaiは「検索クエリ数は史上最高水準」と述べており、AIが検索エンジンを破壊するのではなく、むしろ使用頻度を高めている可能性が示唆されています。
TPU外部販売開始と設備投資ガイダンス
AlphabetはGoogleが独自開発したAI専用チップ「TPU(Tensor Processing Unit)」の外部販売を2026年から開始します。2026年は小規模な開始で、本格化は2027年の見通しです。CFO Anat Ashkenaziはこう述べました。
“We are updating our full year 2026 CapEx guidance range to $180 billion to $190 billion.”
Anat Ashkenazi(Alphabet CFO、2026年4月29日決算発表)
(和訳)「2026年の通期設備投資ガイダンスを$180B(約26.6兆円)〜$190B(約28.1兆円)に更新します」
前回ガイダンス($175〜185B)から上方修正され、2027年はさらに「大幅増加(significantly increase)」するとも述べられています。
株価+9.96%上昇のシナリオ
Alphabetの株価は翌4月30日に+9.96%と急騰しました。その主な要因は3点です。第1に、Google Cloudの売上が、コンセンサスの下限を10%以上上回る大幅Beatでした。第2に、Cloud営業利益が前年比3倍となり、クラウドが「成長だけでなく利益も稼ぐ事業」へと転換しました。第3に、Cloud受注残$462B(約68.4兆円)(前四半期比約2倍)という大きなパイプラインが、将来の成長への期待を高めました。
Google Cloud +63%の10年分の推移を分析するなら
マネックス証券の「銘柄スカウター」では、Alphabet(GOOGL)の過去10年分の決算データをグラフで一覧できます。Cloud事業が利益を生む体質に転換した変化点を自分の目で確認してみてください。
Amazon|AWS +28% 過去15四半期最速・AI関連売上 約2.2兆円ペース
Q1 2026 ハイライト(発表日: 2026年4月29日)
表A:主要KPI(実績 vs コンセンサス)
| 指標 | コンセンサス予想 | 実績 | 差分・評価 |
|---|---|---|---|
| 売上高 | $177.3B(約26.2兆円) | $181.5B(約26.9兆円) | +2.4% Beat |
| EPS | $1.63〜1.66 | $2.78 | 大幅Beat ※Anthropic保有益$16.8B(約2.5兆円)(税引前)含む一時項目 |
| 売上高 YoY成長率 | — | — | — |
| 営業利益 | — | $23.9B(約3.5兆円) | +30% YoY |
| 営業利益率 | — | 13.1% | 過去最高水準 |
表B:主要部門の業績(実績 vs コンセンサス)
| 部門 | コンセンサス予想 | 実績 | YoY成長率 | 備考 |
|---|---|---|---|---|
| AWS(クラウド) | $36.64B(約5.4兆円) | $37.6B(約5.6兆円) | +28% YoY | 過去15四半期で最速成長 / Beat |
| AWS 営業利益 | $12.84B(約1.9兆円) | $14.16B(約2.1兆円) | — | Beat / 営業利益率 37.7% |
| AWS ARR | — | $150B(約22.2兆円) | — | 年間収益ランレート |
| AI ARR | — | $15B(約2.2兆円)超 | — | AWS立上3年後の260倍 |
| カスタムAIチップ ARR(Trainium等) | — | $20B(約3兆円)超 | 3桁成長 | Trainium/Graviton/Nitro合計 |
| 広告 | — | $17.24B(約2.6兆円) | +24% | — |
| Q1 設備投資 | — | $44.2B(約6.5兆円) | +77% YoY | TTM $147.3B(約21.8兆円) |
表C:次期(Q2)ガイダンス vs コンセンサス
| 指標 | コンセンサス予想 | 会社ガイダンス | 評価 |
|---|---|---|---|
| Q2 売上高ガイダンス | $188.9B(約28兆円) | $194B(約28.7兆円)〜$199B(約29.5兆円) | コンセンサスを上回る Beat |
| 2026年通期 設備投資見通し | — | 約$200B(約29.6兆円) | — |
| 前期会社ガイダンスとの比較 | ※前期会社ガイダンスとの比較は本記事では割愛— | ||
AWS 約5.6兆円(+28%):過去15四半期で最速の成長
Amazon Web Services(AWS)はQ1に$37.6B(約5.6兆円)を売り上げ、前年比+28%成長を達成しました。これは過去15四半期(約4年)で最速の成長率です。営業利益は$14.16B(約2.1兆円)とコンセンサスの$12.84B(約1.9兆円)を大幅に上回り、AWS単体で見ると「高成長かつ高収益」の理想的な状態が続いています。受注残(バックログ)も$364B(約53.9兆円)と、巨大なパイプラインになっています。
Bedrock 顧客125,000社・支出+170% QoQ
AmazonのAIサービス基盤「Bedrock」(Claude・LLaMAなど複数のAIモデルをAPIで提供するサービス)は顧客数が125,000社を超え、Fortune 100企業の80%が採用しています。なかでも、顧客の支出額が前四半期比+170% QoQと急増しています。Q1単四半期のトークン処理量が過去全年分を超えたことも明かされています。
AI関連売上 約2.2兆円ペース:「AWS立ち上がり3年後の260倍」
CEO Andy JassyはAmazonのAI事業ARRについてこう述べました。
“AWS’s AI revenue run rate is over $15 billion—nearly 260 times larger than AWS’s initial revenue run rate three years after launch.”
Andy Jassy(Amazon CEO、2026年4月29日決算発表)
(和訳)「AWSのAI収益ランレートは$15B(約2.2兆円)を超えており、AWSの立ち上げ3年後の初期収益ランレートの約260倍に達しています」
また、カスタムAIチップ(Trainium・Graviton・Nitro)のARRは$20B(約3兆円)超と、3桁成長を達成しています。TrainiumのARR積み上げ(顧客コミット残)は$225B(約33.3兆円)を超えており、AnthropicやOpenAIも含む大口顧客が長期契約で発注済みです。
Anthropic新契約 約14.8兆円超とProject Rainier
AmazonはAIスタートアップAnthropicとの新規契約$100B(約14.8兆円)超を締結しました(この金額はAWSの公式受注残$364B(約53.9兆円)には含まれていません)。Project Rainierと呼ばれる専用AIクラスタには約50万枚のTrainium2チップが投入され、AnthropicのClaudeモデルのトレーニング・推論に使われています。
Jassyはエージェント型AIの重要性についても語っています。
“Most of the value companies derive from AI will be through agents.”
Andy Jassy(Amazon CEO、2026年4月29日決算発表)
(和訳)「企業がAIから得る価値の大部分は、エージェントを通じて生まれるでしょう」
EPS 2.78ドルの実態:Anthropic保有益 約2.5兆円の影響
AmazonのQ1 EPSは$2.78で、コンセンサスの$1.63〜1.66を大幅に上回りました。ただしこの数字には注意が必要です。AmazonはAnthropicへの出資比率(推計7.8〜27%)に応じて、Anthropicの企業価値上昇分を会計上の評価益として計上しており、Q1だけで税引前$16.8B(約2.5兆円)の含み益が認識されています。この一時的な評価益を除いた事業ベースのEPSは大きく異なります。株価翌日の反応が+0.77%と小幅に留まったのはこの構造を市場が織り込んでいたためとみられます。
Meta|広告+33%圧勝なのに株価-8.55%の真相
Q1 2026 ハイライト(発表日: 2026年4月29日)
表A:主要KPI(実績 vs コンセンサス)
| 指標 | コンセンサス予想 | 実績 | 差分・評価 |
|---|---|---|---|
| 売上高 | $55.45B(約8.2兆円) | $56.31B(約8.3兆円) | +1.6% Beat |
| EPS(調整後) | $6.67〜6.79 | $7.31 | +9.6% Beat |
| EPS(GAAP) | — | $10.44 | 一時税務ベネフィット$8.03B(約1.2兆円)含む |
| 売上高 YoY成長率 | — | +33% YoY | — |
| 営業利益 | — | $22.87B(約3.4兆円) | +30% YoY |
| 営業利益率 | — | 41% | — |
表B:主要部門の業績(実績 vs コンセンサス)
| 部門 | コンセンサス予想 | 実績 | YoY成長率 | 備考 |
|---|---|---|---|---|
| Family of Apps(合計) | — | $55.91B(約8.3兆円) | +33% YoY | Facebook・Instagram・WhatsApp等 |
| 広告売上 | — | $55.02B(約8.1兆円) | +33% YoY | 広告表示回数+19% / 広告単価+12% |
| DAP(日次アクティブユーザー) | 36.2億人 | 35.6億人 | — | Miss(-6,000万人)/イラン・ロシア影響 |
| ARPP(ユーザー当たり収益) | — | $15.66 | +27% YoY | — |
| Reality Labs | — | $0.4B | -2% YoY | 営業損失 -$4.03B(約5,964億円) |
| Q1 設備投資 | — | $19.84B(約2.9兆円) | — | — |
表C:次期ガイダンス vs コンセンサス
| 指標 | コンセンサス予想(前回) | 会社ガイダンス(今回) | 評価 |
|---|---|---|---|
| 2026年通期 設備投資 | $115〜135B(前回ガイダンス) | $125〜145B | +$10B(約1.5兆円) 上方修正 |
| 次期売上高ガイダンス | — | — | — |
| 前期会社ガイダンスとの比較 | ※前期会社売上ガイダンスとの比較は本記事では割愛— | ||
広告売上+33%・営業利益率41%の強さ
売上だけを見れば、Metaの決算は優秀です。広告売上$55.02B(約8.1兆円)(+33% YoY)と力強い成長を維持し、広告表示回数は+19% YoY、広告単価(CPM)は+12% YoYと量・価格の両面で拡大しています。営業利益率41%は、5社の中でも高い水準です(表の数字から計算すると、Microsoftはさらに高い水準です)。
AIが広告効率を高めている効果も数値で示されました。AI広告システムの導入により、ランディングページ閲覧コンバージョン率(CVR)が+6%向上し、Reels(短動画)の滞在時間が+10%、動画視聴時間が+8%伸びました。これは過去4四半期で最大の改善幅です。
Business AI(WhatsApp):週1,000万会話・10倍増
WhatsAppを通じた企業向けAIサービス「Business AI」では、週次会話数が100万回から1,000万回へと10倍増を達成しました。CEO Mark Zuckerbergはこの勢いに自信を持っており、こう述べています。
“We’re on track to deliver personal superintelligence to billions of people.”
Mark Zuckerberg(Meta CEO、2026年4月29日決算発表)
(和訳)「私たちは何十億人もの人々に、個人向けの超知性を届ける軌道に乗っています」
Reality Labs:営業損失 約5,964億円
VR・MR事業を手がけるReality Labsの売上は$0.4B(-2% YoY)にとどまり、営業損失は-$4.03B(約5,964億円)を記録しました。この赤字は毎四半期継続しており、Zuckerbergが「メタバースへの長期投資」として認識しているものです。ただし黒字転換の時期は明示されていません。
株価-8.55%の3つの要因
決算内容は優秀なのに、なぜ株価は-8.55%と急落したのでしょうか。主な要因は3点です。
- 設備投資上方修正:通期設備投資を$125〜145B(前回$115〜135Bから+$10B(約1.5兆円)引き上げ)と示しました。Zuckerbergはその理由をこう説明しています。
「We are increasing our infrastructure CapEx forecast for this year. Most of that is due to higher component costs, particularly memory pricing.」(和訳:「今年のインフラ設備投資予測を引き上げます。その大部分は部品コスト、特にメモリ価格の上昇によるものです」)。これが後述する「メモリ価格の高騰」の問題です。 - DAP(日次利用者)のMiss:Family of Apps(Facebook・Instagram・WhatsApp等)の合計デイリーアクティブユーザー(DAP)が35.6億人と、コンセンサスの36.2億人を約6,000万人下回りました。イランの地政学的緊張とロシアでのWhatsApp規制が影響したとされています。
- JPMorganのダウングレード:決算後、JPMorganがMetaの投資判断を「Overweight(買い推奨)」から「Neutral(中立)」に格下げしたことも売り圧力を強めました。
Apple|Services 過去最高 約4.6兆円・大中華圏+28%の意外な強さ
FY2026 Q2 ハイライト(発表日: 2026年4月30日)過去最高March Q
表A:主要KPI(実績 vs コンセンサス)
| 指標 | コンセンサス予想 | 実績 | 差分・評価 |
|---|---|---|---|
| 売上高 | $109.66B(約16.2兆円) | $111.18B(約16.5兆円) | +1.4% Beat |
| EPS | $1.94〜1.95 | $2.01 | Beat |
| 売上高 YoY成長率 | — | +17% YoY | 過去最高March Q |
| 粗利率 | 48.4% | 49.3% | Beat |
| 営業利益 | — | — | — |
| 営業キャッシュフロー | — | $28B(約4.1兆円)超 | — |
表B:主要部門の業績(実績 vs コンセンサス)
| 部門 | コンセンサス予想 | 実績 | YoY成長率 | 備考 |
|---|---|---|---|---|
| iPhone | $57.5B(約8.5兆円) | $56.99B(約8.4兆円) | +22% YoY | わずかMiss(3四半期で2回目) |
| Services | $30.39B(約4.5兆円) | $30.98B(約4.6兆円) | +16.3% YoY | Beat / 四半期過去最高更新 |
| Mac | — | $8.40B(約1.2兆円) | +6% YoY | — |
| iPad | — | $6.91B(約1兆円) | +8% YoY | — |
| Wearables・Home・Accessories | — | $7.90B(約1.2兆円) | +5% YoY | — |
| Greater China(地域別) | — | $20.50B(約3兆円) | +28% YoY | 米中関税摩擦懸念下で圧巻の成長 |
| R&D費 | — | $11.42B(約1.7兆円) | +33% YoY | Apple Intelligence向け集中投資 |
| 設備投資 | — | 非開示 | — (非開示) | 他GAFAM4社と桁違いに小規模 |
表C:次期(Q3)ガイダンス vs コンセンサス
| 指標 | コンセンサス予想 | 会社ガイダンス | 評価 |
|---|---|---|---|
| Q3 売上高成長率ガイダンス | — | +14〜17% YoY | — |
| Q3 粗利率ガイダンス | — | 47.5〜48.5% | メモリコスト上昇が懸念材料 |
| 前期会社ガイダンスとの比較 | ※前期会社売上ガイダンスとの比較は本記事では割愛— | ||
「過去最高のMarch Q(3月期)」:Cook CEOの言葉
CEO Tim Cookはこう述べました。
“best March quarter ever”
Tim Cook(Apple CEO、2026年4月30日決算発表)
(和訳)「過去最高の3月期でした」
売上$111.18B(約16.5兆円)は3月期としての過去最高を更新しました。粗利率49.3%はコンセンサスの48.4%を超過しており、高い利益体質が維持されています。
Greater China +28% YoY:想定外の強さ
大中華圏(中国本土・香港・台湾)の売上は$20.50B(約3兆円)と大幅な伸びを示しました。米中関税摩擦が懸念されていた中での好結果です。中国市場でのiPhoneの競争力が予想以上に維持されていることを示唆しています。
Services 約4.6兆円:過去最高を更新し続ける稼ぎ頭
App Store・Apple Music・iCloud・Apple TV+などをまとめた「Services」部門は$30.98B(約4.6兆円)と過去最高を更新しました。Servicesの粗利率はハードウェアより大幅に高く、この部門の成長がApple全体の利益を支えています。また、Google(Gemini)との検索連携についてもCookは「順調」とコメントしました。
R&D +33%でApple Intelligenceへ集中投資
R&D(研究開発費)は$11.42B(約1.7兆円)と大幅に増加しました。Cookはこう語っています。
“We are clearly investing more…R&D is even accelerating much higher.”
Tim Cook(Apple CEO、2026年4月30日決算発表)
(和訳)「私たちは明らかにより多く投資しています。R&Dの加速はさらに高まっています」
この投資の主要な向き先は「Apple Intelligence」(AppleのAI機能群)です。具体的なKPI(利用者数や満足度)は非開示のため、投資効果の可視化は今後の課題です。
設備投資と株主還元:他の4社と桁違いの方針
Appleの設備投資は非開示で、他のGAFAM4社と比較して桁違いに小規模とされています。代わりにAppleは$100B(約14.8兆円)の自社株買い追加認可と配当4%増を発表し、株主への直接還元を優先する姿勢を示しました。また、2026年9月1日付でJohn TernusがCEOに就任し、Tim Cookは取締役会の執行会長に移ることが決算前の4月20日に発表されています(Apple公式発表)。
Q3ガイダンスは売上+14〜17%、粗利率47.5〜48.5%と示されましたが、メモリコストの上昇が引き続き利益率の懸念材料として挙げられています。
5社共通テーマ|設備投資引き上げの背景に「メモリ価格の高騰」
5社の決算を通じて浮かび上がった最大の共通テーマが、設備投資の大幅な引き上げです。その規模は以下のとおりです。
| 企業 | 2026年通期設備投資ガイダンス | 円換算(1ドル=148円) | 前回比 |
|---|---|---|---|
| Microsoft | 約$190B(約28.1兆円) | 約28兆円 | コンセンサス+$35.4B(約5.2兆円)超過 |
| Alphabet | $180〜190B | 約26〜28兆円 | 前回から上方修正 |
| Amazon | 約$200B(約29.6兆円) | 約29.6兆円 | 前四半期Q1実績+77% YoY |
| Meta | $125〜145B | 約18〜21兆円 | 前回+$10B(約1.5兆円)上方修正 |
| Apple | 非開示 | — | — |
| 合計(Apple除く) | $695B(約102.9兆円)〜$725B(約107.3兆円) | 約103〜107兆円 | — |
Apple以外の4社合計で$695B(約102.9兆円)〜$725B(約107.3兆円)です。これは日本のGDP(約4.2兆ドル)の約17%に相当する、非常に大きな設備投資です。
なぜ設備投資がこれほど膨らんでいるのか
MetaのZuckerbergが決算コメントで率直に明かしています。「設備投資引き上げの大部分はメモリ価格の上昇によるものです」。この「メモリ価格の上昇」は、2026年のAI産業全体に関わる大きなテーマになっています。
AI処理には高帯域幅メモリ(HBM)などのメモリが大量に使われます。AIサーバーには通常のサーバーより多くのHBMが必要なため、1台あたりのコストが大きく上がっています。加えてNVIDIAのAI半導体(Blackwellシリーズ)の需要が急増し、GPU・CPU・サーバーラック全体のコストも上がっています。
NVIDIAのData Center売上の45%がここから流入
NVIDIA FY2026 Q4(2025年11月〜2026年1月期)のData Center売上$62.3B(約9.2兆円)のうち、約45%はGAFAMを中心とするハイパースケーラー(巨大なデータセンターを運営する企業)の設備投資から流入しています。Huang CEOの言葉「In this new world of AI, compute is revenues(AI新時代において、コンピュートが収益そのものだ)」はこの構造を端的に表しています。GAFAMが投資するほど、その資金がNVIDIA・Broadcom・Micron・SK Hynixなどへ流れ込む、という連鎖です。
米国株を少額から検討したい方へ
DMM株はNISA口座なら米国株の売買手数料が無料(課税口座は約定代金×0.495%・上限22ドル)で、NVIDIA・Broadcom・Microsoftなどを1株から購入できます。口座を開けば、少額から売買できます。
個人投資家として何を読み取るか|3つの示唆
示唆1:AIは「コンピュート=収益」の時代に入った
NVIDIAのJensen Huangが言う「compute is revenues」を示す数字が、今回のGAFAM決算でも並びました。MicrosoftのAzureで処理されるAIトークンは、直接ARR $37B(約5.5兆円)を生み出しています。AmazonのAWS Bedrockへの支出は、+170% QoQで急増しました。AlphabetのGemini APIは毎分16Bトークンを処理し、$20B(約3兆円)超のCloud売上につながっています。「AIへの計算リソースへの投資が、そのまま売上に変換される」という新しいビジネスモデルが形になりつつあります。
示唆2:「Beat = 株価上昇」の図式は崩れた。設備投資が新たな評価軸
今回の決算で特徴的だったのは、5社すべてが売上Beatだったにもかかわらず、株価反応が大きく二極化したことです。市場が最も敏感に反応したのは「設備投資ガイダンスがコンセンサスを何%上回ったか」でした。AlphabetはCloud利益率の急改善(前年比3倍)によって設備投資増額への懸念を払拭し、上昇しました。MicrosoftとMetaは設備投資増額と利益への疑問符が重なり、下落しました。投資家の関心は「今期の売上」だけでなく、「投資がいつ・どれだけ利益に変わるか」に移っています。
示唆3:設備投資超過企業に半導体マネーが流入する
GAFAMがAIインフラに$700B(約103.6兆円)超を投じるとき、その資金はNVIDIA・Broadcom・Micron・SK Hynixなどのサプライヤーに直接流れ込みます。GAFAMの株を直接保有するだけでなく、サプライチェーンの上流にある半導体企業にも目を向けると、AI投資の流れを広く見渡せます。投資するかどうかは、ご自身で判断してください。また、AmazonがAnthropicの評価益$16.8B(約2.5兆円)を計上し、AlphabetがAnthropicの評価益$36.9B(約5.5兆円)を計上したように、AIスタートアップへの出資を通じた間接利益も今後のGAFAM株評価に影響します。
GAFAM銘柄を「日本から」買うには|証券会社3社を比較
Microsoft・Alphabet・Amazon・Meta・Appleはいずれも米国NASDAQ・NYSEに上場しており、日本の証券会社から外国株として購入できます。新NISAの「成長投資枠」(年間240万円、生涯1,200万円)を使えば、売買益・配当ともに非課税で運用できます。
以下に、米国株投資に適した証券会社3社を比較します。
| 証券会社 | 米国株手数料 | 特徴・強み | 最低投資額 | 新NISA対応 |
|---|---|---|---|---|
| マネックス証券 | NISA0円/課税口座0.495%(上限22ドル) | 「銘柄スカウター」で過去10年分の決算データをグラフ分析 | 1株から | 対応 |
| DMM株 | NISA0円/課税口座0.495%(上限22ドル) | NISA口座なら米国株の手数料が無料・シンプルな操作性・初心者向け | 1株から | 対応 |
| SBI証券 | NISA0円/課税口座0.495%(上限22ドル) | 米国株5,000銘柄超・為替コスト最安水準・新NISA口座数No.1クラス | 1株から | 対応 |
各社の特徴と向いている人
- マネックス証券:「AlphabetのCloud部門の10年分の推移を見て自分で判断したい」という分析重視の方向け。▶ マネックス証券 公式サイトを見る(PR)
- DMM株:「NISA口座で手数料をかけずに、NVIDIAやAppleを1株ずつ買い集めたい」という初心者・コスト重視の方向け。▶ DMM株 公式サイトで口座開設する(PR)
- SBI証券:「為替コストを抑えながら幅広い米国株に分散投資したい」「新NISAで長期積立をしたい」方に。▶ SBI証券 公式サイトを見る(PR)
米国株の口座を比べるなら
口座開設は無料です。最短で翌営業日から取引が始められます。新NISAの成長投資枠を使えば、売買益・配当ともに非課税です。
決算10年分を見るなら
▶ マネックス証券 公式サイトを見る(PR)
NISAで手数料ゼロにするなら
▶ DMM株 公式サイトで口座開設する(PR)
銘柄数と為替コストなら
▶ SBI証券 公式サイトを見る(PR)
リスクと注意点
- 設備投資超過が利益を圧迫するリスク:$700B(約103.6兆円)超の設備投資が計画どおりに収益化されない場合、各社の利益率が大幅に低下する可能性があります。
- AI需要の急失速リスク:現在の急成長は「AIバブル」的な需要急増を含む可能性があり、企業のAI投資が鈍化すれば、クラウド・半導体の需要は急速に冷え込むおそれがあります。
- 規制リスク:米国・EU・日本での独占禁止・AI規制の強化により、GAFAMのビジネスモデルが制約を受けるリスクがあります。
- 為替リスク:米国株は米ドル建てのため、円高が進行した場合に円換算のリターンが目減りします。
- 地政学リスク:米中関係の悪化(関税・輸出規制)により、Apple・NVIDIAなどの中国事業や半導体サプライチェーンが影響を受ける可能性があります。
- 株価の高バリュエーション:Alphabetを除く多くのGAFAM株は、期待を大きく織り込んだ株価水準にあるという見方もあります。決算内容が良くても「期待どおり」であれば下落することがあります(今回のMicrosoft・Metaはその典型)。
まとめ|GAFAM 2026年Q1決算から読み取れること
2026年Q1のGAFAM決算を振り返ると、以下の3点が際立ちます。
- 全社Beatでも株価は二極化:設備投資ガイダンスとCloud利益改善が評価軸。AlphabetはCloud利益率3倍改善で+9.96%、MicrosoftとMetaは設備投資超過警戒で下落。
- AI ARRの伸びが示す構造変化:Microsoft $37B(約5.5兆円)(+123%)・Amazon $15B(約2.2兆円)超・Alphabet GenAI +800%と、AIが「コスト」から「収益」に変わりつつある。
- 設備投資 $700B(約103.6兆円)超は半導体サプライチェーンへの直接流入:メモリ価格の高騰がGAFAMの費用増加要因であり、同時に半導体企業の収益源となっている。
注意したいのは、決算直後に急騰した後に買うと、次の決算で設備投資増額や成長鈍化が嫌気されて急落する場合もあることです(今回のMetaの下落はその一例です)。分散・積立・長期目線などの考え方も含め、どう投資するかはご自身の目的やリスクの取り方に合わせて判断してください。
各社のIRページで決算資料を一つ開き、設備投資の見通しが書かれた行を探してみると、今回の話がぐっと身近になります。
GAFAMのAIインフラ投資・半導体サプライチェーン・非上場AIスタートアップへの投資ルートを含む全体像は、以下のピラー記事で詳しく解説しています。
(ピラー記事:2026年Q1 AI企業決算まとめ)
AI半導体(NVIDIA・Broadcom・Micron・SK Hynix)の個別分析は以下のサブ記事でお読みいただけます。
(サブ記事2:AI半導体4社決算完全分析)
非上場AI3社(Anthropic・OpenAI・SpaceX)の2026年5月時点の動向と日本人ができる間接投資ルートは以下のサブ記事で解説しています。
(サブ記事3:Anthropic・OpenAI・SpaceXへの間接投資ルート)
免責事項
- 本記事は情報提供を目的としたものであり、特定の金融商品の売買を勧誘するものではありません
- 投資には元本割れのリスクがあります。投資判断はご自身の責任で行ってください
- 過去の業績や株価は将来の成果を保証するものではありません
- 記事内の数値は2026年5月1日時点の公開情報をもとにしています。最新情報は各社IRをご確認ください