2026年5月14日、AI半導体スタートアップのCerebras Systems(CBRS)がNasdaqに上場しました。公開価格$185に対し、初日終値は$311.07(+68.1%)でした。
※本記事はアフィリエイト広告を含みます。
2026年5月14日、AI半導体スタートアップのCerebras Systems(ティッカー:CBRS)がNasdaqに上場しました。公開価格$185に対し、初日終値は$311.07(+68.1%)でした(初値は報道により$350〜$385と分かれています)。2026年のIPOシーズンの幕開けとして、大きな注目を集めた銘柄です。
ただ、S-1(上場申請書)を読み込むと、売上の86%がUAEの2社に集中という重大なリスクが見えてきます。GAAP純利益$237.8Mという数字も、一時利得$363.3Mを含んでいます。「粉飾ではないが、誤解を生みやすい」構造です。
本記事では、元データ(S-1・一次情報)に基づきCBRS株を強気・中立・弱気の3シナリオで評価します。「買い一択」でも「危険だから売り」でもありません。リスクを正確につかんだうえで判断するための材料として、読んでいただければと思います。
この記事でわかること
・Cerebras SystemsのWSE-3技術とNVIDIAとの違い
・2026年5月IPOの基本情報(上場日・価格・初日値動き)
・S-1ベースの財務データの実態(GAAP vs Non-GAAP)
・UAE依存86%のリスクと輸出規制の影響
・強気・中立・弱気 3シナリオの投資判断
・日本の証券会社からの購入方法とNISA活用
結論:Cerebras株は強気・中立・弱気の3つの見方で整理
先に結論:Cerebras株は、売上の伸びや推論の速さに強みがある一方で、UAEの顧客への売上集中という大きなリスクを抱えています。本記事では、強気・中立・弱気の見方を次の表のように整理しました。買うかどうかを考える前に、リスクの中身まで一緒に確かめていきましょう。
| シナリオ | 条件 |
|---|---|
| 強気 | UAE以外の売上が急拡大、OpenAI契約がフル稼働、粗利率50%超維持 |
| 中立 | UAE依存が継続、成長は鈍化、ロックアップ明け後に売り圧力 |
| 弱気 | 輸出規制強化 or MBZUAI契約打ち切り、競合NVIDIAがシェア奪還 |
判断基準:現在の株価水準($311.07、2026/5/14終値)はPSR(株価売上倍率)100倍超に相当します。過去のグロース株バブルと比較しても「楽観が織り込まれた水準」です。UAE依存の解消進捗と四半期ごとの新規顧客獲得数が、中長期の株価を最も左右する変数です。
注意したい時期:ロックアップ明け(2026年11月)前後は、売り圧力が高まりやすくなります。
Cerebras Systemsとはどんな会社か
会社概要・設立・創業者
Cerebras Systemsは、2016年にシリコンバレーのサニーベール(カリフォルニア州)で設立されたAI半導体企業です。CEO・共同創業者のAndrew Feldmanは元SeaMicro(AMD買収)のCEOで、シリアルアントレプレナー(会社を何度も立ち上げてきた起業家)として知られます。CTO・共同創業者のSean Lieは計算機アーキテクチャの専門家です。
出発点になったのは、「AIの計算ボトルネックはメモリとチップ間の帯域幅にある」という考えです。NVIDIAのGPUアーキテクチャは、メモリ帯域に制約されている。そこを問題と捉え、「ウェーハ全体を1チップにすれば帯域は圧倒的に増える」という逆転の発想で、WSE(Wafer-Scale Engine)を開発しました。
Wafer-Scale Engine (WSE-3)とは何か
WSE-3はCerebrasの第3世代プロセッサで、「ウェーハスケール」という、半導体製造の常識を覆す設計です。通常のチップは、1枚のウェーハから数百個を切り出して使います。WSE-3は、そのウェーハ全体をそのまま1つのプロセッサとして使います。
これにより以下のスペックを実現しています(S-1開示データより):
- トランジスタ数:4兆個(NVIDIA B200の約19倍)
- コア数:900,000コア
- オンチップメモリ帯域:21 PB/s
- オンチップSRAM:44GB(外付けHBM不要)
- Llama 4 Maverick(400Bパラメータ)推論速度:2,500 tokens/秒/ユーザー(B200の2倍超)
- TCO(総所有コスト):B200比32%安
NVIDIA H200/B200との違い
Cerebrasのいちばんの強みは「推論の速さ」です。特に長い文脈を持つAIモデルを1人のユーザーに対してリアルタイムに処理する用途では、NVIDIAのGPUに対して大きく有利とされています。
一方で、NVIDIAの優位もはっきりしています。CUDA(プログラミングの環境一式)は、AI研究者・エンジニアが10年以上かけて築いてきた資産です。ここから簡単に乗り換えることはできません。Cerebrasは、「NVIDIAを倒す」というより「NVIDIAが苦手な領域に特化する」戦略を取っています。
2026年5月IPOの基本情報
上場日・ティッカー・公開価格
- 上場日:2026年5月14日
- 市場:Nasdaq Global Select Market
- ティッカー:CBRS
- 公開価格:$185
- 発行株数:34,500,000株(引受人オプション全行使含む)
調達額・時価総額・主幹事
- グロス調達額:$63.8億(約9,570億円)(34,500,000株×$185)
- 公開価格ベース評価額(完全希薄化):約$564億
- 初日終値($311.07)ベース評価額:報道により約$660億(TechCrunch)〜約$950億(CNBC)
- 主幹事:Morgan Stanley、Citigroup、Barclays、UBS
- 追加幹事:Mizuho、TD Cowen
初日値動き(公開価格5→終値1.07)
上場初日は、株価が大きく動きました。
- 公開価格:$185
- 初値(寄り付き):報道により$350〜$385
- 終値:$311.07(公開価格比+68.1%)
- 翌日(5月15日):約-10%と調整
初日+68.1%という上昇幅は、2026年のIPO案件の中でも最大級です。AIブームと供給制約(NVIDIAの需給逼迫)への期待から、短期の資金が大量に流れ込みました。ただ、初値からは終値にかけて下げており、初値で買うことの難しさも表れた形です。
財務データを正直に見る(S-1ベース)
上場申請書(S-1)の財務データを「良い面」と「注意すべき面」の両方から見ていきます。
売上推移(0M→0M、+76%)
売上は、はっきり伸びています。
- 2024年売上:$290.3M
- 2025年売上:$510.0M(前年比+76%)
- 内訳(2025年):ハードウェア $358.4M、クラウド/サービス $151.6M
クラウド/サービスの売上比率は29.7%($151.6M)まで伸びました。ハードウェア販売だけに頼らない収益構造へ、移りつつあることがわかります。ただし、この売上の86%がUAEの2社から来ている点は、後の章でくわしく見ます。
GAAP純利益7.8Mの内訳(一時利得3.3M)
S-1に書かれたGAAP純利益$237.8Mだけを見ると、「黒字企業」のように見えます。ところが、内訳を分けてみると印象が変わります。
- GAAP営業損失:-$145.9M
- 一時利得(優先株式の公正価値変動等):+$363.3M
- 結果としてのGAAP純利益:$237.8M
本業(事業運営)は赤字です。$363.3Mの一時利得は、IPO前の優先株式が普通株式に転換されたことで生じた、会計上の利益です。現金が入ってきたわけではありません。
- Non-GAAP純損失:-$75.7M
本業の損益としては、Non-GAAPの-$75.7Mを見るほうが実態に近いと考えられます。
粗利率の急改善(12%→39〜45%)
財務の数字でいちばん明るい材料は、粗利率の改善です。
- 2022年粗利率:約12%
- 2025年粗利率:39〜45%
ソフトウェア・クラウドサービスの比率が上がり、規模が大きくなるにつれて粗利率も上がってきました。将来50〜60%に届けば、SaaS企業のような評価が正当化される可能性もあります。
キャッシュフロー・R&D比率
- 営業キャッシュフロー:-$10.1M
- R&D費:売上の約48%
現金はまだ出ていく状態で、「稼ぐ体制」には至っていません。売上の約半分をR&D(研究開発)に回しているのは技術の競争力を保つためですが、早く黒字にするうえでは壁にもなっています。
最大リスク:UAE顧客への売上86%集中
Cerebrasへの投資を考えるとき、いちばん慎重に見ておきたいのがこのリスクです。
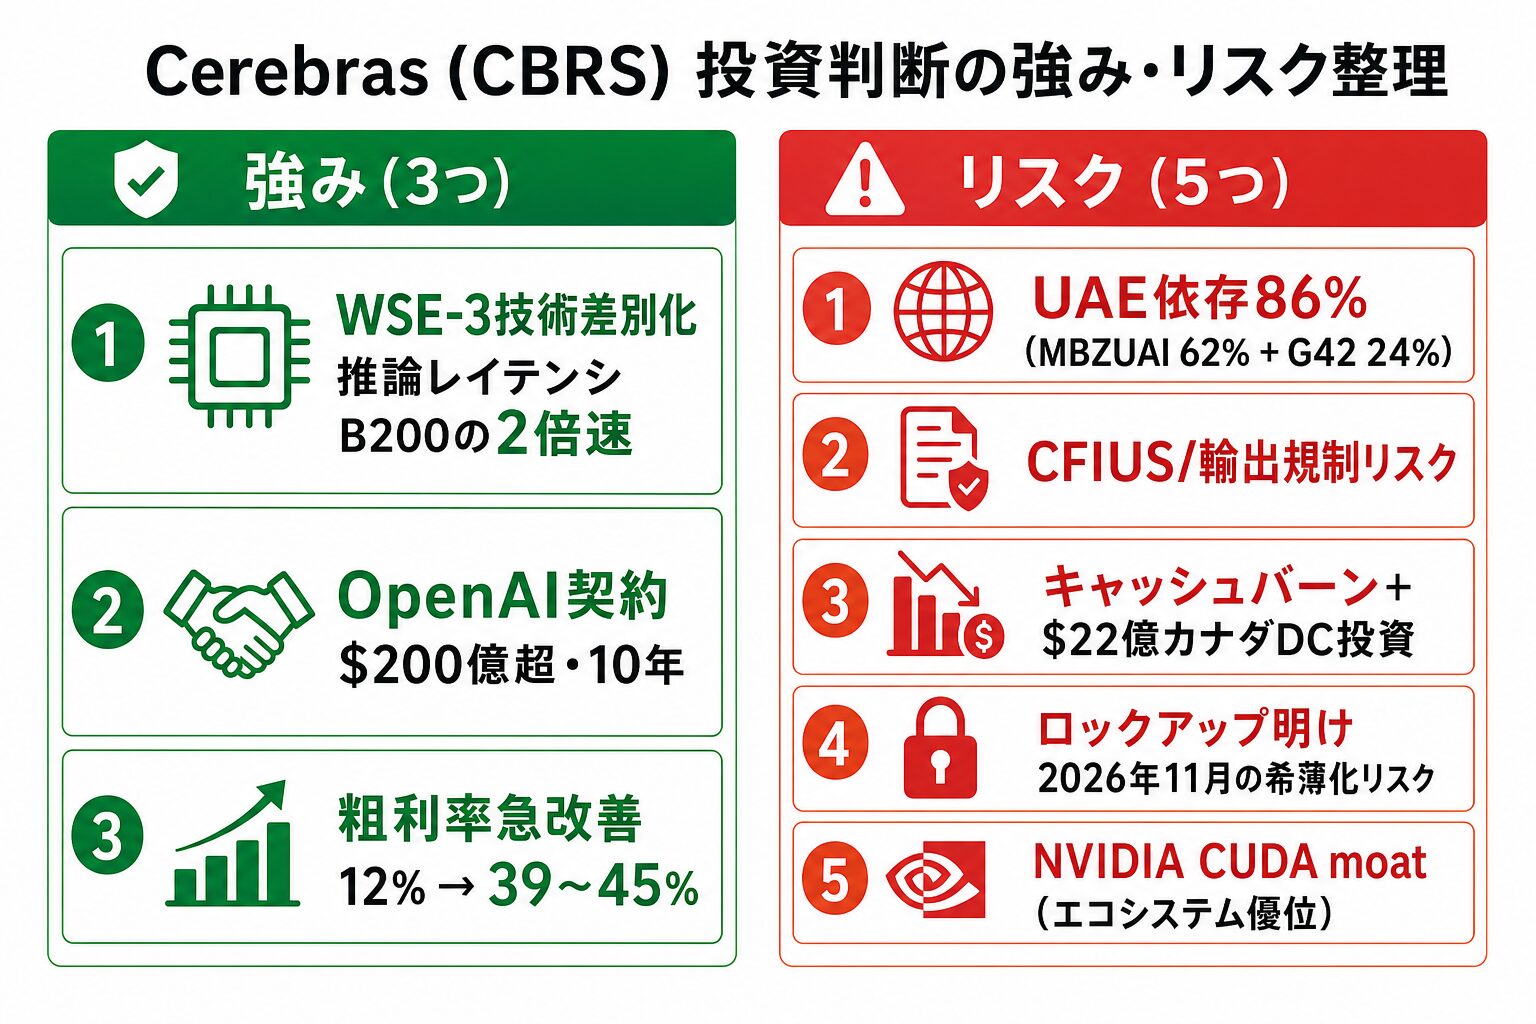
MBZUAI 62% + G42 24%
S-1の開示によると、2025年の売上の集中ぐあいは次のとおりです。
- MBZUAI(Mohamed bin Zayed University of Artificial Intelligence):売上の62%
- G42(Gulf AI企業グループ):売上の24%
- UAE 2社合計:売上の86%
MBZUAI・G42は、どちらもUAE(アラブ首長国連邦)の政府系AI組織です。この2社に売上の86%を頼る構造は、ふつうのB2B SaaS企業なら「重大な顧客集中リスク」として減点されるところです。
売上債権77.9%がMBZUAI
もっと直接的な短期リスクもあります。売上債権(未回収の売掛金)の77.9%は、MBZUAIとの取引から生じたものです。MBZUAIとの関係が悪くなれば、回収できないリスクがすぐに財務に響きます。
CFIUS・輸出規制リスク
AIチップの対UAE輸出は、米国の輸出規制(EAR:Export Administration Regulations)の対象になりえます。バイデン政権の「AI拡散ルール」、トランプ政権後の規制動向により、Cerebrasの輸出ライセンスが停止・変更されるリスクがあります。
なお、G42についてはCFIUS(対米外国投資委員会)の審査が完了し、G42保有株式は議決権なし株式に転換済みです。この点はリスクを軽くする要因ですが、輸出規制そのものは別の問題として残ります。
成長ドライバー:OpenAI契約とパートナーシップ
OpenAI 750MW推論コンピュート契約(0億超)
2025年12月、CerebrasはOpenAIと750MW規模の推論コンピュートを提供する長期契約を締結しました。契約規模は$200億超と報告されています。OpenAIのChatGPTの推論の負荷を、Cerebrasが担う形です。
加えてOpenAIはCerebrasに$10億のローンと株式ワラントを提供しています。単なる顧客にとどまらない、戦略的なパートナー関係です。このOpenAI契約が本格的に動き出せば、UAE依存の解消は大きく進むと見られます。
AWS・Meta・Amazon連携
S-1にはAmazon(AWS)とMetaとの取引関係も記載されています。クラウド事業者との連携は、Cerebrasの推論サービスを多くの利用者に届けるための、大切な流通の窓口になります。
カナダ億データセンター投資
Cerebrasはカナダに10年リースで$22億規模のデータセンターを設置しています。既存のDCコミットメントは$3.44億です。この大きな設備投資は、事業の規模を広げていく意思の表れです。一方で、固定費が増えることも意味します。
競合との比較
vs NVIDIA(CUDA moatの壁)
NVIDIAのエコシステム(CUDA)は、AI研究者・エンジニアが10年以上積み上げてきた「モート(堀)」です。ソフトウェアライブラリ・フレームワーク・開発ツールのすべてがCUDAを前提に作られていて、切り替えのコストはとても高くつきます。
CerebrasのWSE-3は推論速度でB200を上回りますが、「訓練(Training)」のエコシステムでNVIDIAに追いつくには、かなりの時間がかかりそうです。
vs Groq・SambaNova・Tenstorrent
推論特化の競合としてGroq(LPU)、SambaNova、Tenstorrentがあります。いずれも非上場ですが技術的に拮抗しており、価格競争が激しくなるリスクがあります。Cerebrasの優位は「ウェーハスケール」特有の帯域幅と、MBZUAIを通じた実績ですが、独占的な位置づけではありません。
AWS/Azure/GCPは協業か競合か
クラウド大手3社は自社AI半導体(AWS Trainium/Inferentia、Google TPU、Azure Maia)を開発しており、将来的に競合となりえます。現時点ではCerebrasの推論能力を補完的に活用していますが、内製化が進めばパートナーシップが縮小するリスクもあります。
強気・中立・弱気の3シナリオ
強気シナリオ
前提:OpenAI 750MW契約が2026年中にフル稼働。UAE以外の売上が2026年中に40%以上に拡大。粗利率が50%超を維持。
根拠:AIの推論需要は2026〜2028年に爆発的に拡大する見込みです(複数の調査機関のコンセンサス)。CerebrasのWSE-3はLLMの推論で2倍超のトークン生成速度を実現しており、OpenAIが推論コストを下げる最短ルートの一つです。
中立シナリオ
前提:UAE依存が60〜70%台で継続。新規顧客獲得は進むが、単価が下落。粗利率は40%台でフラット。
根拠:顧客集中が解消されないまま高いPSRの株価を正当化することは難しいです。ロックアップ明け(2026年11月)後にCEO・CTOら内部者が売却すれば売り圧力が高まります。
公開価格$185付近まで戻る可能性もあります。
弱気シナリオ
前提:米国が対UAE AIチップ輸出規制を強化。MBZUAIが契約打ち切りor支払い遅延。NVIDIAがH200の推論効率を大幅改善し差別化が薄れる。
根拠:売上の86%がUAEに依存する状況で輸出規制が強化されれば、事業継続自体が困難になります。2024〜2025年のAI規制動向を見ると、この可能性は排除できません。
大幅な希薄化を伴う資金調達の可能性もあります。
IPO銘柄の取扱いに強い|マネックス証券
マネックス証券はIPO(新規上場株)の抽選に強い証券会社として知られています。米国株は円貨のまま注文でき、為替コストを抑えた取引が可能です。
日本のNISA成長投資枠で買える?
主要証券会社の取扱状況
Cerebras(CBRS)は2026年5月に上場したばかりの銘柄です。2026年5月17日時点では、日本の主要証券会社での取扱い状況は流動的です。一般的に、米国株は上場から数日〜数週間以内に日本の証券会社で取り扱いが始まる例が多くあります。ただし、本記事の執筆時点では取扱いを確認できていないため、断定はできません。必ず各証券会社の公式サイトで現在の取扱い状況を確認してください。
- SBI証券:米国株取引に対応(取扱い開始は公式サイトで確認)
- 楽天証券:米国株取引に対応(取扱い開始は公式サイトで確認)
- マネックス証券:IPO・米国株に強い(取扱い開始は公式サイトで確認)
為替・手数料の試算
$311.07(終値)を1ドル=155円で換算すると、1株あたり約48,216円です。最低1株から買えるので、少額からの投資も可能です。
手数料は証券会社によって異なります。DMM株はNISA口座なら米国株の手数料0円で、コストを抑えられます。課税口座の手数料は、約定代金×0.495%・上限22ドルです。
ロックアップ明け2026年11月のリスク
IPO時に設定された180日ロックアップ期間が2026年11月中旬に終了します。CEO Andrew Feldman(保有$19億相当)、CTO Sean Lie(保有$10億相当)など内部者や初期投資家が保有株式を売却できるようになります。
ロックアップ明けが、そのまま暴落につながるとは限りません。ただ、売り圧力が高まりやすい時期として、頭に入れておきたいところです。中長期で考える場合は、ロックアップ明け後の値動きを見てから判断するのも一つの選択肢です。
あわせて読みたい
Cerebras対NVIDIA「推論チップ覇権争い」の業界構造と、NVIDIA Rubinとの比較・個人投資家の向き合い方はこちら → AI推論チップ覇権争い|Cerebras(CBRS)対NVIDIA Rubinと個人投資家の視点【2026年版】
まとめ:個人投資家への投資判断材料
最後に、Cerebras Systems(CBRS)を個人投資家の立場から整理します。
評価できる点
- WSE-3の推論速度(Llama 4 Maverick: 2,500 tokens/秒)はNVIDIAを凌駕する領域がある
- 売上成長+76%($290M→$510M)は本物の需要を反映している
- 粗利率39〜45%への改善は収益体質が向上している証拠
- OpenAI 750MW契約($200億超)が本格化すれば顧客集中リスクの解消が進むと見られる
- G42のCFIUS審査完了で地政学リスクの一部が制度的に軽減された
懸念すべき点
- UAE依存86%は上場企業として異例の顧客集中リスク
- GAAP営業損失-$145.9M/Non-GAAP純損失-$75.7M(本業は赤字)
- PSR(株価売上倍率)100倍超は「楽観シナリオを先取り」した水準
- R&D比率48%は収益化までの道のりが長いことを示す
- ロックアップ明け(2026年11月)の売り圧力リスク
判断ポイント
- 次の四半期決算でUAE以外の売上比率が上昇しているか
- OpenAI契約の稼働状況と新規顧客獲得数
- 輸出規制に関する政策変化(米国政府・商務省のアナウンス)
- ロックアップ明け後の内部者売却動向
高いリターンの可能性がある一方で、それに見合ったリスクも持つ銘柄です。投資はご自身の判断と責任において行ってください。
次の四半期決算が出たら、UAE以外の売上比率がどう動いたかを、今回の数字と見比べておくのも一つの手です。
出典・参照元
免責事項:本記事は情報提供を目的としたものであり、投資勧誘を目的としたものではありません。投資に関する最終的な意思決定は、ご自身の判断と責任において行ってください。株式投資には元本割れのリスクがあります。
NISAなら米国株の手数料0円で取引するなら|DMM株
DMM株はNISAなら米国株の取引手数料0円。Cerebrasなど米国グロース株をコスト最小で取引できます。
米国株の為替コストを抑えて投資するには
マネックス証券なら米国株買付時の円→ドル為替手数料が0銭(2026年6月時点)。NISA成長投資枠でも利用できます。
※広告・PR